住宅ローン金利のニュースを見るたびに、「NISAの積立を続けていていいのかな」と不安になりますよね。でも、先にやることは、投資信託を売ることでも、積立を全部止めることでもありません。まず返済額と生活費を入れたあと、積立に回せる余白が残っているかを見ます。
- 金利が上がりそうな時に、NISA積立より先に見る順番
- NISA積立を減らしてよい家計・続けてよい家計の違い
- 繰上返済とNISAを得だけで比べてはいけない理由
- 積立を減らす時に決めておく再開条件の作り方
まず結論からいきます。
住宅ローン金利が上がりそう、または返済額が増えそうな時でも、いきなり新NISAの積立を止める必要はありません。
けれど、返済額の上昇に耐える余白がない家計で、積立だけを同じ金額で続けるのも危険です。大事なのは、投資をやめるか続けるかの二択にしないこと。家計が苦しくなる前に、積立額を下げても続けられる状態にしておきます。
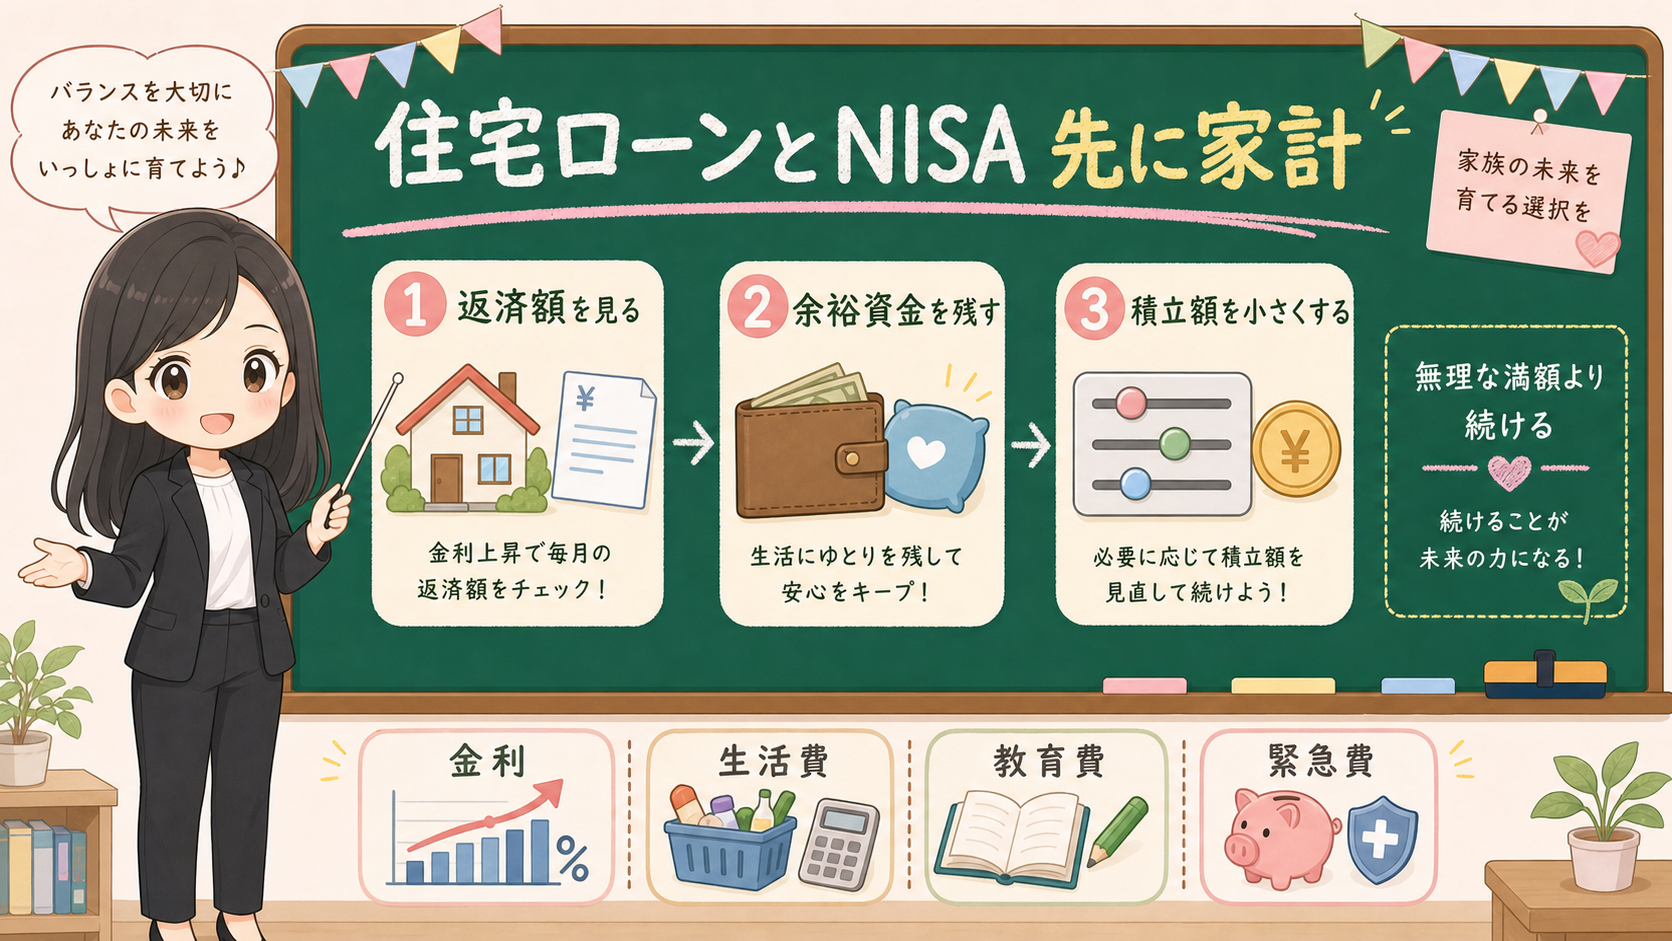
金利が上がるニュースを見ると、とりあえずNISAの積立を止めたほうがいい気がしてしまいます。
その気持ちはわかります。でも見るのは、続ける根性ではなく水位です。毎月の返済と生活費を入れたあと、積立に回せる余白が残っているか。ここが残っているなら、あわてて止める理由は弱いですよ。
この記事では、金利のニュースをそのまま「売り」の合図にするのではなく、返済額、生活防衛資金、近く使うお金、NISAの目的に分けて見ていきます。
先に結論:積立より先に「返済額と現金」を見る
積立を減らすかどうかを考える前に、見る順番は次の5つです。
- まず、毎月返済額がいくら増える可能性があるかを、金融機関の返済予定や試算で見ます。
- 次に、生活防衛資金が何か月分あるかを見ます。
- そのうえで、つみたて投資枠の月額を「一時停止」「半分」「そのまま」の3案に分けます。
- 近く使う教育費、修繕費、車、税金、医療費を投資資金から外します。
- 繰上返済や借換えを考えるなら、手数料、団信、金利タイプ、残期間を別に見ます。
ここで大事なのは、投資をやめるか続けるかの二択ではないことです。家計が苦しくなる前に、積立額を下げても続けられる状態にしておきます。
保存用:住宅ローン世帯のNISA積立チェック
- 返済額が増えた場合の月額差を、金融機関の返済予定や試算で見る。
- 生活費6か月分を目安に、現金余力が不足していないかを見る。
- NISA積立額を、現行、半額、一時停止の3パターンで家計表に入れる。
- 教育費、固定資産税、車検、修繕費、医療費を投資資金から外す。
- 売却や繰上返済の前に、手数料、税金、契約条件、将来の再開条件を確認する。
🏠 なぜ住宅ローンとNISAを同じ画面で見るの?
住宅ローン金利は、家計の固定支出に直接効きます。
特に変動金利で借りている人は、金利そのものだけでなく、返済額見直しの時期、適用金利、元利均等返済のルール、残高、残期間まで見る必要があります。
一方で、NISAの積立は、家計の余力から出すお金です。年間投資枠があるからといって、枠を使い切る必要はありません。
住宅ローン返済、教育費、生活費、近い将来の支払いが優先される月は、積立額を下げる判断もあります。
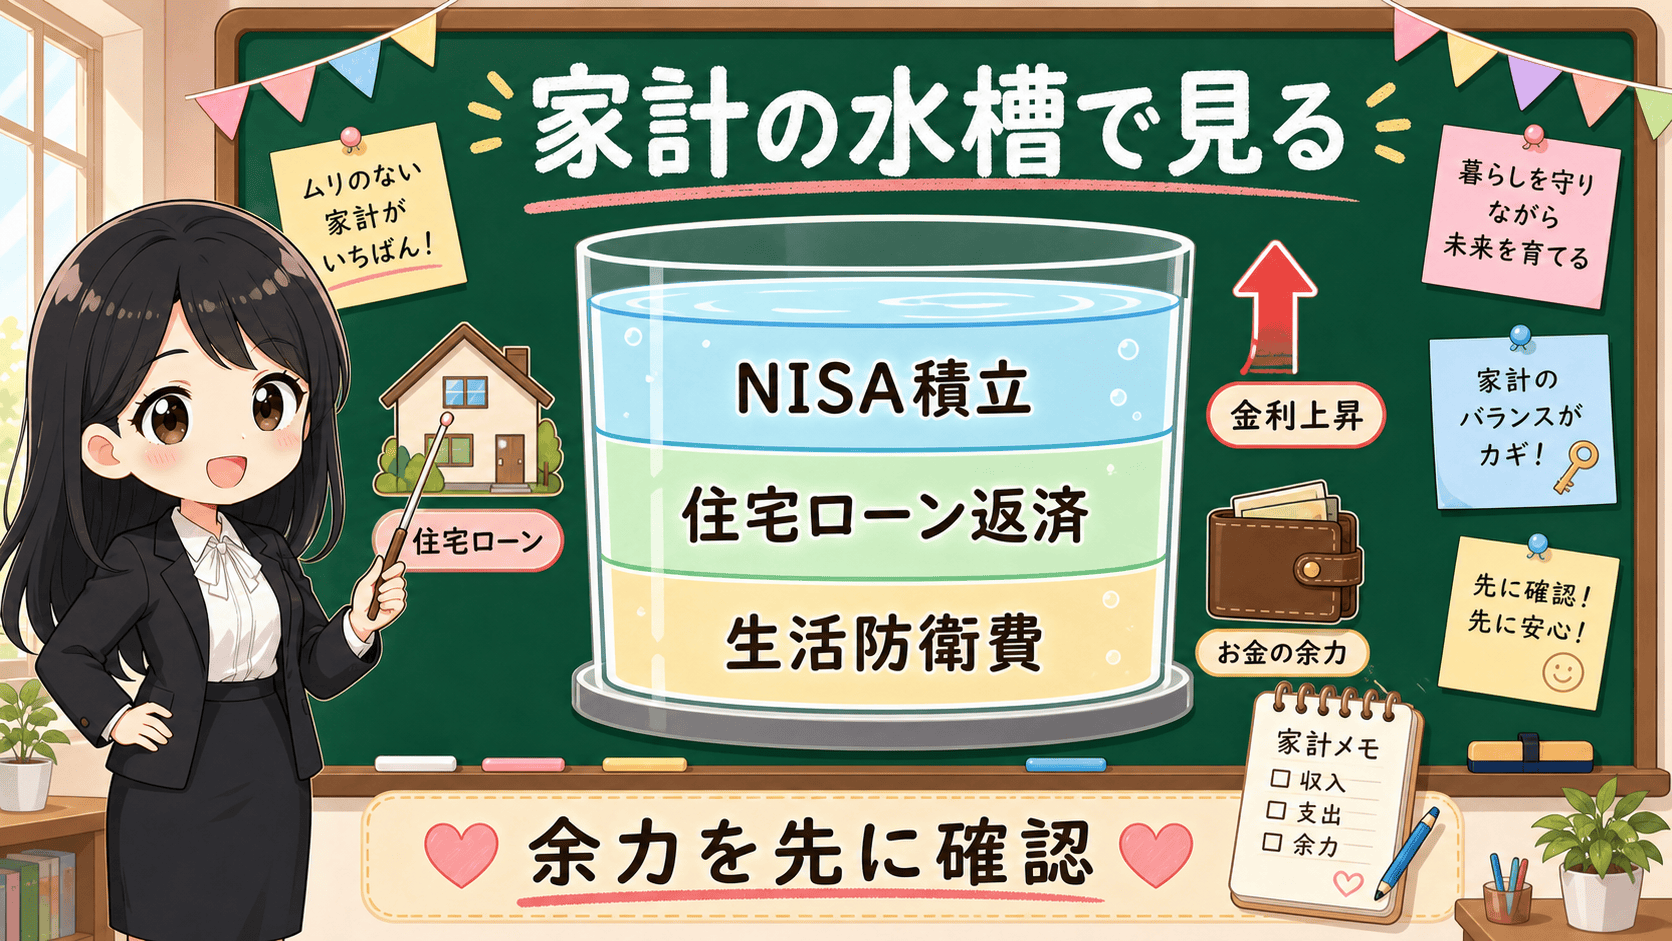
やってはいけないのは、住宅ローンを「借金だから先に返す」、NISAを「非課税だから続ける」と、どちらかの言葉だけで決めることです。住宅ローンには金利、団信、住宅ローン控除、残期間、繰上返済手数料があります。NISAには非課税メリットがありますが、投資した投資信託やETFの価格変動、元本割れがあります。
| 確認するもの | 見る理由 | 先に見る場所 |
|---|---|---|
| 現在の返済額 | 毎月の固定支出の土台 | 金融機関の返済予定表 |
| 金利タイプ | 変動、固定、固定期間選択で影響が違う | 契約書、金融機関のマイページ |
| 返済額見直し時期 | いつ家計に反映されるかを見る | 金融機関の案内 |
| 現金余力 | 下落時や収入減でも生活を守れるか | 家計表、預金残高 |
| NISA積立額 | 減額しても続けられるかを見る | 証券口座、銀行口座 |
| 近く使うお金 | 投資に回してはいけない資金を外す | 教育費、税金、修繕予定 |
住宅ローンとNISAは、どちらも長期の話です。だからこそ、片方だけで判断しないほうがいいですよね。
金利ニュースは「公式情報」で温度を見る
金利環境を見る時は、ニュースの見出しだけで判断しないようにしましょう。
政策金利や金融政策の方向を見るなら、日本銀行の金融政策ページと金融政策決定会合の公表資料が入口です。長期金利の水準なら、財務省の国債金利情報を見ます。住宅ローンの固定金利の目安なら、住宅金融支援機構の金利情報ページで、フラット35などの情報を見られます。
ただし、これらは「あなたの住宅ローン金利」を直接示すものではありません。実際の適用金利、優遇幅、返済額、借換え条件は、契約している金融機関で確認します。
公式情報を見る順番
- 日本銀行で金融政策と政策金利の方向を確認する。
- 財務省で長期金利の水準を確認する。
- 住宅金融支援機構でフラット35などの金利情報を見る。
- 自分の金融機関で、適用金利、返済額、見直し時期を確認する。
- NISAの積立額は、証券口座ではなく家計表側で決める。
金利情報は、制度や市場の温度を知るために使います。自分の返済額を決めるのは、契約条件です。
ここを混ぜると、「日銀が動いたからNISAを止める」、「長期金利が上がったから投信を売る」のように、家計を見ない判断になりやすくなります。
NISA積立を減らしていい家計・続けていい家計
NISA積立を減らすかどうかは、相場の見通しではなく、家計の耐久性で決めます。
減額を検討する条件は、わりとはっきりしています。住宅ローン返済額が増える見込みなのに、毎月の黒字が薄い。生活防衛資金が少ない。子どもの教育費や住宅修繕の支払いが近い。残業代やボーナスに頼って積立している。こういう状態なら、積立額を下げることは逃げではありません。
逆に、返済額が増えても毎月の黒字が残り、現金余力もあり、NISAの積立が長期資金として明確なら、慌てて止める理由は弱くなります。
| 家計の状態 | NISA積立の考え方 |
|---|---|
| 返済額が増えて毎月赤字になりそう | 積立額を下げる、または一時停止を検討する |
| 黒字は残るが余裕が薄い | 半額など、続けられる金額へ落とす |
| 生活防衛資金が不足している | 先に現金余力を作る |
| 教育費や修繕費が1〜3年以内にある | 近く使うお金を投資から外す |
| 返済増でも黒字と現金余力が残る | 現行積立の継続も候補にする |
| 相場が下がって不安なだけ | 家計表と投資目的に戻って判断する |
ここで大事なのは、NISAの売却を最初の選択肢にしないことです。まずは新規積立額の調整から見ます。
すでに保有している商品を売る場合は、相場が下がっている時に売る可能性、再開時の買い直し、商品配分の崩れを確認します。
繰上返済とNISAを「得」だけで比べない
住宅ローン金利が上がると、繰上返済したほうがよいのでは、と考える人もいますよね。
この比較は、単純に「住宅ローン金利」と「投資の期待リターン」を並べるだけで終わらせないほうがいいです。
繰上返済には、残高を減らせる効果があります。一方で、手元資金は減ります。期間短縮型なら将来の利息軽減に効きやすい一方、毎月返済額がすぐ軽くなるとは限りません。返済額軽減型なら月々の余裕は出やすいですが、利息軽減効果の見方は変わります。
さらに、住宅ローンには団体信用生命保険、住宅ローン控除、借換え手数料、保証料、登記費用、金融機関の条件が関わります。NISA側には非課税メリット、価格変動、流動性、投資目的があります。
| 比較軸 | 繰上返済 | NISA積立 |
|---|---|---|
| 家計への効果 | 借入残高や将来利息を減らす | 将来資産を作る候補になる |
| 手元資金 | 減る | 積立額分だけ毎月出る |
| 流動性 | 返済したお金は戻しにくい | 保有商品は売却できるが価格変動がある |
| リスク | 金利・契約条件・手数料を確認 | 市場価格の変動を確認 |
| 確認先 | 金融機関、返済予定表、契約書 | 証券口座、目論見書、家計表 |
繰上返済をするか、NISAを続けるかは、どちらが得かだけで決めません。家計が詰まった時に、どちらの選択が生活を守るかを先に見ます。
💡 積立を減らす時は「再開条件」を先に決める
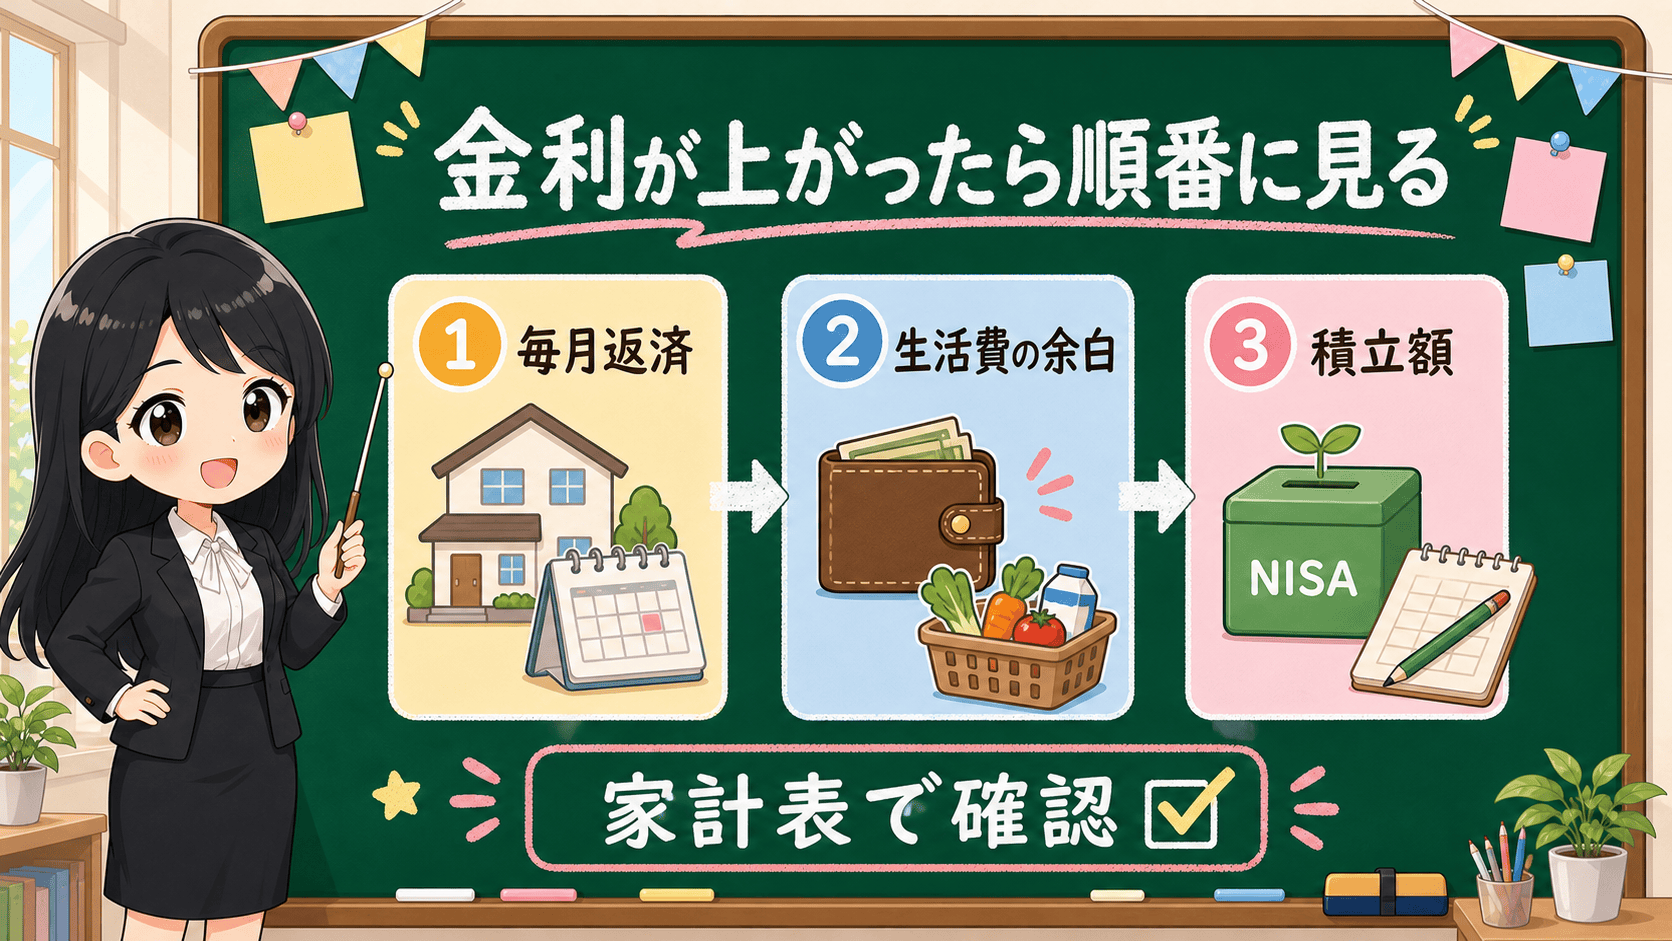
順番を決めておくと、相場の下落と住宅ローンの不安を、同じ画面で判断しにくくなります。
NISA積立を一時的に減らすなら、再開条件を先に決めておくと戻りやすくなります。
正直、相場が下がっているのを見ると、それだけで積立を止めたくなります。
そこは一度立ち止まりましょう。止めたい理由が「相場が怖い」だけなら、投資目的や期間、リスク許容度の話です。返済額が増えて家計が苦しいなら、家計の話。原因を分けると、打つ手が変わりますよ。
たとえば、こんな再開条件をメモに書いておきます。
- 生活防衛資金が6か月分に戻ったら、月1万円だけ再開する
- 返済額の見直し後、3か月連続で黒字なら半額に戻す
- 教育費の支払いが終わったら増額を検討する
こうした条件を先に書いておくと、感情で止めっぱなしになるのを防ぎやすくなります。
一時停止を、悪いこととして扱う必要はありません。住宅ローン世帯にとっては、住居費が家計の中心です。金利や返済額が変わる局面では、NISAの積立額も家計の部品として見直します。
まとめ:枠を埋めるより、続けられる金額を選ぶ
- 金利や返済額が不安でも、先に見るのは返済額が増えた後の月次黒字
- 次に生活防衛資金、その次に近く使う教育費や修繕費を投資から外す
- そこまで見てから、NISA積立を現行・半額・一時停止に分ける
- 続ける力は相場を当てる力ではなく、家計が崩れない範囲に積立額を置く力
- 住宅ローン世帯は、枠を使い切るより住まいと投資を同時に続けられる金額を優先
住宅ローン金利が上がる時、NISA積立を続けるか減らすかは、気合いで決める話ではありません。枠を埋めることより、続けられる金額へ落とすことを先に考えましょう。
事実・確認ポイント・変わりうる点
| 区分 | 本文での扱い |
|---|---|
| 事実 | 日本銀行、財務省、住宅金融支援機構が金利環境や住宅ローン金利情報の確認先を提供していること。NISAは非課税制度であり、投資商品の価格変動リスクは残ること。 |
| 確認ポイント | 住宅ローン金利が気になる時は、まず自分の返済額、現金余力、近く使うお金、NISA積立額を家計表で並べる。NISA積立は現行、半額、一時停止の3案で試算する。 |
| 変わりうる点 | 今後の政策金利、長期金利、住宅ローン各社の金利、投資商品の将来リターン、借換えや繰上返済の個別損得。 |