「ボーナスが入ったから、NISAの枠を少し埋めておこうかな」——そう考えるのは、とても自然なことです。毎月10万円はきつくても、ボーナスなら追加できるかもしれない。年末までに枠が残っていると、なんだかもったいない。でも、ちょっと待ってください。ボーナスは、投資専用のお金ではありません。税金、カード支払い、帰省、教育費、車検、医療費、生活防衛資金。いろいろなお金が、同じ袋の中に入っています。
- ボーナスをNISAに回す前に分ける家計の5箱
- 制度の年間枠と、家計で続く額はなぜ別ものか
- 証券会社ごとに違うボーナス設定の確認4項目
- 枠消化で家計を薄くしないための「追加しない条件」
まず結論からいきます。
ボーナス設定は、「枠を埋めるボタン」ではありません。ボーナスは投資専用のお金ではなく、税金やカード、近い支出など、いろいろな役割が集中しやすいお金です。だから先に決めたいのは、追加額そのものではなく、ボーナスが入ったあとも家計が崩れない順番です。
ボーナスが入ったし、年間枠も残っているなら、埋めておいたほうがお得ですよね?
その「もったいない」という感覚が、一番の落とし穴なんです。制度の枠と、家計で続く額は別もの。買付画面より先に、見ておくものがありますよ。
この記事では、ボーナス設定を使うかどうかではなく、家計が崩れない順番でNISAへの追加額を決める方法を見ていきます。
先に結論:ボーナス設定は「枠を埋めるボタン」ではない
この記事で決めるのは、「ボーナス設定を使うべきか」ではありません。
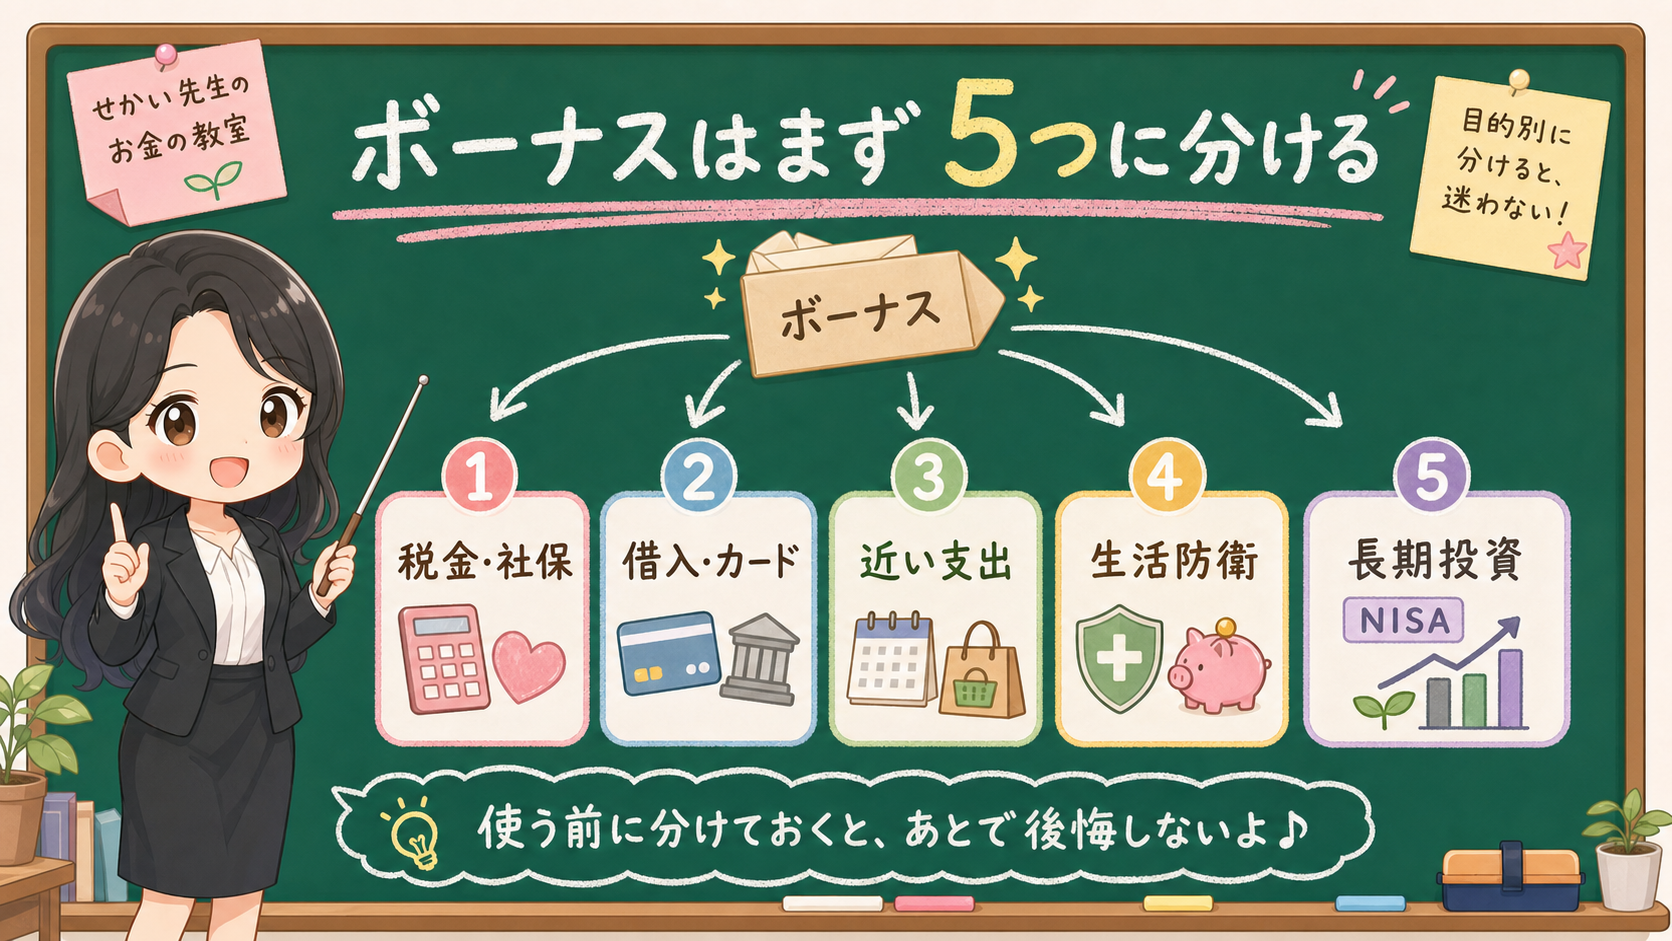
先に決めたいのは、ボーナスが入ったあとも家計が崩れない順番です。次の5つを、上から順に見ていきましょう。
- 税金・社会保険料を先に見る
- 借入、カード、ローン、分割払いを確認する
- 3〜12か月以内に使うお金を外す
- 生活防衛資金の下限を守る
- 残った長期資金の中で、NISAへ追加してよい上限を書く
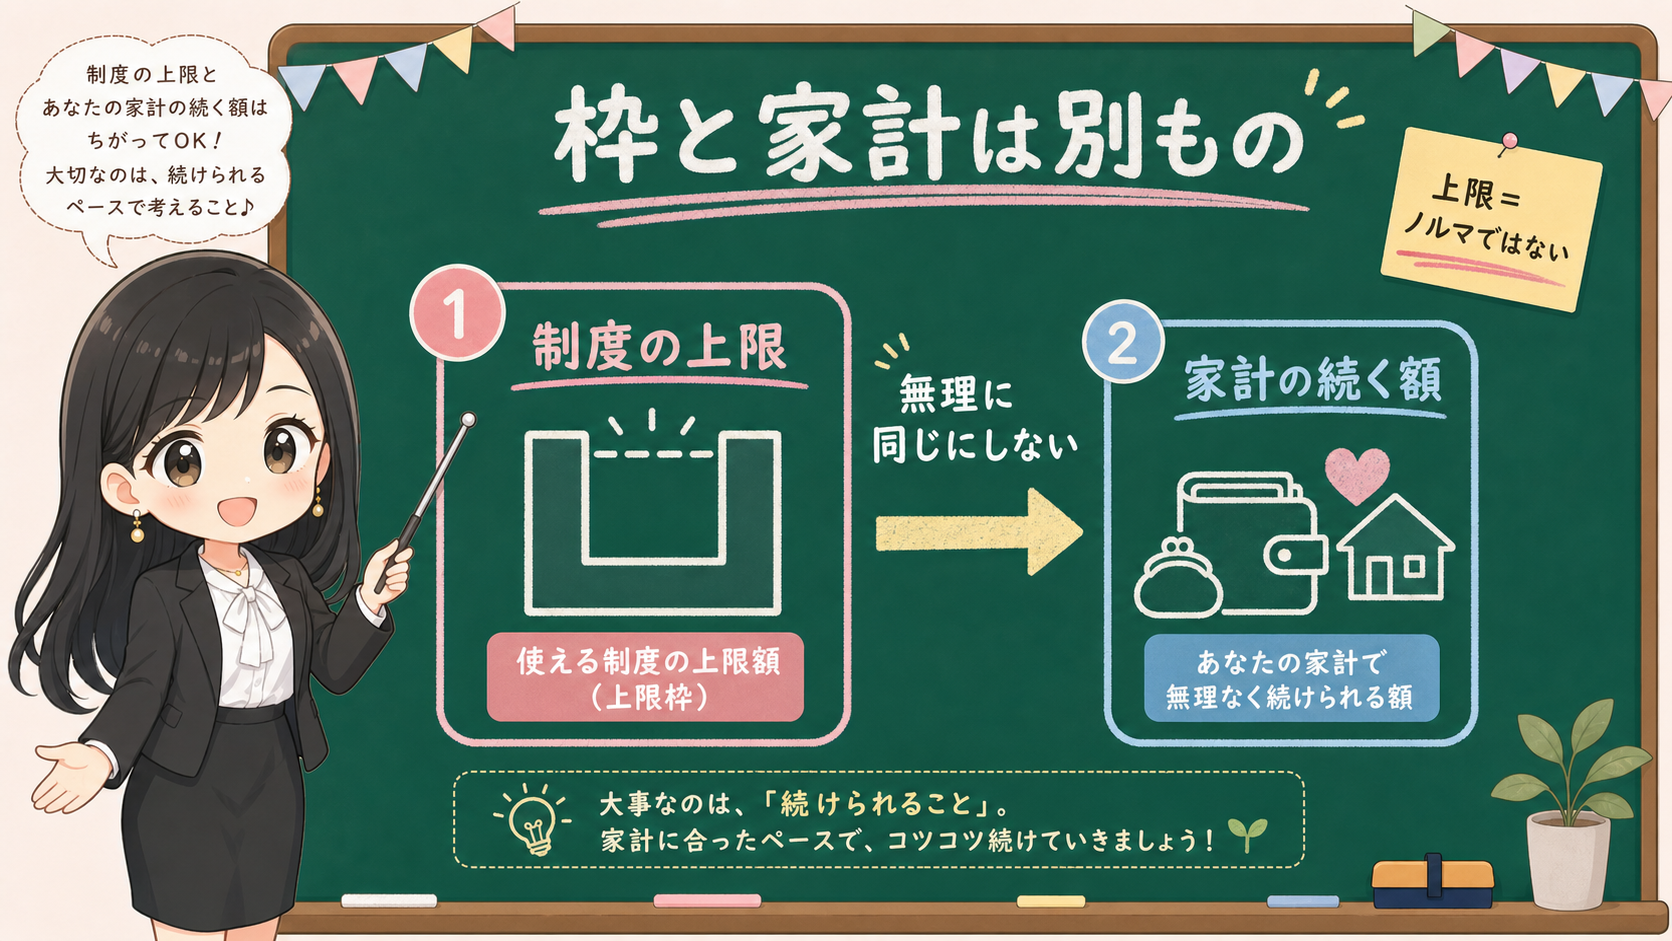
NISAには、制度上の年間投資枠があります。これは「ここまで投資できる」という制度側の上限です。
けれど、制度の上限と、あなたの家計で続く額は別ものです。ここを混ぜると、ボーナス月が急に危なくなります。
毎月の積立を無理なく続けている人でも、ボーナスが入ると「今なら増やせる」と感じますよね。ところが、そのあとに住民税、カード引き落とし、旅行、教育費、医療費、家電、帰省などが重なると、投資した直後に生活口座が薄くなることがあります。
NISAの枠を使うこと自体が、悪いわけではありません。問題は、枠を使うために家計の余白を削ることです。
だから、最初に見るのはNISAの買付画面ではありません。ボーナスの使い道メモです。
年間枠と家計枠を、同じ数字にしない
金融庁のNISA情報では、年間投資枠、非課税保有限度額、つみたて投資枠、成長投資枠といった制度上の数字を確認できます。こうした数字は大切です。制度を誤解しないために、公式ページで見ておきましょう。
ただし、制度の数字は家計への命令ではありません。
年間枠があるから全部使う。年末に残っているから埋める。ボーナスが入ったから一気に足す。こう読んでしまうと、NISAは「家計に合わせて長く使う制度」ではなく、「空白を埋めるゲーム」になってしまいます。
ここで分けたい数字は、2つです。
保存用:制度の上限と家計の続く額
| 見る数字 | 意味 | ボーナス月の読み方 |
|---|---|---|
| 制度の上限 | NISAでその年に投資できる枠 | 使い切る義務ではなく、制度側の大きさとして読む |
| 家計の続く額 | 生活費や近い支出を外した後、長く置けるお金 | 無理なく続く金額を、年間枠とは別に決める |
| ボーナス追加額 | 一時的に多めに入れる金額 | 翌月以降の赤字や支払い遅れを生まない範囲にする |
たとえば、ボーナスが60万円入ったとします。
その60万円を見て「NISAに30万円くらい追加できるかも」と考える前に、同じ60万円の中から、出ていく予定のお金を引いてみましょう。固定資産税や住民税、カード利用分、家族の帰省、子どもの講習費、車検、医療費、家電の買い替え、年払い保険料、年末年始の支出。こうした予定が見えてくると、NISAに回してよい金額は、最初の印象より小さくなることがあります。
それは、失敗ではありません。
むしろ、家計を壊さずに投資を続けるための、普通の調整です。
📦 ボーナスは5つの箱に分ける
ボーナスが入ったら、最初に5つの箱を作ります。
大切なのは、長期投資の箱を最後に置くことです。
保存用:ボーナス月の5箱メモ
| 箱 | 先に見るもの | NISA追加の前に確認すること |
|---|---|---|
| 税金・社会保険料 | 住民税、所得税、社会保険料、年末調整後の不足 | 口座から出ていく時期が近くないか |
| 借入・カード | カード引き落とし、ローン、リボ、分割払い | 利息や遅延リスクのある支払いを後回しにしていないか |
| 近い支出 | 帰省、旅行、教育費、医療費、車検、家電 | 3〜12か月以内に使う予定がないか |
| 生活防衛資金 | 生活費の何か月分を残すか | 自分で決めた下限を下回らないか |
| 長期投資 | NISA、iDeCo、課税口座など | 長期間使わなくても困らないお金か |
投資は、余ったお金をなんとなく入れるものではありません。ただし、近い支出や生活防衛資金まで削ってやるものでもありません。
金融庁の資産形成情報やJ-FLECの学習資料では、投資を考える前に家計管理、ライフプラン、資金計画、リスク許容度を確認する考え方が示されています。ここでいう「余裕資金」は、ただ口座に残っているお金ではありません。当面使う予定がなく、値下がりしても生活に影響しにくいお金です。
ボーナスは、一見すると余裕資金に見えやすいお金です。
でも実際には、「年に数回だけ入ってくる、使い道が集中しやすいお金」です。普段の月より金額が大きいぶん、投資だけでなく、支払いもまとめて乗りやすい。だから、ボーナス月ほどメモが必要なんです。
証券会社の公式ヘルプで、設定仕様を見る
ボーナス設定は、NISA制度そのものではありません。多くの場合、証券会社が用意している積立設定機能の一部として提供されています。
つまり、具体的な操作名、締切、引落日、上限、変更方法は、使っている会社によって違います。楽天証券やSBI証券の操作ガイドにも、積立設定やボーナス月設定に関する案内があります。ただし、この記事では、どちらかをすすめるために使いません。
ここで見たいのは、比較ではありません。自分が使う会社の公式ヘルプで、今回の設定が本当に意図どおりかです。
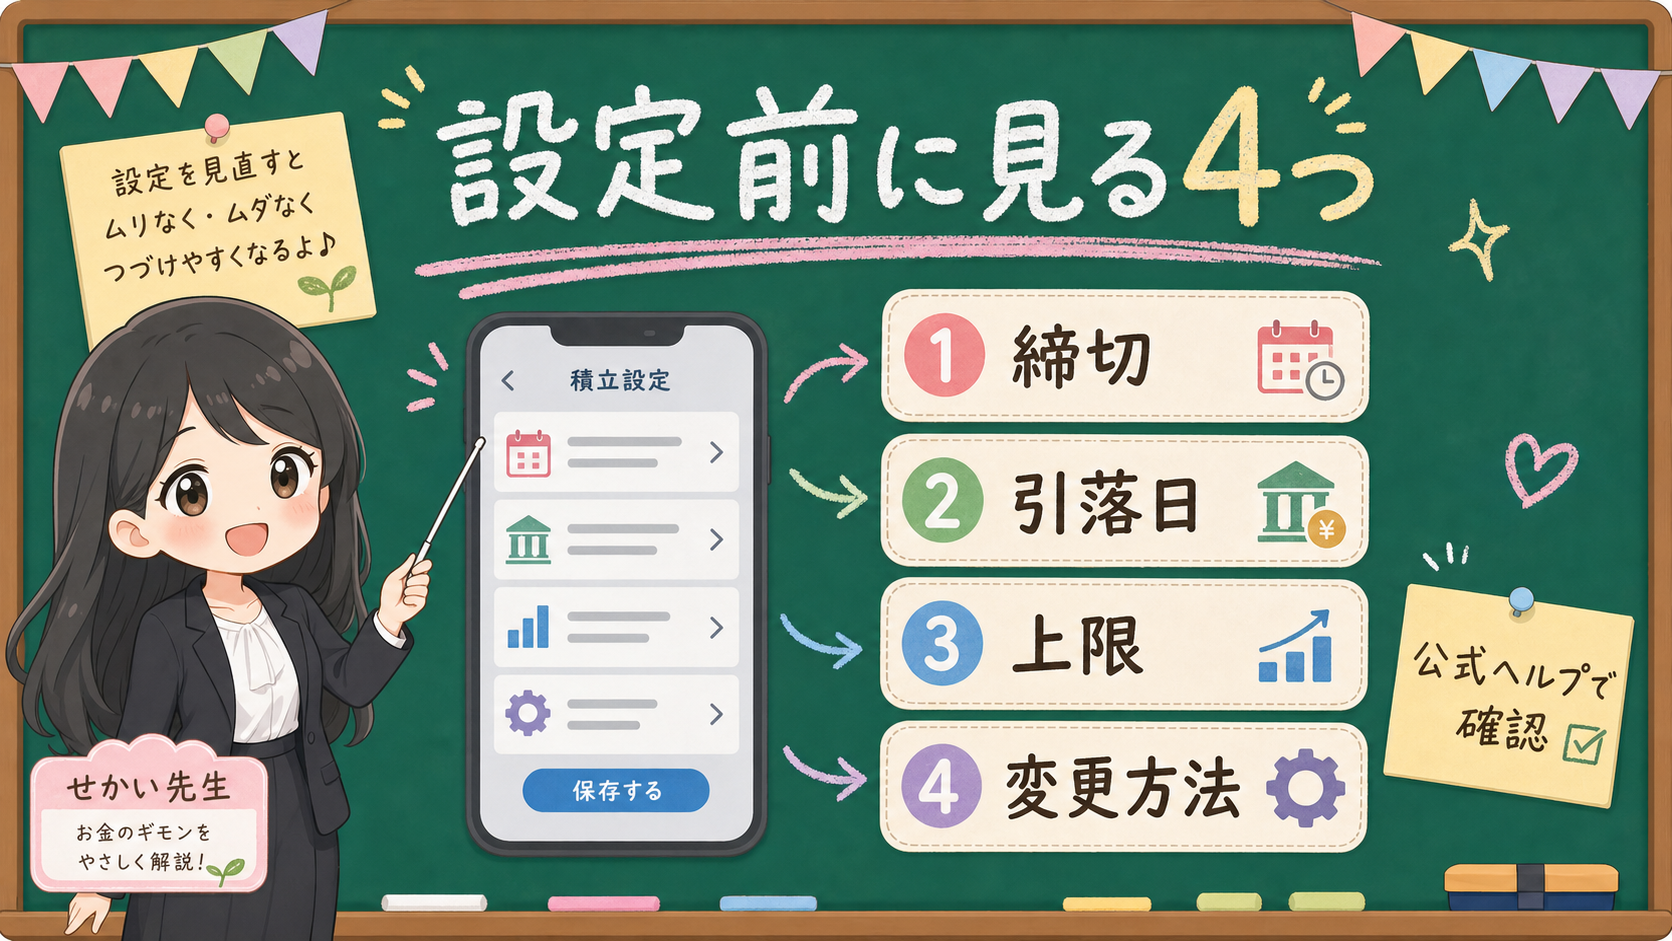
設定前に見るのは、次の4つです。
保存用:ボーナス設定前の公式ヘルプ確認
| 確認項目 | 見る理由 | メモすること |
|---|---|---|
| 締切 | いつまでに設定・変更すれば反映されるか | 設定期限、変更期限、休日扱い |
| 引落日 | ボーナスが入る日と支払いが出る日をまたがないか | 引落日、買付日、銀行口座の残高 |
| 上限 | 年間投資枠、毎月設定、ボーナス設定を混同しないため | 今年すでに使った枠、通常積立額、追加額 |
| 変更・取消方法 | 家計予定が変わった時に止められるか | 変更画面、取消期限、反映タイミング |
古いブログやSNSのスクショだけで判断すると、画面名が変わっている、締切を過ぎている、通常の積立額と追加設定を混同する、といったミスが起きやすくなります。
特に注意したいのは、「ボーナスが入る日」と「引落日」がずれることです。ボーナスが入ったと思って設定したのに、その前にカードやローンが落ちる。あるいは、設定したつもりが翌月扱いになる。こういう実務ミスは、投資判断そのものより家計に響きます。
だから、設定額を決める前に、日付を見ておきましょう。
追加しない条件を先に書く
ボーナス設定でいちばん強いメモは、「いくら追加するか」ではありません。
「どんな時は追加しないか」です。
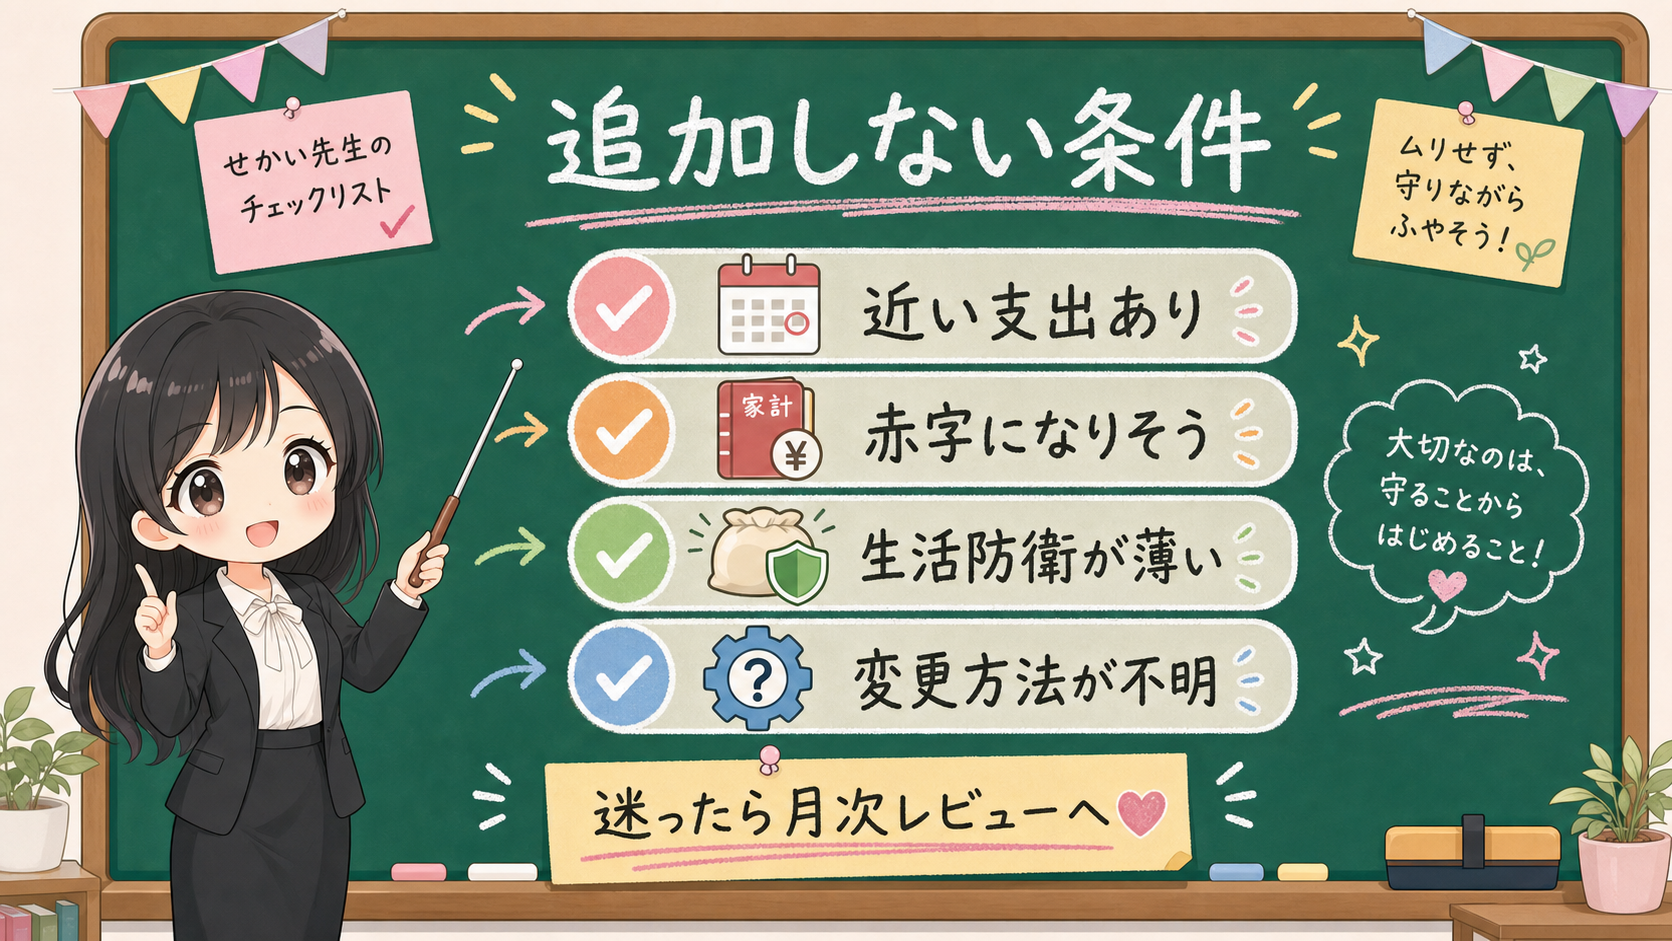
たとえば、次のどれかに当てはまるなら、追加額を下げるか、今回は追加しない判断を残しましょう。
- 3〜12か月以内に大きい支出がある
- カードやローンの支払いが重い
- 生活防衛資金が、自分で決めた下限を下回る
- ボーナス設定の締切、引落日、変更方法が確認できていない
- 追加した後の翌月家計が、赤字になりそう
- 投資額を増やす理由が「枠が残っているから」だけになっている
これは、弱気な判断ではありません。
長く投資を続けるための、かなり大事な守りです。
NISAは、利益を保証する制度ではありません。投資信託や株式などの価格は上下します。商品によって信託報酬などの費用もあります。値下がりした時に生活費が足りない状態だと、冷静に続けることが難しくなります。
ボーナスで増額するなら、増額後に値下がりしても、家計の予定が崩れないかを先に見ておきたいですね。
「今年の枠」より、「来月の家計」を先に見る
年末が近づくと、NISA枠が残っていることが気になるかもしれません。
ただ、年末は家計イベントも重なりやすい時期です。帰省、旅行、年払い、冬物、暖房費、教育費、車検、医療費、年末年始の買い物。枠が残っている時期と、支出が重なる時期が同じになることがあります。
ここで見たい順番は、今年の枠ではなく、来月の家計です。
年末に枠が残っていると、やっぱり埋めたくなっちゃいます……。
その気持ち、よくわかります。ただ、埋める前に次の4行を書いてみてください。書けた範囲で追加すれば、来月の家計も崩れませんよ。
4行メモ:ボーナス設定を触る前に書く
今回のボーナス額:
先に取っておく支出:
NISAに追加してよい上限:
次に見直す日:
この4行が書けない時は、まだNISA画面を触らなくて大丈夫です。
「いくら入れたいか」より先に、「いくらまでなら来月も困らないか」を書いてみましょう。これだけで、枠消化の焦りはかなり小さくなります。
もし迷うなら、月次お金レビューで、生活費、近い支出、収入、積立額、再開条件を、いったん同じ画面に並べてください。投資額を変える判断は、家計の数字を見てからで十分です。
年末のボーナス設定と同時にNISA口座の金融機関変更も考えているなら、先にNISA口座を変更したい人が年内にやってはいけないことで、今年買付済みか、変更したい年分、通知書、売却判断を分けましょう。ボーナス追加と口座変更を同じ勢いで触ると、確認すべき制度の箱が混ざります。
✅ まとめ:枠を埋める前に、家計の箱を埋める
- ボーナス設定は「枠を埋めるボタン」ではなく、家計が崩れない順番で使う
- 制度の年間枠と、家計で続く額は同じ数字にしない
- ボーナスは5つの箱に分け、長期投資は最後に置く
- 締切・引落日・上限・変更方法は、自分が使う会社の公式ヘルプで見る
- 先に「追加しない条件」を書いておく
この記事は、ボーナス設定を禁止しているわけではありません。
上手に使えば、毎月の積立だけでは入れにくい金額を、家計に合わせて追加する方法になります。けれど、焦って使えば、ただの無理になります。
枠を埋める前に、家計の箱を埋める。これが先ですよ。
事実・確認ポイント・変わりうる点
ここまでの話を、事実、確認行動、推測に分けます。
この記事で分けたこと
| 区分 | 内容 |
|---|---|
| 事実 | NISAには制度上の年間投資枠がある。ボーナス設定の具体的な操作仕様は、証券会社ごとの公式ヘルプで確認する必要がある。 |
| 確認ポイント | 投資前に、家計管理、使う予定のお金、生活防衛資金、リスク許容度を確認する。設定前に締切、引落日、上限、変更方法を見る。 |
| 変わりうる点 | ボーナス月は「枠を埋めたい」という焦りが出やすい。ただし、家計イベントと支払い予定によって、追加してよい金額は人によって変わる。 |