「新NISAを始めたいけど、まず何を買えばいい?」——口座は作ったのに、商品選びの画面で手が止まってしまう。そんな人は多いですよね。でも、最初に決めるのは商品名ではありません。最初の1万円は「増やす勝負金」ではなく、家計とリスクを小さく確認するための入口です。
- 新NISAで商品名より先に決める4つの順番
- 商品を選ぶ前に生活防衛資金を分ける理由
- 投資額は「1回いくら」ではなく月額で決めるコツ
- つみたて投資枠と成長投資枠をあわてて選ばない見方
まず結論からいきます。
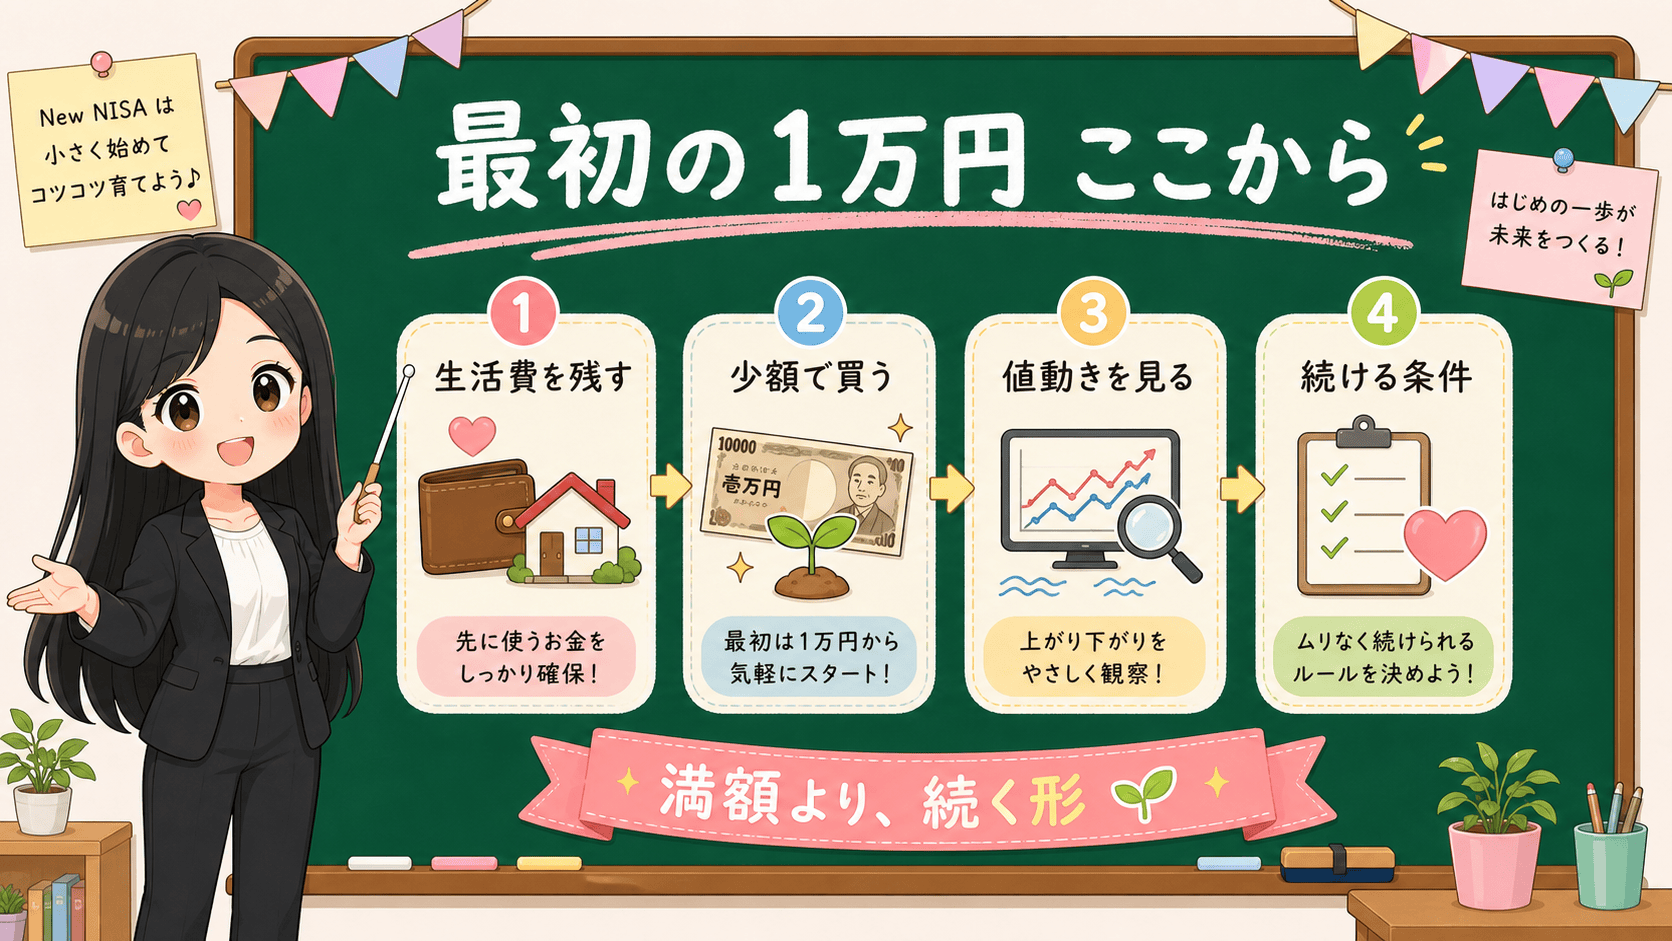
新NISAを始める前に決めるのは、商品名ではなく順番です。生活費と投資に回すお金を分け、月額を決め、枠を確認し、値動きを受け入れられる範囲で始める——この4ステップが先にきます。
最初の1万円は「大きく増やすための勝負金」ではありません。制度・家計・リスク・手続を、小さく確認するための開始額として扱いましょう。
とりあえず人気の商品を1万円分買えば、始めたことになりますよね?
買うだけなら始められます。ただ、生活費まで投資に回すと、値下がりしたときに困って途中でやめてしまいがちです。だから商品名より先に、家計から投資に回せるお金を分けるのが順番なんですよ。
この記事では、商品名を先に選ぶのではなく、家計・投資額・枠の確認・リスクの受け入れという順番で見ていきます。
先に結論:商品名より先に決める4つの順番
新NISAで最初に決めるのは、次の4つです。
商品名から入ると、判断の順番が逆になります。まず家計を整え、そのあとで枠と商品を見る——この順番なら、途中でやめずに済みますよ。
保存用:最初の1万円で決める4つの順番
| 順番 | 決めること | 止まる条件 |
|---|---|---|
| ①家計を分ける | 生活費・近い将来の支出と、投資に回せるお金を分ける | 生活防衛資金が足りない |
| ②月額を決める | 毎月いくらまでなら無理なく続けられるか | 生活費を削りすぎる金額になる |
| ③枠を確認する | つみたて投資枠の対象商品・条件を公式で見る | 対象商品や条件が確認できない |
| ④リスクを受け入れる | 値動きと元本割れを受け入れられる範囲か | 元本が減らない前提で考えている |
商品選びより先に、家計を「使う時期」で分ける
最初に見るのは、買う商品ではなく生活防衛資金です。
数か月以内に使う予定のあるお金は、値動きのある資産へ回さないのが前提です。たとえば家賃、税金、教育費、引っ越し費用、医療費、車検などが当てはまります。
生活防衛資金が不足しているなら、NISAの設定よりも現金余力の確保が先です。投資額を小さくしても、途中で取り崩さずに続けられる金額にすることが大切ですよ。
💰 投資額は「1回いくら」より「月いくら」で決める
最初の1万円を一度だけ入れるより、毎月いくらまでなら家計に無理がないかを決めましょう。
月1,000円、3,000円、5,000円でも、仕組みを理解しながら続けられるなら十分です。金額の大きさより、続けられることが先にきます。
月1,000円なんて少なすぎて、意味がないんじゃ……?
金額より「続けられること」が先です。小さく続けながら仕組みを覚えれば、あとから増やす判断もしやすくなります。逆に、生活費を削ってまで大きくすると続きませんよね。
生活費を削りすぎる金額や、クレジットカード支払いに不安が出る金額は避けましょう。投資は続ける前提で設計しますが、続けること自体が目的になってはいけません。
つみたて投資枠・成長投資枠は、あわてて選ばない
初心者は、まずつみたて投資枠の対象商品や条件を公式情報で確認するところからです。
つみたて投資枠は、一定の条件を満たす長期・積立・分散投資向けの商品が対象です。ただし、対象商品であっても価格変動リスクはあります。
成長投資枠を使う場合も、個別株やテーマ型商品を急いで選ぶ必要はありません。投資対象、手数料、値動き、売却時の扱いを理解できる商品から検討しましょう。
「対象商品だからリスクがない」わけではありません。枠はあくまで制度の入れ物で、中身の商品には値動きがある——ここを分けて見るのがポイントです。
こんな始め方は向いていません
次のような状態のときは、いったん立ち止まったほうがいいサインです。
- 生活費や近い将来使うお金を投資に回そうとしている
- 元本が減らない前提で考えている
- SNSや広告だけを見て商品を選ぼうとしている
- 手数料、税金、リスクを確認する時間を取れない
どれかに当てはまるなら、商品を選ぶ前に、家計とリスクの整理へ戻りましょう。
最後に、公式情報で確認すること
商品を決める前に、次の点を公式情報で見ておきましょう。
- NISA制度の概要、つみたて投資枠、成長投資枠
- NISA口座の手続
- NISAに関する税務情報
- 金融機関ごとの手数料、対象商品、注意事項
制度と税務は金融庁・国税庁、手数料や対象商品は各金融機関——情報の出どころを分けて見ると、迷いにくくなりますよ。
まとめ:最初の1万円は「確認するための開始額」
- 決めるのは商品名ではなく順番。家計→月額→枠→リスクの4ステップ
- 先に生活防衛資金を分け、数か月以内に使うお金は投資に回さない
- 投資額は「1回いくら」より月いくら続けられるかで決める
- つみたて投資枠・成長投資枠とも、対象商品でも価格変動リスクはある
- 制度・手続・手数料は、公式情報と各金融機関で分けて確認する
最初の1万円は、増やす勝負ではなく、家計とリスクを小さく確認するための入口です。順番さえ間違えなければ、少額からでも落ち着いて続けられますよ。
事実・確認ポイント・変わりうる点
| 区分 | 本文での扱い |
|---|---|
| 事実 | 新NISAにはつみたて投資枠と成長投資枠があり、つみたて投資枠は一定の条件を満たす長期・積立・分散投資向けの商品が対象であること。対象商品であっても価格変動リスクがあること。制度の概要・口座の手続・税務情報・金融機関ごとの手数料や対象商品は公式情報で確認できること。 |
| 確認ポイント | 商品名より先に、生活費と近い将来の支出を分けること、月額の投資額を決めること、つみたて投資枠の対象商品や条件を確認すること、値動きと元本割れを受け入れられる範囲で始めること。 |
| 変わりうる点 | 個別に最適な投資額や商品、家計の現金余力、金融機関ごとの手数料・対象商品・注意事項、制度や税務の最新の取り扱い。 |