「年末のうちにNISAの金融機関を変えておきたい」——そう思ったとき、最初に開くのはたいてい比較サイトや新しい会社の申込画面ですよね。でも、その前に見るべき場所があります。最初の分かれ道は、今年すでにNISAで買ったかどうかです。ここを飛ばして申込へ進むと、二重申込、書類待ち、年分の取り違え、残高移管の誤解、不要な売却判断が一気に混ざります。この記事では、NISA口座の金融機関変更を、申込ボタンを押す前に見る順番へ分けていきます。
- 金融機関を変える前にまず確認する1つのこと(今年NISAで買ったか)
- 手続きを「いまの会社・通知書・新しい会社」の3つに分ける理由
- 年末にやってはいけない4つの操作(二重申込・残高移管の誤解など)
- 口座変更と売却の判断を混ぜないための考え方
まず、結論からいきます。
NISA口座の金融機関変更は、できます。ただし「どの会社に移すか」を考える前に、見てほしいものがあります。それが年分(ねんぶん)です。
今年分のNISAをどの金融機関で使うのか。来年分のNISAをどの金融機関で使うのか。この2つを混ぜると、手続きが急にわかりにくくなります。
年内なら、いまの口座を閉じて新しい会社でやり直せますよね?
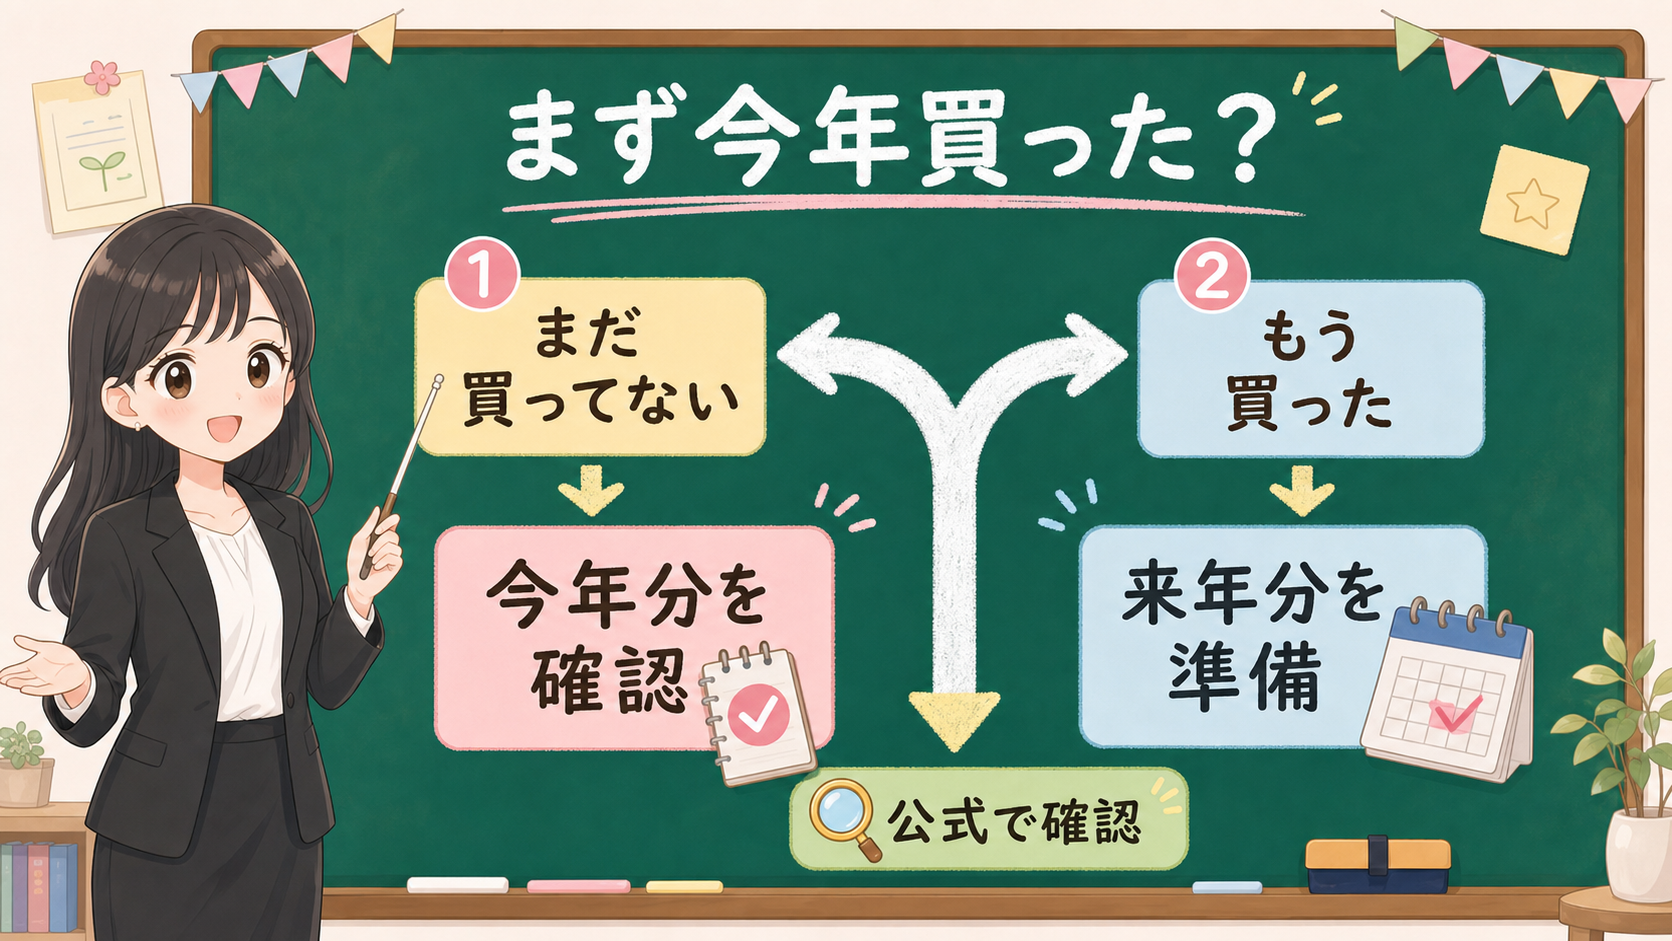
そこが、年末にいちばん間違えやすいところなんです。今年すでにNISAで買っていると、その年分は金融機関を変えられません。「閉じてやり直す」と考えると、口座廃止・通知書・売却・再開設・複数申込が一気に混ざります。まずは「今年もう買ったか」だけ、先に確かめましょう。
先に結論:口座は変えられる。でも「今年分」と「来年分」を分ける
NISA口座の金融機関変更ができること自体は、公式にも案内されています。
金融庁のFAQでは、変更前の金融機関に「金融商品取引業者等変更届出書」を提出し、交付された「勘定廃止通知書」を、新しい金融機関へ「非課税口座開設届出書」とあわせて提出する流れが示されています。
国税庁の手続ページでも、すでにNISA口座を開設している人が一定の手続きを行うことで、他の金融機関に非課税口座を開設できることが案内されています。
ここで大事なのが、提出期間です。
変更後の金融機関でNISA口座を設けたい年分について、変更届出は基本的に前年10月1日からその年9月30日までの間に行う必要があります。
そして、もう1つ。その届出を出す前に、変更前の金融機関の非課税口座で、その年分のつみたて投資枠または成長投資枠に上場株式等の受入れがすでにある場合、その年分について金融機関の変更はできません。
ここが、年末にいちばんつまずくポイントです。「今年もうNISAで買っているけれど、年内なら今の口座を閉じて新しい会社でやり直せるのでは」と考えると、口座廃止・通知書・売却・再開設・複数申込が一気に混ざります。金融庁FAQと国税庁の手続ページは、届出の提出日以前にその年分の受入れがある場合、その年分の金融機関変更はできない旨を示しています。
この記事の結論は、4つです。
- まず、今年NISAで買ったかを確かめる。
- 次に、変えたいのが今年分か来年分かを分ける。
- 手続きは、いまの金融機関・通知書・新しい金融機関の3つに分ける。
- 売却や商品選びは、口座変更の手続きと混ぜない。
この4つだけで、年末のNISA口座変更は、かなり落ち着いて見られるようになりますよ。
最初の分岐は「今年もう買ったか」
年末に口座変更を調べると、すぐに比較表やキャンペーン情報へ目が向きますよね。
でも、初心者が最初に見るべきなのは、比較表ではありません。今年の取引履歴です。
今年まだNISAで買っていない人と、今年すでにNISAで買った人では、読むべき話が変わります。さらに、自分が買ったかどうかを覚えていない人もいます。積立設定が動いていた、ボーナス設定で一度だけ買っていた、分配金再投資や注文状態を見落としていた、ということもありますよね。
だから、まず「今年買ったか」を1行だけ書き出してみましょう。
保存用:最初に見る3つの状態
| 状態 | 次の読み方 | 注意すること |
|---|---|---|
| 今年まだNISAで買っていない | 今年分の金融機関変更ができるか、公式手続きで確認する | 金融機関ごとの締切、書類、税務署確認を本文だけで断定しない |
| 今年すでにNISAで買った | 今年分ではなく、翌年分の変更準備として読む | 今年分を別会社に移す前提にしない |
| よくわからない | いまの金融機関の取引履歴、NISA利用状況、積立設定を見る | 画面の印象だけで「未使用」と決めない |
この表でいう「買った」は、気持ちの話ではありません。
「買うつもりだった」「設定した気がする」「まだそんなに金額は大きくない」ではなく、その年分のNISA口座で上場株式等の受入れがあったかどうかで見ます。
年末に焦っている人ほど、最初の問いは小さくしましょう。「今年、もうNISAで買いましたか?」——この問いに答えられないまま、新しい会社の申込画面へ進まない。ここが、この記事のいちばん大事なところです。
手続きは「いまの会社・通知書・新しい会社」の3つの箱で見る
口座変更は、スマホアプリを入れ替えるような作業ではありません。
税務署確認、非課税口座、年分、通知書がからみます。だから、画面上で「新しい会社のNISAを申し込む」だけを見ても、全体像は見えません。
手続きは、3つの箱に分けて見ていきましょう。
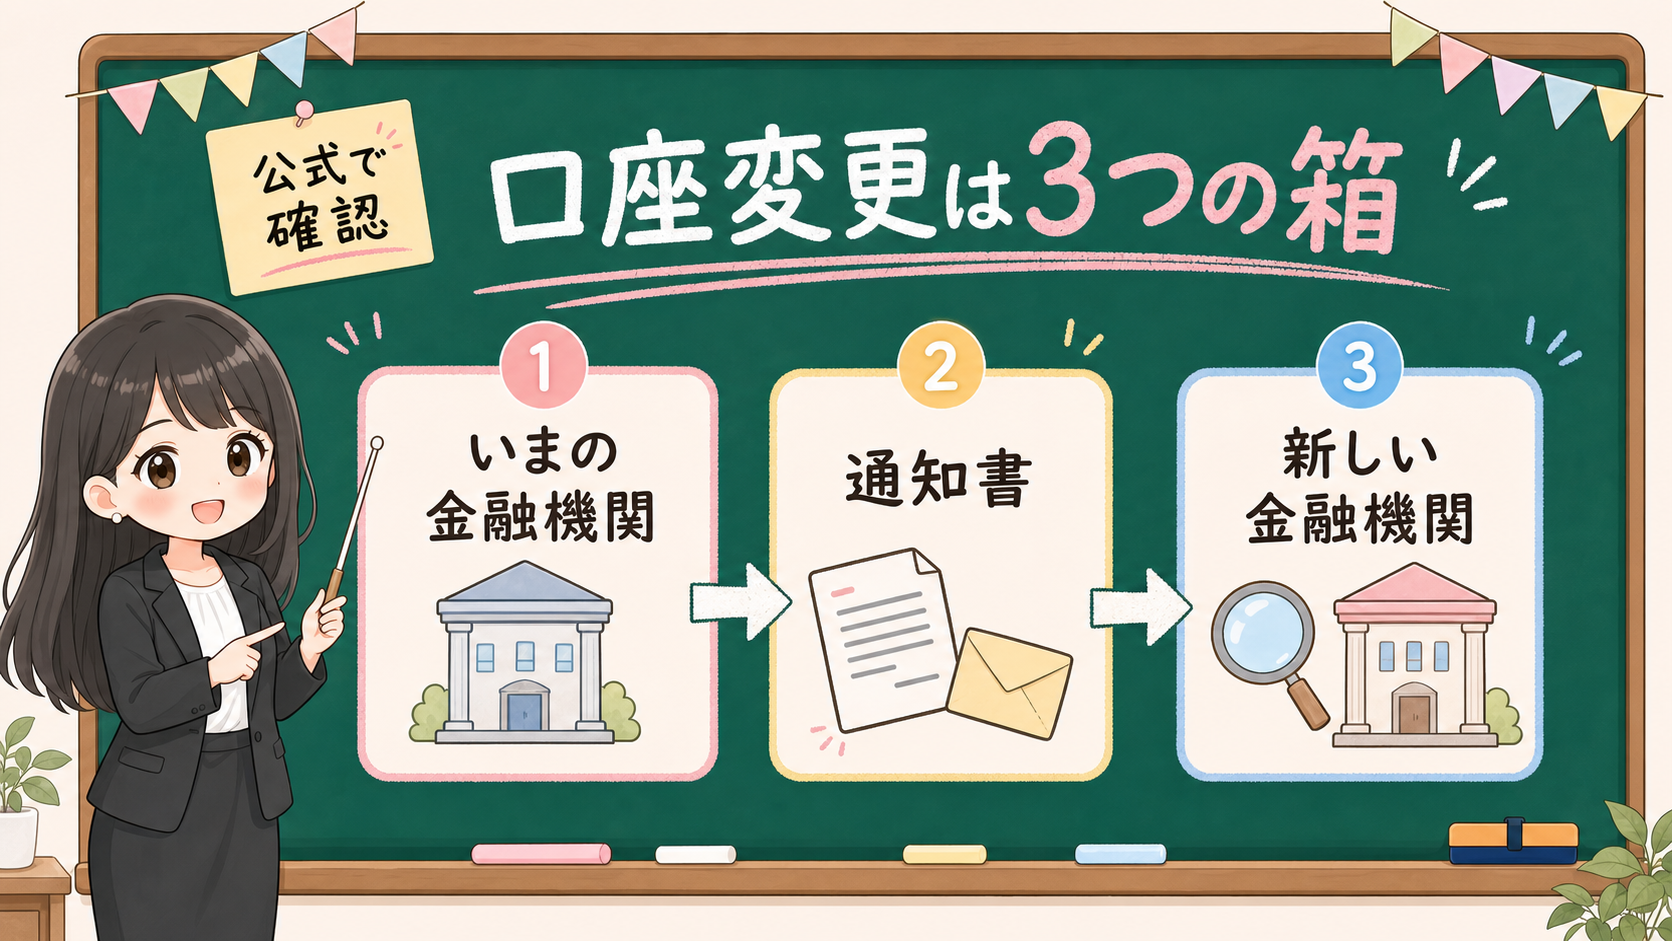
いまNISA口座を開いている金融機関で、金融機関変更の届出を見ます。金融庁FAQでは、「金融商品取引業者等変更届出書」を提出する流れが案内されています。金融機関によって、手続き画面、郵送の有無、本人確認、通知書の発行方法、受付締切が違うことがあります。
2つ目は、通知書です。金融機関変更では、「勘定廃止通知書」や、状況によって「非課税口座廃止通知書」など、似た名前の書類が出てきます。ここで自己判断すると危険です。どの書類が必要か、紙なのか電子なのか、再発行できるのか、いつ届くのかは、いまの金融機関の公式ページやサポートで確かめます。
3つ目は、新しい金融機関です。新しい金融機関では、非課税口座開設届出書、本人確認、マイナンバー、税務署確認などがからみます。国税庁の手続ページでは、NISA口座を開設する際に、氏名、生年月日、住所、マイナンバーを告知する必要があることも案内されています。
この記事は、制度の地図であって、実際の操作説明書ではありません。何を提出するか、いつまでに出すか、本人確認やマイナンバーが必要か、オンラインで完結するか、郵送が必要か、手数料や郵送費があるかは、利用する金融機関の公式ページへ戻って確かめてください。
保存用:3つの箱で見る手続き
| 箱 | 見るもの | ここで止める誤解 |
|---|---|---|
| いまの金融機関 | 変更届出、通知書の発行、受付締切 | 新しい会社だけで完結すると思う |
| 通知書 | 勘定廃止通知書、非課税口座廃止通知書など | 書類名を自己判断する |
| 新しい金融機関 | 非課税口座開設届出、本人確認、マイナンバー、税務署確認 | 申込ボタンを押せばすぐ使えると思う |
3つを分けると、焦りが減ります。いまの金融機関で何を出すのか。通知書は何か。新しい金融機関で何を出すのか。まずは、これだけです。
⚠️ 年内にやってはいけない4つ
「年内にやってはいけない」と聞くと、怖い話に見えるかもしれません。でも、罰則で脅したいわけではありません。
早く進めるつもりで押したボタンが、あとから確認や取消しを増やすことがあります。だから年末は特に、遠回りになりやすい操作を先に避けておきましょう。
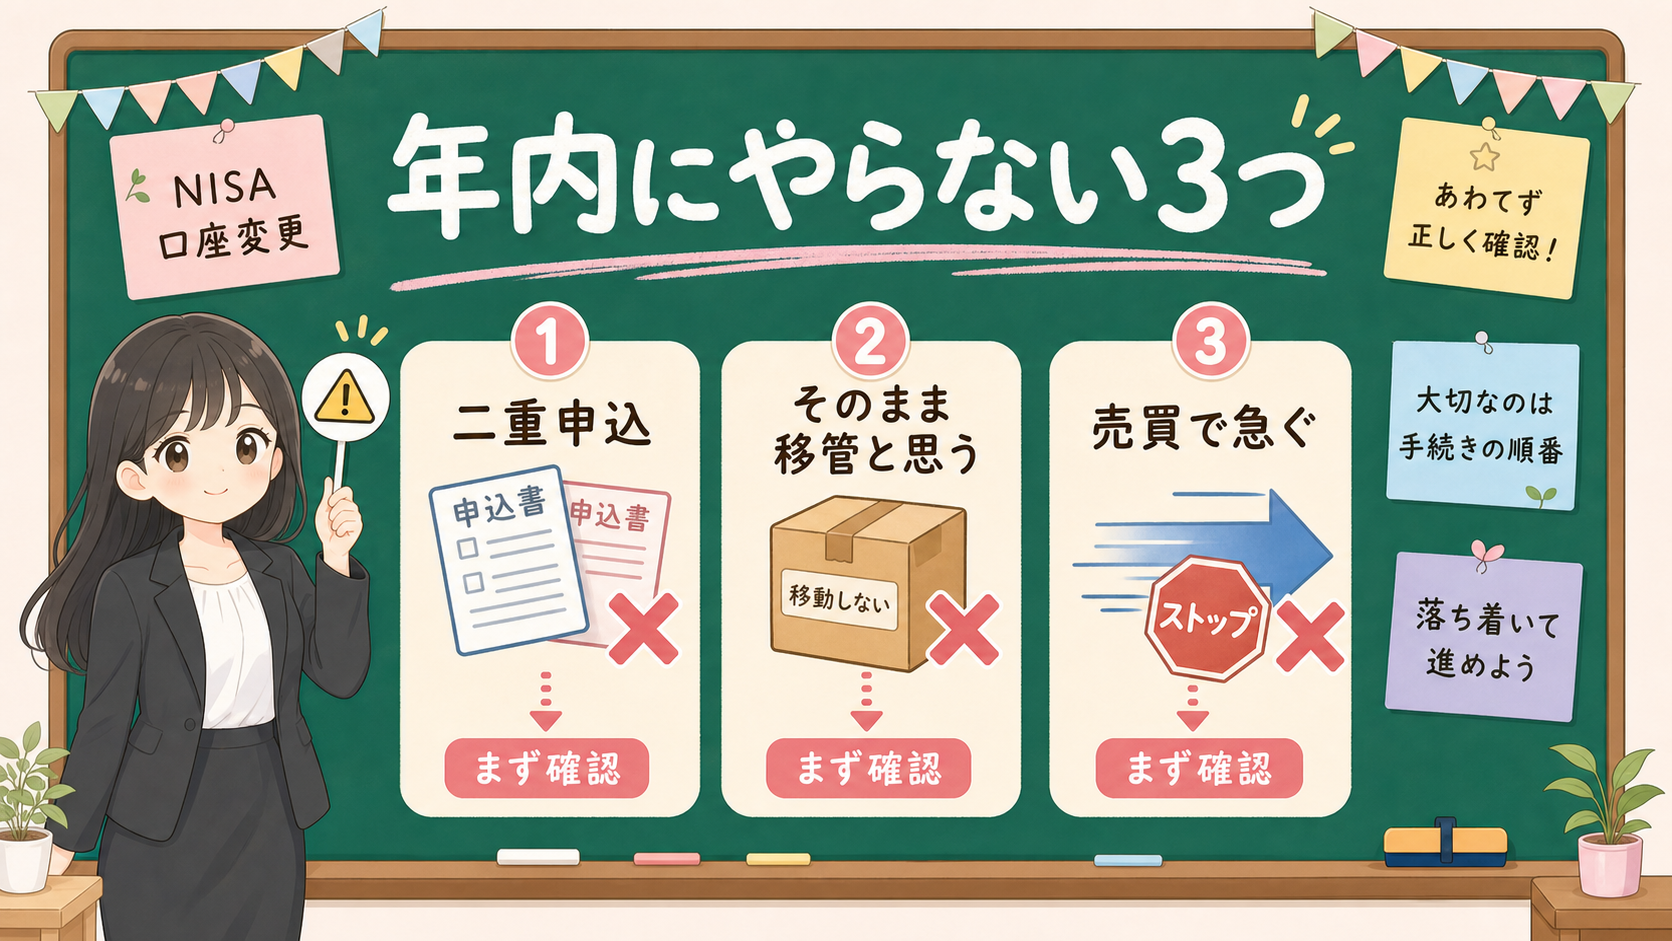
1. 複数の金融機関に申し込んで、早い方を使おうとする
NISAは、同一年分で複数の枠を重複して使う制度ではありません。
国税庁の資料では、複数の金融機関に同一年分の申込みをしてしまった場合の整理として、希望する金融機関を一つ選び、他の金融機関には取消しを申し出る方向が示されています。
「早く通った方を使えばいい」という感覚で進めると、あとで照会や取消しが必要になり、結局は遅くなることがあります。
もし、すでに複数社へ申し込んでしまった場合は、ここで自己判断を重ねないでください。希望する金融機関を一つに絞り、各社の公式ヘルプやサポートで、いまの申込状態を確かめます。
2. 保有商品がそのまま移る前提で考える
NISA口座の金融機関変更は、スマホのデータ移行のようなものではありません。
国税庁PDFのQ&Aや証券会社の手続きページでは、変更前の金融機関のNISA口座にある上場株式等を、変更後の金融機関のNISA口座へ移管できない旨が示されています。
ここで大事なのは、「移せないなら売るしかない」とすぐ考えないことです。
保有商品がそのまま移らないことと、売却すべきかどうかは、別の話です。売るか、持ち続けるか、課税口座で何をするか、新しい金融機関で何を買うか。これは口座変更の手続きとは別の判断ですよね。
3. 口座変更のために売る
口座変更は手続き、売却は投資判断です。この2つを同じにすると、「新しい会社に変えたいから、とりあえず売る」という流れになりやすくなります。
売却には、家計の理由、商品を持つ理由、値動きへの不安、税制上の扱い、受渡日、使う予定のお金がからみます。NISAで売却した後の枠の戻り方も、今年の年間投資枠と翌年以降の非課税保有限度額を分けて見る必要があります。
売却を考えている人は、先にNISAで途中売却したら枠はいつ戻る?で、売却前の4行メモを作ってみてください。口座変更のために売るのではなく、売る理由を別に書く。ここを分けるだけで、不要な売買はかなり減ります。
4. つみたて投資枠と成長投資枠を別々の会社で使えると思う
金融庁FAQでは、つみたて投資枠と成長投資枠を別々の金融機関で利用することはできず、一つの金融機関で利用することが案内されています。
「つみたて投資枠はA社、成長投資枠はB社」と分けるつもりで調べているなら、ここで一度止まりましょう。
もちろん、年単位で金融機関を変更することは可能です。ただし、同じ年分の中で枠を便利に分割して使うイメージではありません。ここも、今年分か来年分かに戻して考えます。
売る・移す・選び直すを、口座変更と混ぜない
NISA口座を変えたい理由は、いろいろありますよね。
画面が使いにくい。積立設定の自由度が違う。クレジットカード積立の条件を見直したい。対象商品を確認したい。サポートの受けやすさを変えたい。手数料やポイント、アプリ、入出金のしやすさを比べたい。
こうした比較軸を見ること自体は、悪いことではありません。ただし、比較軸を見る前に、手続きと売却を分けます。
新しい金融機関の候補としてマネックス証券も見ている場合は、先にマネックス証券のNISAを候補に入れる前に見る5項目で、制度・商品・費用・積立・防御を同じ順番で確かめてください。口座変更の手続きと、金融機関を比べる理由を混ぜないためです。
保存用:口座変更と売却判断を分ける
| 考えていること | これは何の判断? | 先に見る場所 |
|---|---|---|
| 金融機関を変えたい | 制度手続き | 金融庁FAQ、国税庁手続ページ、いまの金融機関、新しい金融機関 |
| 保有商品を売りたい | 投資・家計判断 | 売る理由、使う時期、商品を持つ理由、No.39の売却前メモ |
| 新しい商品を買いたい | 商品選び | 金融庁対象商品リスト、目論見書、月報、費用、リスク |
| 証券会社を比べたい | サービス比較 | 公式ヘルプ、手続き条件、サポート、入出金、設定仕様 |
この表は、かなり地味です。でも、年末のNISA口座変更では、この地味さが効きます。
「移せないなら売る」「今年買ったけど新しい会社でやり直す」「つみたて枠だけ移す」「複数社に出して早い方を使う」。こうした考えは、全部、手続き・売却・商品選び・サービス比較が混ざった状態です。
混ざったまま進めると、1つの不安を消すために、3つの新しい不安が出てきます。だから、先に紙へ分けましょう。口座変更の理由。売却の理由。新しい商品を買う理由。金融機関を比べる理由。それぞれ別の欄に書きます。
📝 申込前に「公式確認メモ」を1枚つくる
最後に、申込前の1枚メモをつくりましょう。
目的は、完璧な比較表をつくることではありません。申込ボタン、廃止ボタン、売却ボタンを押す前に、どの公式ページへ戻るかを決めておくことです。
結局、どこを見れば迷わないんでしょう?
戻る先を、先に決めておくのがコツです。制度は金融庁と国税庁、実際の手続きはいまの会社と新しい会社。この4つに戻ると決めておけば、途中で不安になっても迷子になりません。次のメモに、いまの状況を書き込んでみましょう。
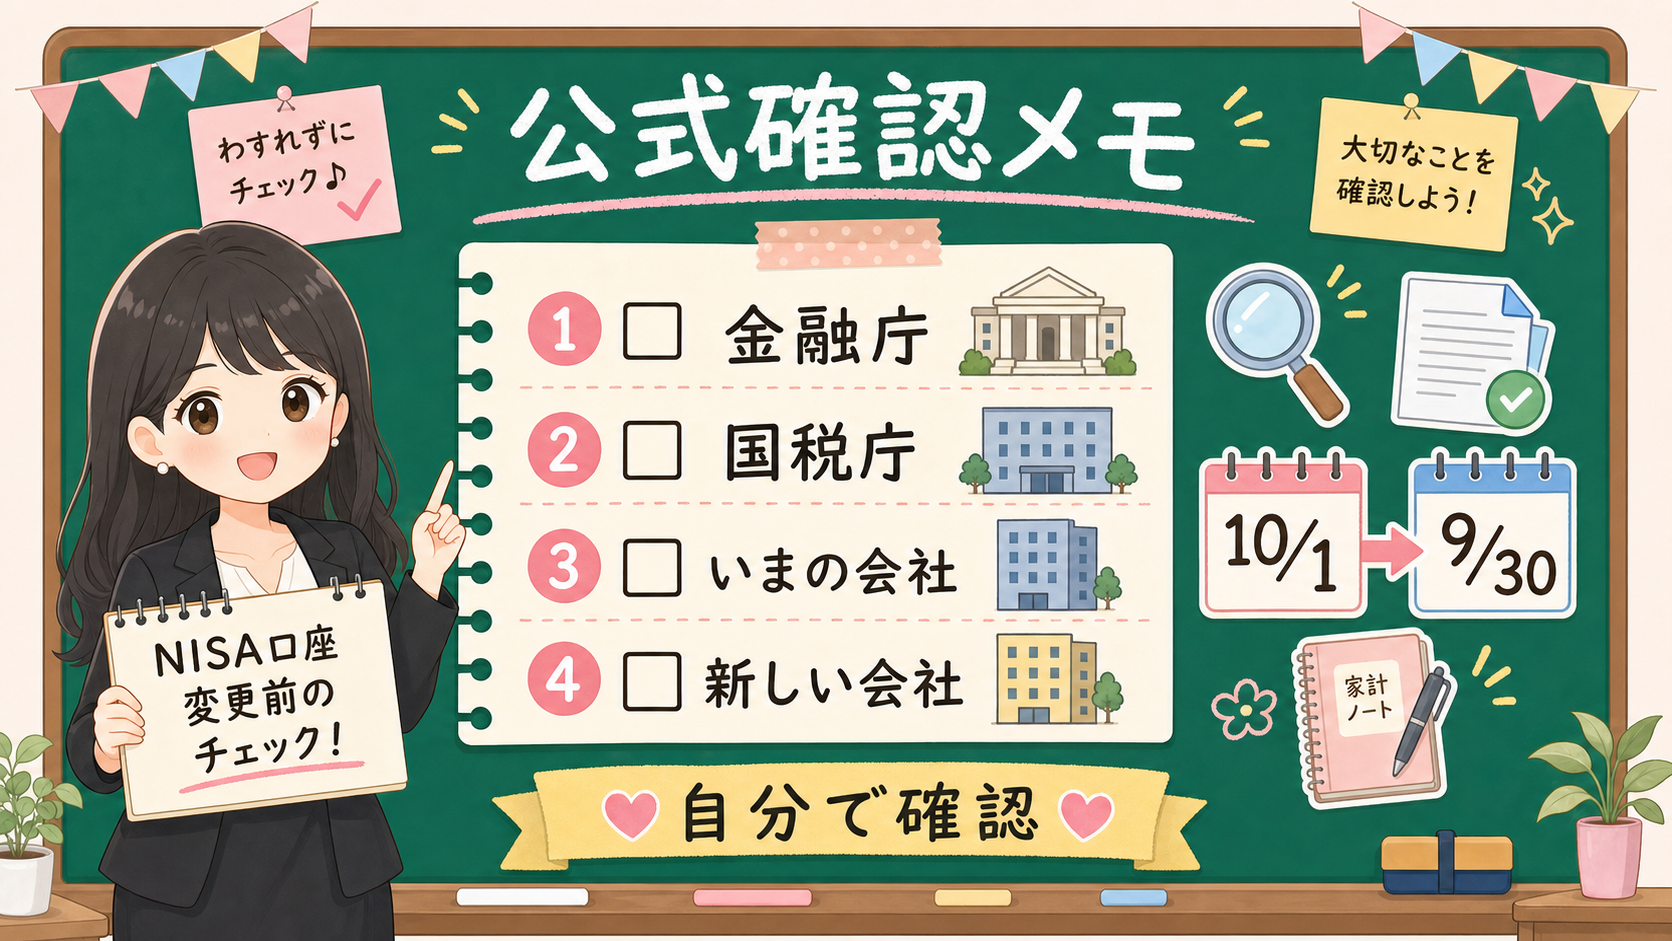
保存用:NISA口座変更前の1枚メモ
| 確認 | 書くこと | 迷ったら |
|---|---|---|
| 今年NISAで買った? | Yes / No / 不明 | いまの金融機関の取引履歴を見る |
| 変えたい年分は? | 今年分 / 来年分 | 金融庁FAQと国税庁手続ページを見る |
| いまの金融機関 | 手続きURL / 通知書 / 締切 | 公式ヘルプまたはサポートへ |
| 新しい金融機関 | 申込URL / 必要書類 / 審査期間 | 公式ヘルプまたはサポートへ |
| 通知書は必要? | 勘定廃止通知書 / 非課税口座廃止通知書 / 不明 | 書類名を自己判断しない |
| 保有商品をどうする? | 持ち続ける / 売却検討 / 不明 | 口座変更と売却判断を分ける |
| 売却理由 | 家計 / 商品理由 / 感情 / その他 | 売却前メモへ戻る |
| 申込状況 | 未申込 / 申込済 / 複数申込してしまった | 希望金融機関を一つに絞って公式確認 |
この1枚メモをつくると、次に何を調べるべきかが見えてきます。
今年すでに買っていたなら、今年分の変更ではなく、翌年分の準備として落ち着いて読み直す。通知書の種類がわからないなら、いまの金融機関の公式ページへ戻る。新しい金融機関の申込条件がわからないなら、新しい金融機関の公式ページへ戻る。売却を考えているなら、口座変更とは別に、家計と商品理由を分ける。
これで十分です。年末の手続きは、勢いで進めるほど難しくなりますからね。
まとめ:口座変更は、急ぐより順番を守る
NISA口座を変更したいとき、いちばん大事なのは「急ぐこと」ではありません。順番です。
- NISAの金融機関変更はできる。でも「口座」より先に年分(今年分か来年分か)を分ける
- 変更届出は基本的に前年10月1日〜その年9月30日。その年分に受入れ済みなら、その年分は変更できない
- 手続きはいまの会社・通知書・新しい会社の3つの箱で見る
- 年内にやってはいけないのは、二重申込・残高移管の誤解・口座変更のための売却・枠の分割利用の4つ
- 売却・商品選び・会社比較は、口座変更の手続きと混ぜない
口座変更そのものは、悪いことではありません。使いやすい金融機関を選び直したい、手続きや画面を整理したい、積立設定を見直したい——そう考えるのは自然なことです。
ただ、NISAは非課税の年分と税務署確認がからむ制度です。新しい会社の申込画面へ進む前に、1枚だけメモをつくる。今年買ったか。どの年分を変えたいか。いまの金融機関で何を出すか。新しい金融機関で何を出すか。売却を考えているなら、その理由は口座変更とは別か。
この順番で見れば、不要な二重申込や、移せる前提の計画や、勢いでの売却に進みにくくなりますよ。NISA口座変更は、乗換競争ではありません。申込の前に、まず「今年買ったか」から。そこから始めれば大丈夫です。
事実・確認ポイント・変わりうる点
最後に、この記事の根拠の扱いを分けておきます。
証券会社の手続きページは具体的で便利です。ただし、会社ごとの案内は販売導線も含みます。この記事では金融庁と国税庁を主な根拠にし、証券会社ページは「実際の手続きは会社ごとに違う」という例として扱っています。
また、国税庁PDFのQ&Aは、金融機関変更や残高移管の誤解を補助的に確かめるために使っています。ただし旧制度文脈を含む資料なので、2026年時点の本文では、金融庁FAQと国税庁の手続ページを主に置いています。
| 区分 | 本文での扱い |
|---|---|
| 事実 | 金融機関変更は可能。提出期間や当年受入れ済みの場合の制約は、金融庁FAQと国税庁手続ページで確認。 |
| 確認ポイント | 実際の書類、締切、本人確認、マイナンバー、通知書の扱いは、いまの金融機関と新しい金融機関の公式ページで確認。 |
| 変わりうる点 | どの金融機関が合うか、どの商品を持つか、売るかどうかは本文では断定しない。家計、商品理由、公式情報で分ける。 |