「NISAは売ったら枠が戻るらしい」——この一文だけで証券会社の画面を開くと、かなり高い確率で混乱しますよね。NISAでは、戻る枠、今年また使える枠、売った利益、売った損失、手元の現金が、全部同じ数字に見えるからです。でも、ここで一度立ち止まりましょう。売って戻るのは「翌年以降」の枠、基準は「買った時の金額」です。
- 売って戻る枠を、なぜ翌年以降の非課税保有限度額で見るのか
- 戻る金額の基準が売値や利益ではなく取得価額(買った時の金額)である理由
- 売却後にやりがちな3つの誤解(年内すぐ復活・利益分も戻る・損失が消える)
- 売る前に書く4行メモと、売った後に見る順番
先に、いちばん大事なところだけ言いますね。
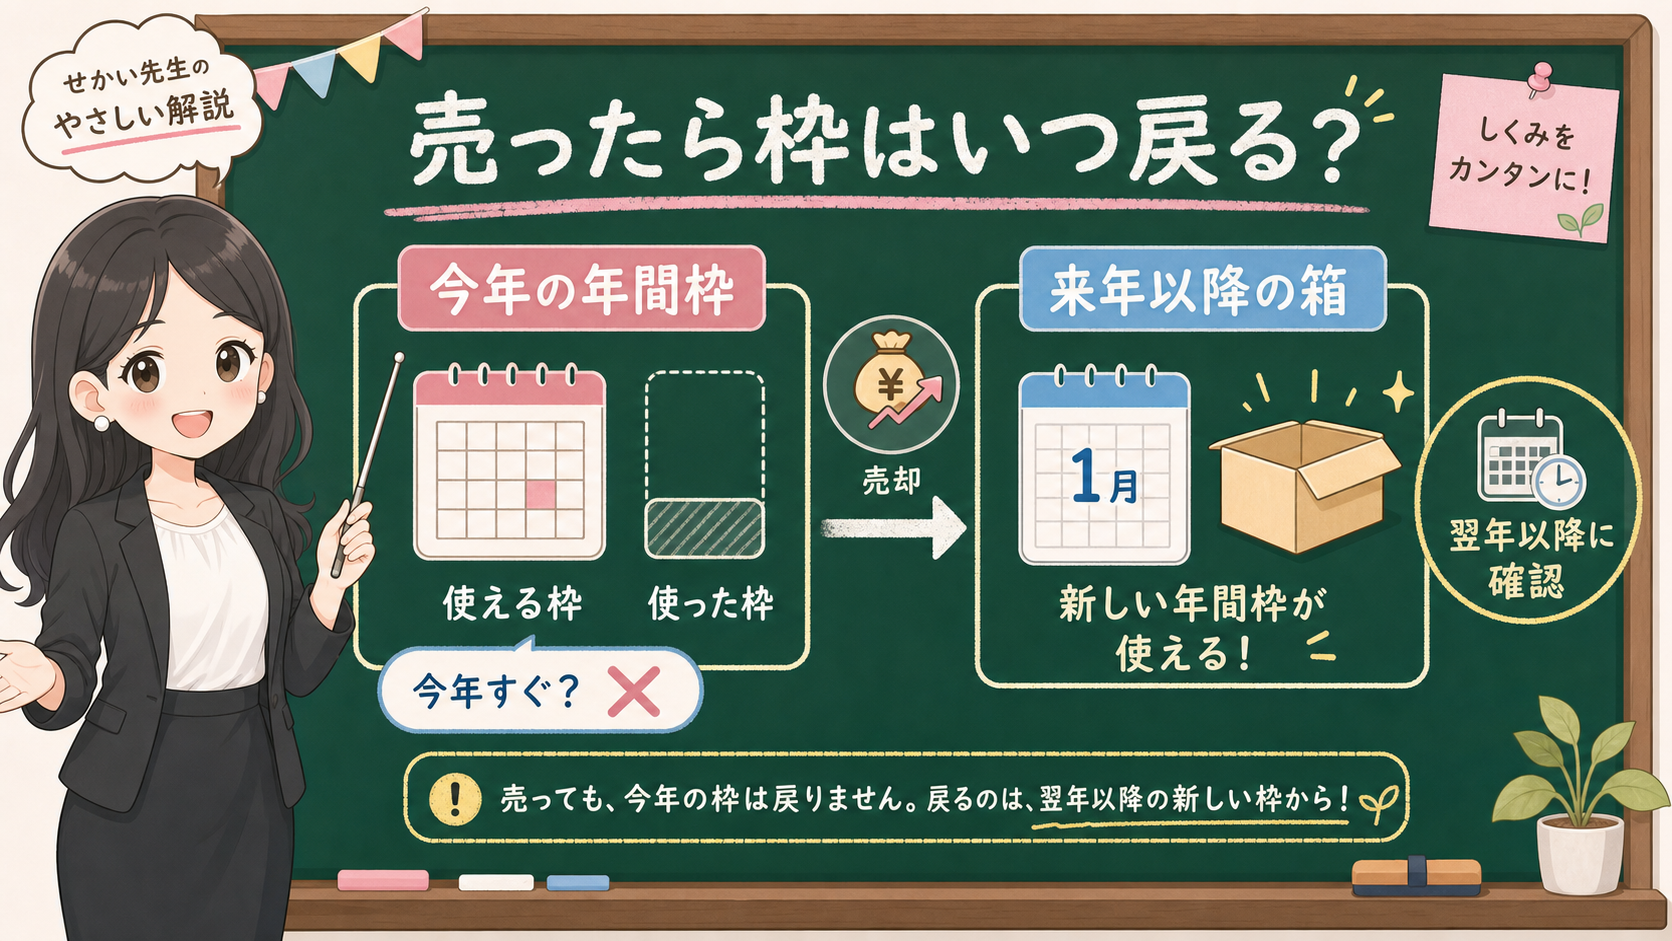
金融庁はNISAを、一定の投資枠から得られる利益が非課税になる制度として説明しています。この制度で売った後に戻る枠は、同じ年の年間投資枠ではなく、翌年以降の非課税保有限度額で見ます。非課税保有限度額は、NISAで持てる大きな箱のことですね。
しかも、戻る枠の基準は売った金額でも利益でもなく、取得価額(買った時の金額)です。売って120万円が手元に入っても、その120万円がそのまま枠として戻るわけではありません。
売ったら枠が戻るって聞きました。じゃあ今日売れば、今年もう一回同じだけ買えますよね?
そこが一番の落とし穴です。戻るのは「翌年以降」の非課税保有限度額で、今年の年間投資枠が売った瞬間に復活するわけではありません。しかも戻る大きさは、売って手にした金額ではなく、買った時の金額が基準なんです。まずはこの2つを分けましょう。
まず結論:戻るのは「翌年以降」「簿価分」
この記事で固定したい結論は、次の5つです。
- NISAで売っても、同じ年の年間投資枠がその場で増えるとは考えない
- 売却後に再利用できる枠は、翌年以降の非課税保有限度額側で見る
- 戻る枠は売値や利益ではなく、取得価額(買った時の金額)を基準にする
- 売却益が非課税であることと、売る判断が家計に合っているかは別問題
- NISA内の損失を、課税口座の利益と自由にぶつけて税金を減らす前提にしない
金融庁の説明でも、NISAは「一定の投資枠から得た利益が非課税になる制度」です。売買の失敗を消す制度でも、枠を増やすゲームでもありません。
特に初心者が混ぜやすいのは、次の3つの箱です。
保存用:売却後に分ける3つの箱
| 箱 | 何を見るか | 混ぜると起きること |
|---|---|---|
| 今年の年間投資枠 | その年に新しく投資できる上限 | 売れば年内にまた同じ枠を使えると思い込む |
| 非課税保有限度額 | NISAで持てる大きな箱 | 翌年以降の再利用と今年の買付を混同する |
| 売却損益 | 売った結果として利益か損失か | 利益分まで枠が増える、損失が消えると考える |
この3つを分けるだけで、画面の見え方はかなり変わりますよ。
「売ったら枠が戻る」は、短く言えば間違いではありません。ただ、その一言だけだと危ないんです。頭の中で「いま売れば今年もう一度買える」「120万円で売れたら120万円分の枠が戻る」「損して売れば損失も制度上きれいに消える」まで、一気につながりやすいからですね。
この記事では、そのつながりをいったん切ります。まず見るのは今年の枠ではなく、売る理由です。
利益ではなく「買った時の金額」で見る
一番つまずきやすいのは、売った時の金額と戻る枠を同じだと思うことです。
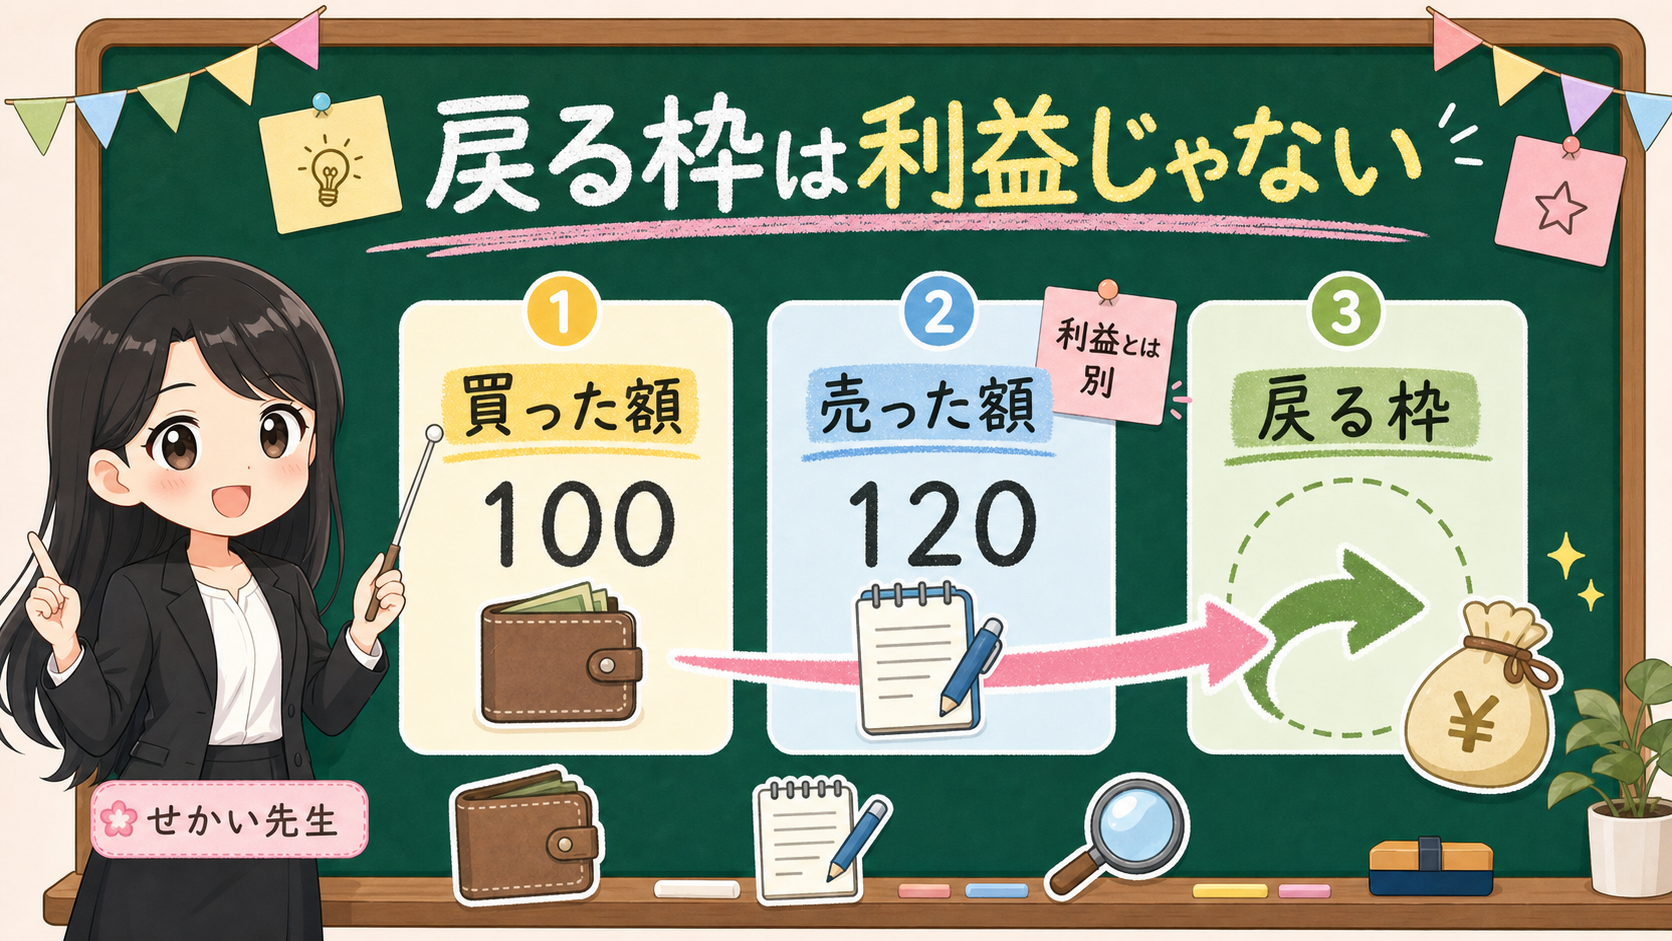
たとえばNISAで100万円分の投資信託を買い、評価額が120万円になった時に全部売ったとします。手元に入る売却代金は120万円、利益は20万円です。でも枠の話では、120万円も20万円も、そのまま「戻る枠」としては扱いません。
戻る枠を理解する入口は、取得価額、つまり買った時の金額のほうです。
ここで幼稚園の箱に戻して考えてみましょう。
お菓子の箱に100個入れました。あとで120個に増えました。箱から取り出すと120個が手元に来ます。でも「もともと入れた場所」として記録するなら、最初に使った場所は100個分。20個増えたのは投資の結果であって、枠そのものが20個増えたわけではありません。
もちろん現実のNISAはお菓子ではありません。価格変動、手数料、信託報酬、売買タイミング、受渡日、証券会社ごとの画面表示があります。だからこそ本文では制度の大枠だけを固定し、個別の注文操作は各証券会社の公式ヘルプへ戻します。
数字を整理すると、こうなります。
保存用:画面で混ざる5つの数字
| 数字 | 意味 | 見るタイミング |
|---|---|---|
| 取得価額 | 買った時の金額。枠再利用の理解で重要 | 売却前後に必ず確認する |
| 評価額 | いま売れそうな時価の目安 | 感情が動きやすいので単独で判断しない |
| 売却代金 | 売った後に受け取る金額 | 使う予定、受渡日、家計口座への移動とセットで見る |
| 売却損益 | 利益が出たか、損失が出たか | NISA損失の税務扱いと分けて見る |
| 年間投資枠 | その年に新しく投資できる上限 | 売却で年内に即復活するものとして扱わない |
この表で一番大事なのは、評価額を中心にしないことです。
評価額は、とにかく目立ちます。赤い数字や青い数字で表示され、増えれば気分が上向き、減れば気持ちが沈みます。でも売却後の枠を理解する時は、評価額だけを見ても答えに届きません。買った時の金額、今年の年間投資枠、翌年以降の非課税保有限度額、売却代金、そして売る理由を分ける必要があります。
これは、NISAで損した時に損益通算できるのかを考える時と同じ発想です。NISAの非課税は便利な仕組みですが、損失を課税口座の利益と自由にぶつけるための制度ではありません。赤い数字を見た時ほど、制度の箱と家計の箱を分けましょう。
売る理由は3つに分ける
売却そのものを悪者にする必要はありません。
生活費が必要なら、売ることは現金化の選択肢になります。近い支出があるなら、価格変動のある商品を持ち続けるより、現金に戻したほうが家計として読みやすい場面もあります。商品を持つ理由が変わったなら、見直しが必要になることもありますよね。
ただし、「枠が戻るから売る」は危ない入り口です。
でも、枠がまた使えるようになるなら、利益が出ている今のうちに売っておいた方が得じゃないですか?
その「得」がどこから来るのかを、一度分けてみましょう。枠が戻るのは翌年以降で、基準は買った時の金額。利益分だけ枠が増えるわけではありません。売る理由が「枠」だけなら、まだ売り時とは言いにくいんですね。
売る理由は、最低でも次の3つに分けておきましょう。
保存用:売る理由の3分類
| 理由 | 確認すること | 本文での扱い |
|---|---|---|
| 近く使うお金が必要 | 生活費、税金、教育費、住宅、医療費、引っ越し費用 | 家計のための現金化として整理する |
| 商品を持つ理由が変わった | 投資先、費用、分配方針、リスク、純資産、月報 | 目論見書や運用報告書へ戻す |
| 配分を整えたい | 目標配分、現在配分、ずれ幅、NISAと課税口座のどちらを触るか | リバランスの確認表へ送る |
この3分類に入らない時は、売る前に少し立ち止まります。
たとえば、SNSで「今は売った方がいい」という投稿を見た。相場ニュースで不安になった。含み益が出ているうちに確定したくなった。含み損を見て気持ちが重くなった。どれも人間として自然な反応です。ただ、これは制度の確認とは別の話ですね。
感情が動いた時は、暴落時のチェック表や毎月見るべき数字に戻したほうが、売却ボタンだけを見つめるより失敗を減らせます。
📝 売る前に書く4行メモ
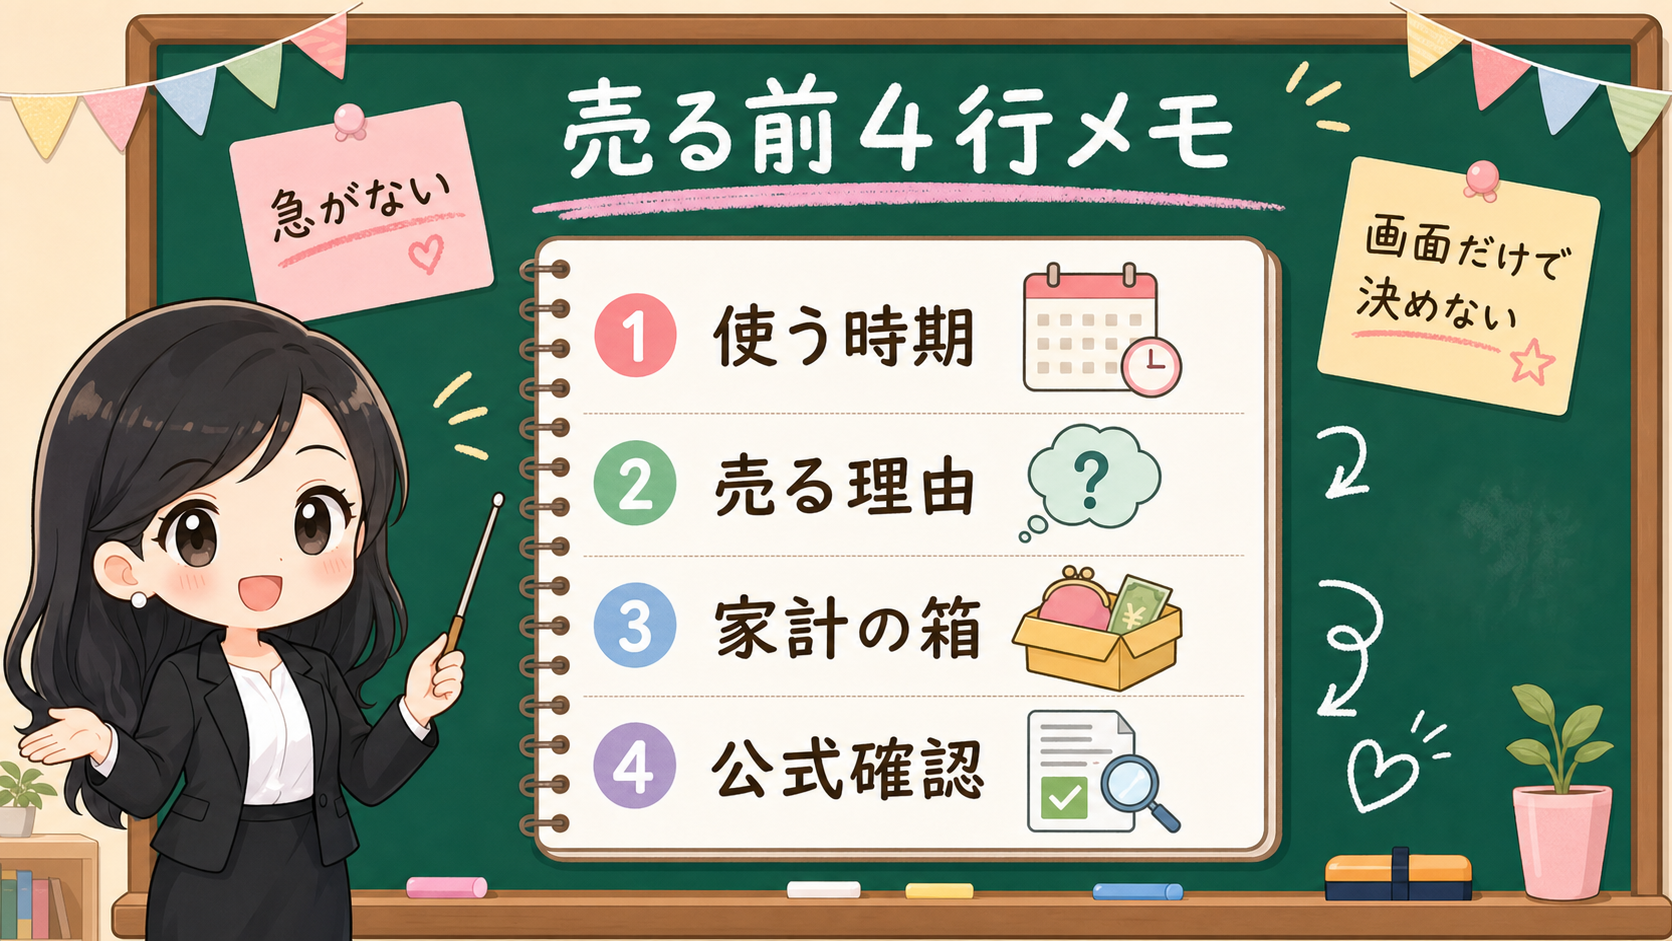
売るか売らないかを考える前に、まず4行だけメモしましょう。
メモは、これだけです。
- いつ使うお金か
- なぜ売るのか
- 生活防衛資金と近い支出は足りているか
- どの公式情報、どの証券会社ヘルプを見たか
大げさに感じるかもしれません。でもNISAの売却は、単なるクリックではないんです。クリックの後ろに、制度、家計、商品、税務、証券会社の操作がつながっています。
最初に書くのは、「いつ使うお金か」です。
半年以内に使うお金なら、価格変動のある資産で持つこと自体が読みづらくなります。1年から3年以内に使う予定のお金も、住宅、教育、税金、車、医療費など、金額と時期を先に書いたほうが確認しやすくなります。逆に長期で使わないお金なら、売却理由が「不安」だけになっていないかを見ます。
「なぜ売るのか」も、できるだけ短く書きます。
生活費に使う。近い支出に使う。商品を持つ理由が変わった。配分が大きくずれた。制度を誤解していた。これくらい短くてかまいません。短く書けない時は、まだ理由が混ざっているサインです。
3つ目の「生活防衛資金と近い支出」は、年間360万円はノルマではない確認表やボーナス設定前の家計5箱メモでも繰り返している部分です。NISA枠を使い切る前に、生活費、近い支出、税金、保険、住宅、教育費を外しておきましょう。
確認先を分けておくと迷いません。制度は金融庁、税務は国税庁、商品対象は金融庁の対象商品リスト、注文や画面表示は各証券会社のヘルプです。売却の受渡日、注文締切、再投資設定、画面上の枠表示は会社ごとに違うので、本文では一律に断定しません。
⚠️ やってはいけない3つの誤解
ここからは、売却後の枠復活でやりがちな誤解を3つに分けます。
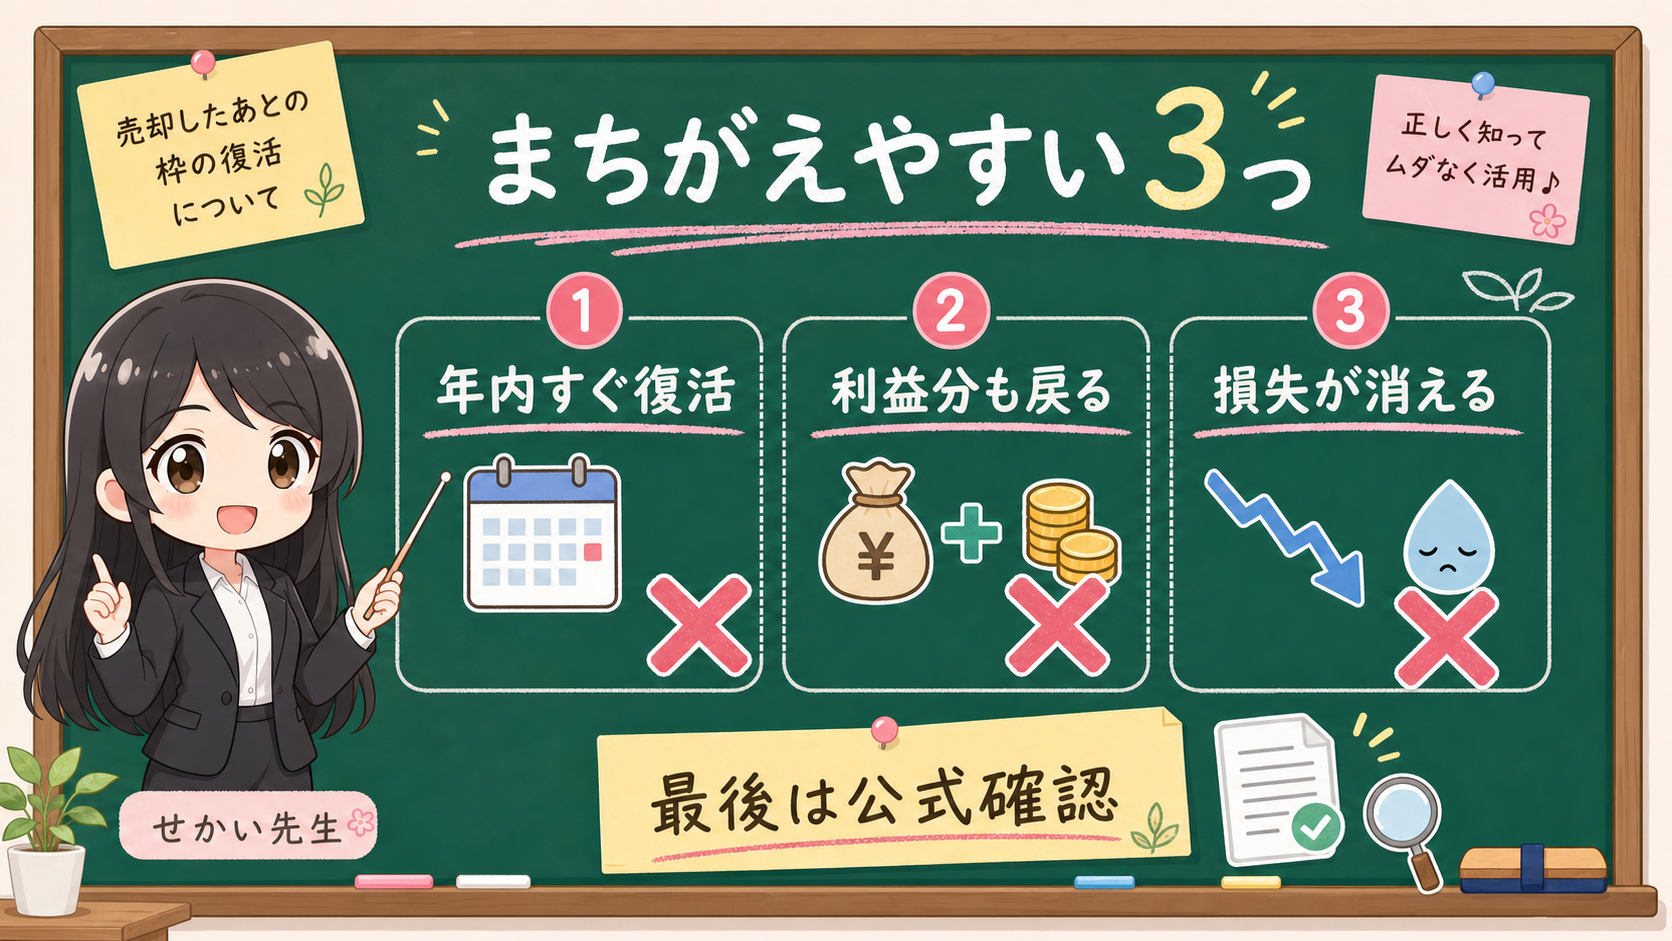
1つ目は、年内にすぐ枠が復活すると思うことです。
2024年以降のNISAでは、売却後に非課税保有限度額を翌年以降に再利用できる考え方があります。ただしこれは「今年の年間投資枠が売った瞬間に戻る」という理解とは分けます。年内の追加買付を考えるなら、まず今年の年間投資枠がどれだけ残っているかを見ましょう。
2つ目は、利益分も枠が増えると思うことです。
100万円で買って120万円で売れた時、20万円の利益は投資の結果です。NISAなら、その利益が非課税になる点が制度の大きな特徴。ただ、枠の再利用を考える時に利益分まで新しい枠として増えると考えると、売買の動機がずれてしまいます。
3つ目は、損失が消えると思うことです。
NISAで損失が出ても、その損失を課税口座の利益と自由に相殺する前提にはできません。赤い数字を見た時は「損したから税金で取り戻せる」ではなく、なぜその商品を持っていたのか、いつ使うお金だったのか、次に同じ失敗を減らすにはどの表を見るのかへ戻します。
「損したぶんは税金で取り戻せる」は、NISAには当てはまりません。NISA内の損失は、課税口座の利益とぶつけて税金を減らす前提にはできないからです。赤い数字を見た時ほど、制度ではなく家計と売った理由に戻しましょう。
売った後に見る順番
売却した後にも、見る順番があります。
まず、売却代金がいつ使える状態になるのかを見ます。証券会社の画面では、約定日、受渡日、出金可能日といった言葉が出てきます。これは制度の枠の話ではなく、売買手続きと資金移動の話。各社の公式ヘルプで見ていきましょう。
次に、家計メモへ移します。生活費に使うなら、何月のどの支出に使うのかを書きます。近い支出に備えるなら、普通預金など価格変動しにくい置き場所へ移すかを考えます。まだ使わないなら、なぜ売ったのか、次に同じ商品を持つ理由があるのかを見直します。
最後が、翌年以降の枠確認です。ここでやっと、売却後に復活する投資枠の話へ戻ります。戻る枠の理解は、来年以降にいくら使えるかという制度確認。今日の相場で何を買うかとは分けます。
この順番で見ると、NISAの売却はかなり落ち着いて扱えますよ。
- 売却代金がいつ使えるか
- そのお金を何に使うか
- 売った理由は生活費か、商品理由か、配分調整か
- 翌年以降の枠をどう確認するか
- 次の確認日はいつにするか
特に大事なのは、5つ目の「次の確認日」です。
次の確認日がないと、ニュースを見るたびに判断が揺れます。NISAは長期の制度として設計されていて、日本証券業協会も長期・積立・分散の考え方を投資の入口として説明しています。毎日の見出しで売買ルールを作り直すと、制度の良さより感情の大きさが勝ってしまいます。
まとめ:枠より先に、売る理由を書く
- 売って再利用できる枠は翌年以降の非課税保有限度額で見る(今年の枠は即復活しない)
- 戻る枠の基準は売値や利益ではなく、取得価額(買った時の金額)
- 売る前に「使う時期・売る理由・家計の箱・公式確認」の4行メモを書く
- 売った後は「代金がいつ使えるか→何に使うか→翌年以降の枠→次の確認日」の順で見る
- 枠復活だけを理由に、売り急ぐ必要はない
NISAで途中売却したら枠はいつ戻るのか。短く答えるなら、再利用できる枠は翌年以降の非課税保有限度額側で見て、基準は買った時の金額。今年の年間投資枠が売った瞬間に復活するわけではありません。
でも、この記事で本当に残したいのは、その一文だけではないんです。売る前に、使う時期・売る理由・生活費と近い支出・公式情報をひとつずつ見てほしい、ということですね。
NISAの枠は大切です。ただ枠だけを見て売買すると、家計の目的が置いていかれます。売却は悪い操作ではなく、必要な現金化、商品理由の見直し、配分調整として意味を持つこともあります。それでも、枠復活だけを理由に急ぐ必要はありません。
もし売却の理由が「NISA口座を別の金融機関に変えたいから」なら、売る前にNISA口座を変更したい人が年内にやってはいけないことで、今年すでに買ったか、変更できる年分、通知書、売却判断を分けてください。口座変更と売却は、同じ画面で見えても別の判断です。
積立額や売却後のお金の置き場所まで迷う時は、月次お金レビューで、生活費、近い支出、積立額、再開条件、次の確認日を一度同じ表に置いてみましょう。
この記事の結論は、これです。NISAを売る前に、枠を見ない。先に見るのは、使う時期、売る理由、家計の箱、公式確認です。
事実・確認ポイント・変わりうる点
誤解をほどくと、次の表に整理できます。
保存用:事実・確認ポイント・変わりうる点
| 区分 | この記事で扱うこと | 扱わないこと |
|---|---|---|
| 事実 | NISAの非課税、年間投資枠、非課税保有限度額、取得価額、売却後の再利用 | 相場が上がる、下がるという予測 |
| 確認ポイント | 使う時期、売る理由、家計の箱、公式確認を先に書く手順 | 特定商品の売買判断やタイミング |
| 変わりうる点 | 本文では採用しない | 今すぐ売るべき、買い直すべき、利益確定すべきという断定 |
この表は、記事を読む時にも、証券会社の画面を見る時にも使えます。
「事実」は公式情報で確認できる部分です。「確認ポイント」は、自分の家計に合わせて順番を作る部分です。
「変わりうる点」は、相場や個別商品についての予想です。予想そのものが悪いのではありません。ただ、入門記事で予想を制度説明のように扱うと、読者は「売るべき」「買い直すべき」と受け取りやすくなります。このサイトでは、そこを分けます。