SNSで投資広告を見て、「これ、本物かな」「少額なら試していい?」と迷っていませんか。いちばん危ないのは、投資に詳しくないことではありません。広告、相手、登録番号、送金先、自分の不安が、ひとつの画面の中で混ざってしまうことです。入金の前にやることは、投資判断ではありません。5つを分けて、いったん止まることです。
- 入金の前に見る5つの赤信号と、その場でやること
- 広告・業者・送金先を3つの箱に分ける方法
- 「登録番号がある」で終わらせない公式照合の順番
- 迷った時に書く5分メモと、相談先の決め方
スマホの中には、たとえばこんな言葉が並びます。「有名な人もやっている」「金融庁の許可を受けている」「今だけ少額から参加できる」「チャットで先生が教えてくれる」「出金するには先に手数料を入れて」。
ここで「本物かな」「得するのかな」「少額なら試そうかな」と考え始めると、判断が一気に難しくなります。
この記事でやるのは、投資判断でも、その広告が違法かどうかの断定でもありません。もっと手前です。入金する前に、広告・相手・送金先・登録確認・相談先を分けます。
まず結論からいきます。
SNS投資広告を見た時、最初に見る数字は利回りではありません。最初に見るのは、赤信号です。
赤信号があるからといって、その場で「全部詐欺」と決めるわけではありません。ただし、赤信号があるなら、その場で入金へ進まない。これを最初のルールにします。
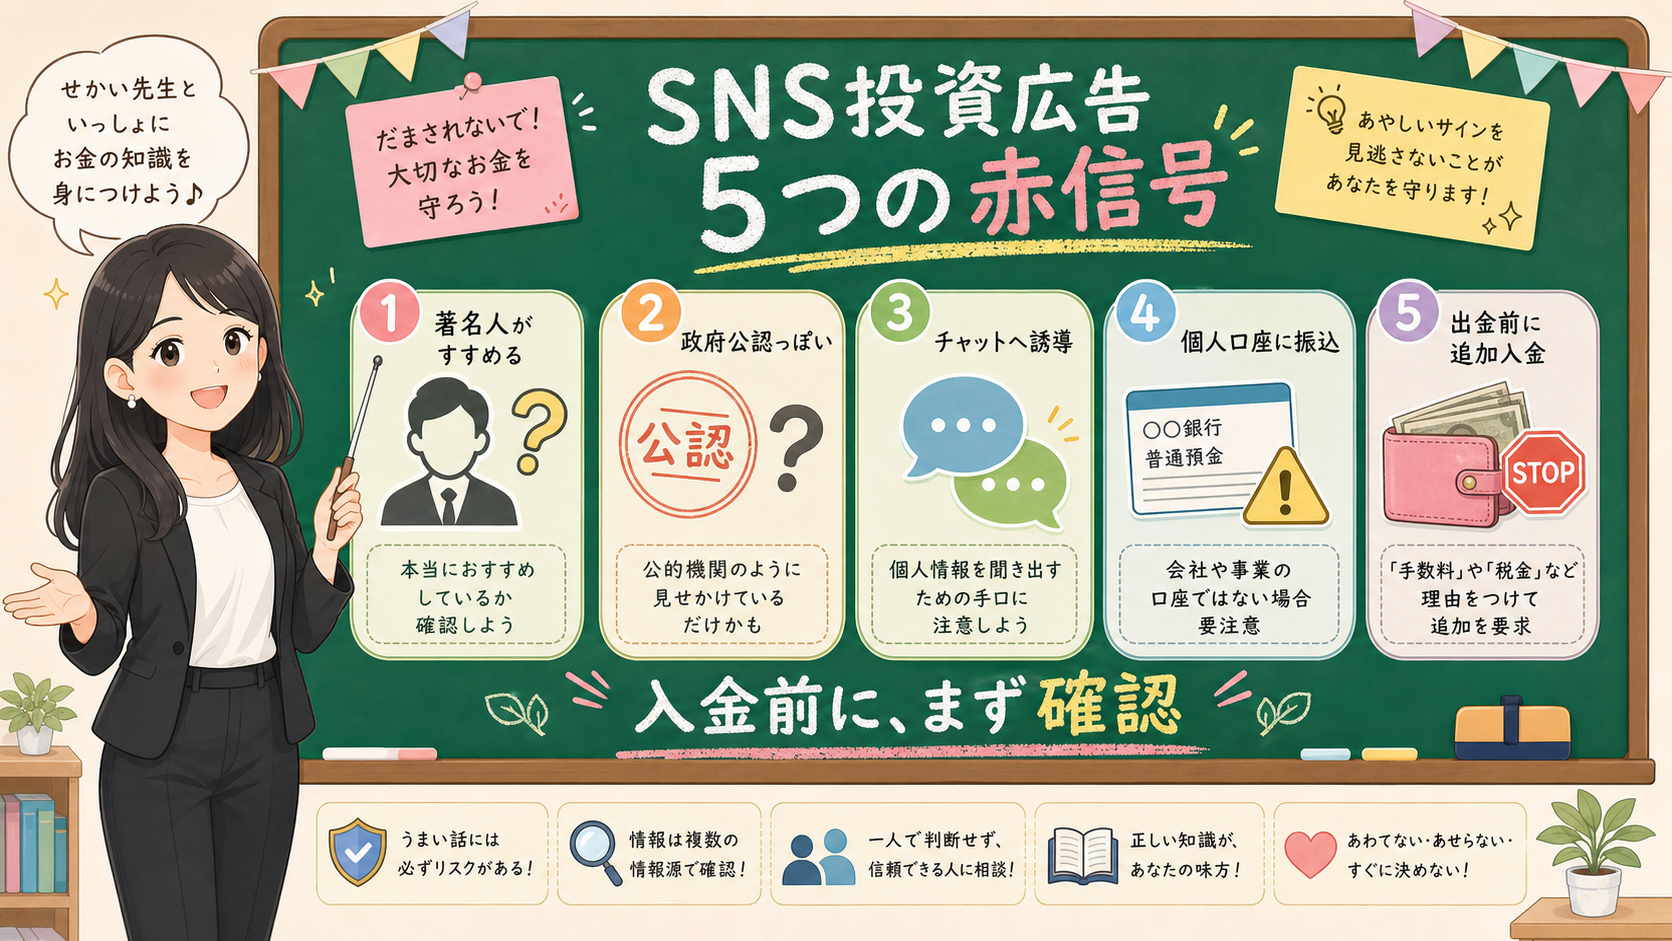
有名な人もやっているし、「金融庁の許可を受けている」とも書いてあります。少額だけなら、試してもいいですよね?
そこが一番の落とし穴です。すごそうな人の顔も、きれいなグラフも、利益報告のスクショも、あなたの契約相手や送金先を証明してくれません。「見た目が本物っぽい」と「契約相手を確認できる」は別もの。まずは5つの赤信号を分けましょう。
🚩 まず、5つの赤信号を見る
赤信号は、広告の善し悪しを決めるものではありません。「これが出たら、その場で入金しない」という合図です。まずは保存版の表で、画面に出やすい言葉と結びつけて覚えておきましょう。
保存用:SNS投資広告の5つの赤信号
| 赤信号 | 画面に出やすい言葉 | その場でやること |
|---|---|---|
| 著名人がすすめている | 有名投資家、芸能人、経営者、専門家が参加 | 本人の公式発信か、広告の出所を確認する |
| 公的機関っぽい | 金融庁公認、登録済み、許可あり | 登録番号、業者名、公式URLを分けて確認する |
| 閉じたチャットへ誘導 | 先生、限定コミュニティ、選ばれた人だけ | 契約相手と運営会社が見えるか確認する |
| 個人口座へ振込 | この口座へ入金、担当者名義、暗号資産で送金 | 送金先名義と契約相手が一致するか見る |
| 出金前に追加入金 | 税金、手数料、保証金、解除費用 | 追加送金せず、記録を残して相談先へ戻る |
大事なのは、広告の雰囲気に飲まれないことです。
すごそうな人の顔、きれいなグラフ、利益報告のスクショ、グループ内の成功コメント。これらは、あなたの契約相手や送金先を証明してくれるものではありません。
「見た目が本物っぽい」と「契約相手が確認できる」は別です。ここを混ぜないだけで、かなり止まれますよ。
広告・業者・送金先を「3つの箱」に分ける
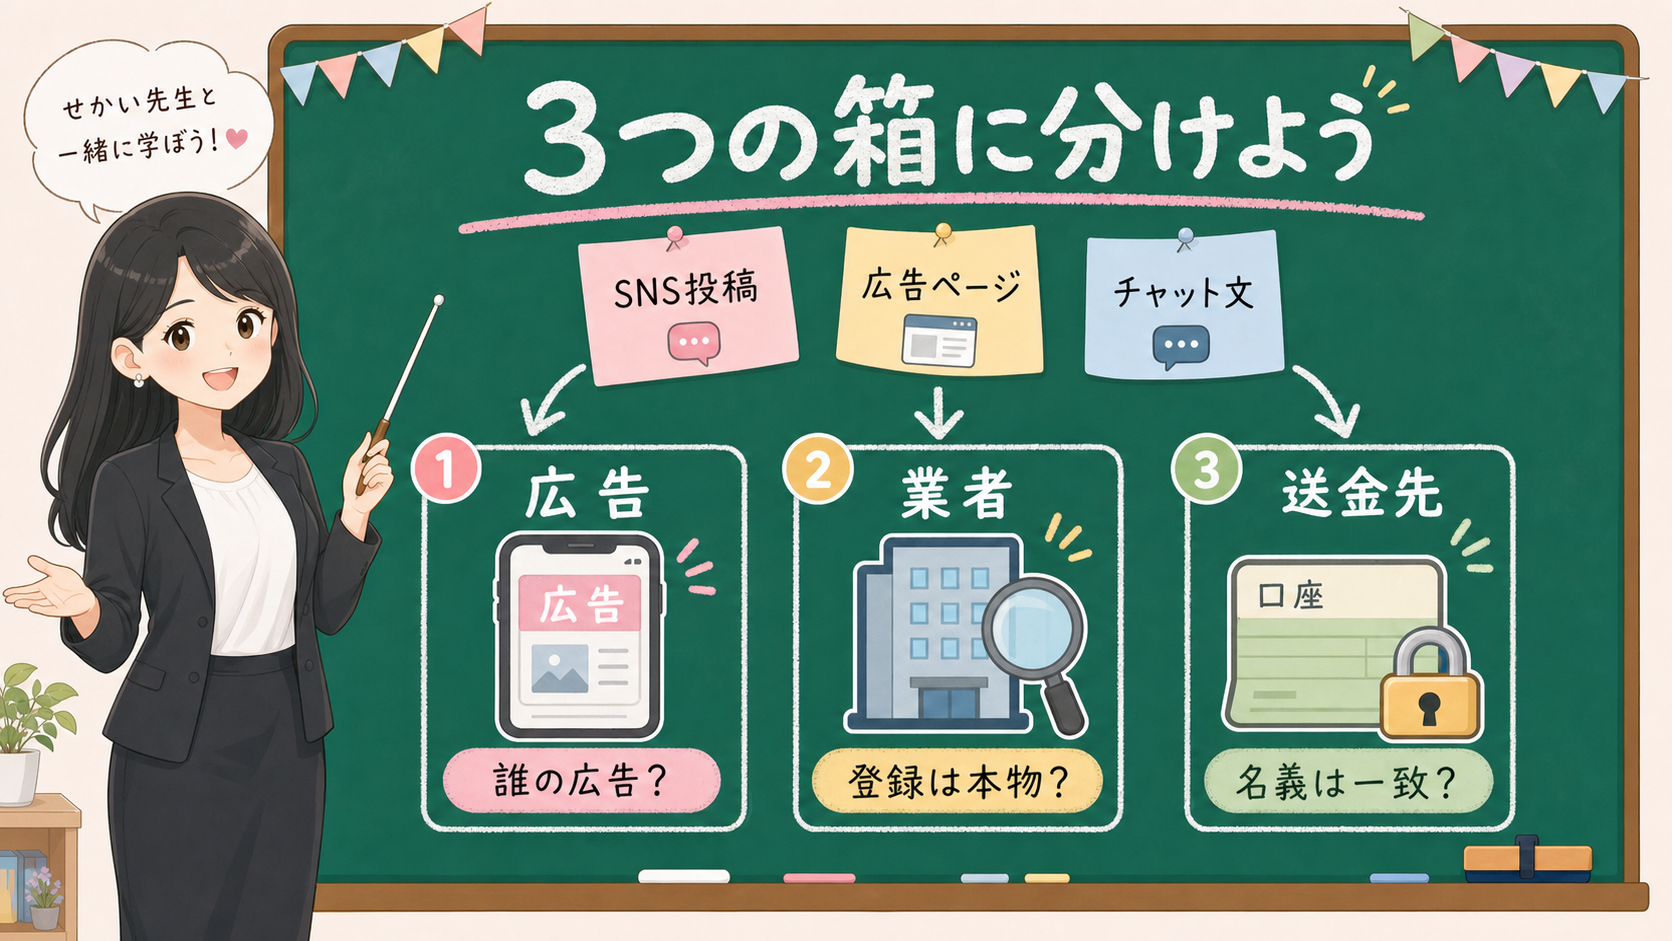
SNS投資広告で迷ったら、情報を3つの箱へ分けます。1つ目は広告、2つ目は業者、3つ目は送金先です。
この3つが同じように見えてしまうと、判断が崩れます。
広告に「金融庁登録済み」と書いてあっても、その広告を出している相手が本当に登録業者なのかは別です。登録業者の名前が出ていても、そのURLやチャットアカウントが本当に公式のものかは別です。公式っぽい画面があっても、振込先が個人口座や別名義なら、それも別。だから、まず紙に書くように分けます。
| 箱 | 書き出すもの | 空欄なら止まる |
|---|---|---|
| 広告 | 表示名、URL、スクショ、見た日時、誘導先 | 広告主や誘導先が見えない |
| 業者 | 正式名称、登録番号、所在地、公式URL、電話番号 | 金融庁検索で一致しない |
| 送金先 | 口座名義、銀行名、入金理由、契約名義 | 個人口座だけ、または契約相手と違う |
この表は、相手に送るためのものではありません。自分が止まるためのものです。
相手から「今すぐ」「枠が埋まる」「先生の指示通りに」と急かされている時ほど、3つの箱に分けてください。広告では会社名がAなのに送金先は個人名B。日本の会社のように見えるのに連絡先はSNSアカウントだけ。登録番号らしき数字はあるのに、金融庁の検索では同じ会社が出てこない。こうした食い違いは、表にすると見つけやすいんです。
登録確認は「番号がある」で終わらせない
投資広告に「登録番号」が書いてあると、それだけで信じたくなりますよね。
でも、番号が書いてあることと、その広告の相手が本当に登録業者であることは、同じではありません。見る順番はこうです。
| 確認するもの | 見るポイント |
|---|---|
| 業者名 | 広告の表記と金融庁検索の正式名称が一致するか |
| 登録番号 | 番号だけでなく、業者名とセットで一致するか |
| URL | 広告のリンク先が公式サイトと同じか |
| 連絡先 | 公式サイトに載っている電話番号や問い合わせ先と一致するか |
| 取扱内容 | その業者が何を扱う登録なのか、広告内容とズレていないか |
登録確認は、元本や返金を保証するものではありません。ただし、少なくとも「いま見ている広告の相手は、公式に確認できる相手なのか」を見る入口になります。
ここでやってはいけないのは、広告に書かれたリンクだけをたどって納得することです。相手が用意したページの中だけで確認すると、確認した気持ちになりやすいからです。
だから、金融庁の金融事業者一括検索、公式サイト、公式サイトに載っている連絡先といった、外側の戻り先を使います。
広告のURLと公式URLが違う。会社名が少しだけ違う。登録番号はあるのに、検索した正式名称と合わない。連絡先がチャットだけ。こんな状態なら、投資判断へ進まず、いったん止まります。「あとで調べよう」ではなく、「調べられるまで入金しない」です。
個人口座や追加入金が出たら、利益率より先に止まる
投資広告の中でとくに注意したいのは、送金先です。
きれいな広告でも、説明が丁寧でも、送金先の確認が弱いまま入金してはいけません。見るのはこの5つです。
| 見る場所 | 確認すること |
|---|---|
| 口座名義 | 契約相手と同じ法人名か |
| 入金理由 | 何の費用として払うのか、書面で説明されているか |
| 出金条件 | 出金のために追加費用を求められていないか |
| 税金/手数料 | 誰に、何の根拠で払う費用なのか |
| 暗号資産送金 | 送金先、取引所、相手の身元が確認できるか |
とくに「出金したいなら、先に税金を払ってください」「解除費用が必要です」「保証金を入れれば戻ります」のような話が出たら、追加で送らないことを最優先にします。
ここで大事なのは、相手を説得しようとしないことです。本物か偽物かをチャットの中で決着させようとすると、さらに説明を受け、さらに焦らされます。
やることは、記録を残すことです。広告画面、プロフィール、URL、チャット履歴、送金先、振込明細、追加費用の説明。これらを残したうえで、公式の相談先へ戻ります。
「相談すれば解決する」とは限りません。だからこそ、追加送金で傷を広げないことが先です。出金のための追加費用を求められた時点で、利益率の話には戻らないでください。
スクショは、相手を責めるためではなく自分を守るために残す
焦っている時、よくあるのが「怪しいと思ったから画面を閉じた」「怖くなって相手をブロックした」「恥ずかしくて履歴を消した」です。
危ない相手から離れること自体は大事です。ただ、あとで相談する可能性があるなら、消す前に残すものがあります。
| 残すもの | 何に使うか |
|---|---|
| 広告のスクショ | どんな表示で誘導されたかを見る |
| URL | どのページ、どのフォーム、どのチャットへ誘導されたかを見る |
| 相手のプロフィール | 表示名、ID、画像、所属名を記録する |
| チャット履歴 | いつ、何を、どの順番で言われたかを見る |
| 送金先 | 口座名義、銀行名、暗号資産アドレスなどを残す |
| 支払い記録 | 振込明細、カード利用明細、取引IDを残す |
スクショを残すのは、相手と戦う準備のためだけではありません。自分の頭を落ち着かせるためにも使います。
スマホの中で言葉が流れている時は、相手のペースです。「あと5分」「今日だけ」「先生が待っています」「この手続きをしないと出金できません」。読んでいる最中には強く見えます。
でも、スクショにしてあとで並べると、だんだん別のものとして見えてきます。これは契約の説明なのか。ただ急がせているだけなのか。誰が責任を持つ話なのか。なぜ公式サイトではなくチャットで進んでいるのか。
記録を残したら、相手に見せて反論する必要はありません。まず外へ出ます。家族、消費生活相談、警察相談、金融庁の情報提供窓口など、チャットの外にある場所へ戻りましょう。
相談先を先に決めておく
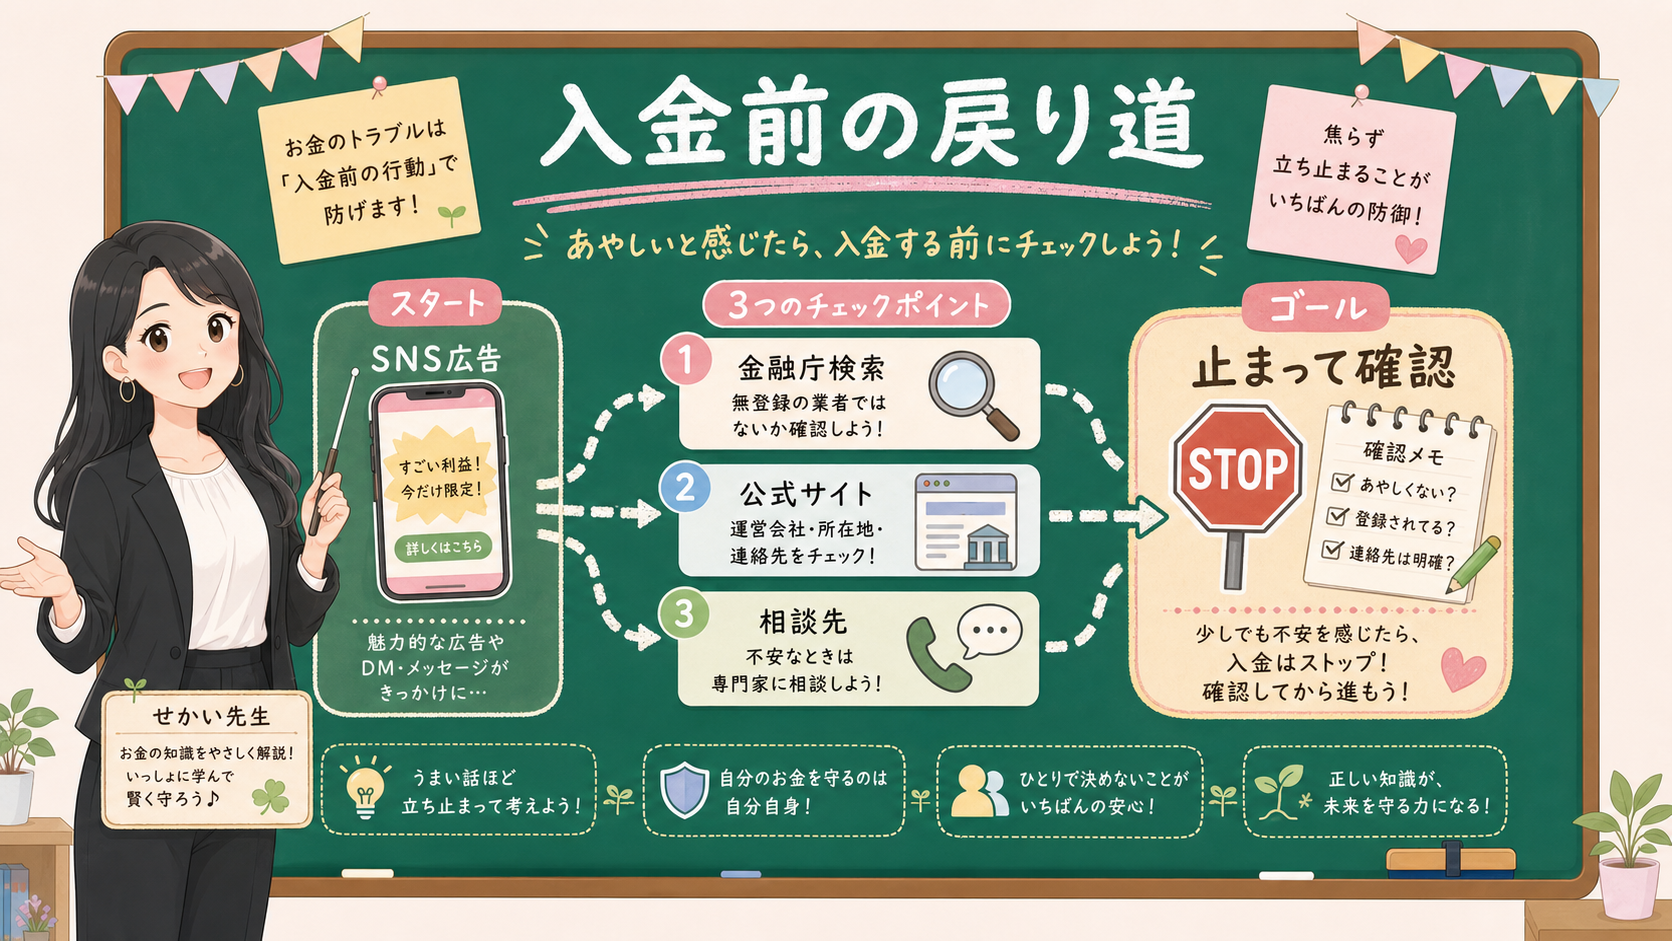
SNS投資広告の怖さは、スマホの中で完結してしまうところです。
広告を見る。チャットへ入る。先生が出てくる。利益報告が流れる。担当者が送金先を送ってくる。この流れがスマホの中で閉じると、外へ相談するタイミングを失います。
だから、入金前の時点で、外の戻り先を決めておきます。
| 状態 | まずすること | 戻り先 |
|---|---|---|
| まだ入金していない | 入金しない、スクショを残す、業者名を検索する | 金融庁の注意喚起、金融事業者検索、消費生活相談 |
| 少額を入金した | 追加送金しない、やり取りを保存する | 消費生活センター、警察相談 |
| 出金できない | 税金や手数料名目の追加送金をしない | 警察、金融庁情報提供窓口、消費生活相談 |
相手が「誰にも言わないで」「家族に話すと枠が消える」「相談すると手続きが遅れる」と言うなら、それ自体も赤信号です。
普通の金融サービスなら、公式サイト、登録情報、契約書面、問い合わせ先を見せられるはずです。「先生だけが知っている」「グループ内だけの情報」という言葉が出たら、いったん外へ出ます。
公式確認ルート
- 金融庁の注意喚起で、SNS投資勧誘の典型パターンを確認する。
- 会社名や登録番号は、相手の画像ではなく金融庁の検索や登録一覧で照合する。
- 個人口座、別名義、出金前の追加入金が出たら、消費生活相談や警察相談へ戻る。
- 投資判断を続ける前に、やり取り、URL、送金先、支払い記録を保存する。
📝 5分メモを書いてから、入金判断を止める
迷った時は、長い分析をしなくてかまいません。まず5分だけ、次のメモを書きます。
| 質問 | 自分のメモ |
|---|---|
| 誰にお金を払うのか | |
| 会社名は正式名称で書けるか | |
| 金融庁検索で一致したか | |
| 公式サイトのURLはどれか | |
| 送金先名義は契約相手と同じか | |
| 出金条件は書面で見えるか | |
| 相談先を1つ決めたか |
このメモが空欄だらけなら、まだ投資判断ではありません。確認不足です。
空欄が多いと、なんだか自分が情けなくて……。少額だけ試して様子を見るのはダメですか?
空欄がある自分を責めなくて大丈夫です。初心者が悪いのではなく、広告が短い時間と強い言葉で、確認しにくい形にしていることがあります。「分からないから少額だけ試す」は確認ではありません。「分からないから入金前に止まる」が確認です。空欄を見つけたら、恥ずかしいではなく「止まれた」と思ってくださいね。
もし相手が正規の金融機関や正規のサービスなら、正式名称、登録情報、公式URL、契約書面、問い合わせ先を確認する時間を取れるはずです。それを嫌がる、急がせる、別チャットへ移す、個人口座を送る、相談を止める。その時点で、利益率の話に戻らず、確認表に戻ります。
家族や友人には「得する?」ではなく「この5つが見えるか」を聞く
投資広告を人に相談しにくい理由のひとつは、「そんな話に乗ったの?」と言われそうだからですよね。
でも、「これ得すると思う?」と聞くと、相手も投資判断を求められてしまいます。聞き方を変えましょう。
- 「この会社名、正式に見える?」
- 「このURL、公式サイトと同じ?」
- 「この送金先、会社名義に見える?」
- 「この出金条件、書面で説明されている?」
- 「この人、相談するなと言っていない?」
この5つなら、投資に詳しくない人でも見られます。家族や友人に相談する目的は、正しい投資判断をもらうことではありません。チャットの外に出ることです。
スマホの中の先生、担当者、グループメンバーだけで世界を作らない。一度外に出ると、広告の言葉が少し弱くなります。それだけでも、入金前に止まれる可能性が上がりますよ。
NISAや投資信託の言葉があっても、相手と送金先を見る
最後に、投資初心者ほど引っかかりやすいポイントです。
広告にNISA、投資信託、株式、AI、米国株、暗号資産という言葉が入っていると、「ちゃんとした投資の話なんだ」と感じます。
でも、制度名や商品名は、相手が確認済みの事業者であることを保証しません。NISAは制度、投資信託は商品分類、AIは技術名、米国株や指数は投資対象です。それらの言葉と、あなたに入金を求めている相手が確認できるかは、別の話です。
| 言葉 | それだけで分かること | それだけでは分からないこと |
|---|---|---|
| NISA | 非課税制度の話題かもしれない | 相手が正規業者か、送金先が正しいか |
| 投資信託 | 商品分類の話題かもしれない | どの商品か、どの金融機関か、費用やリスク |
| AI運用 | 技術を使う説明かもしれない | 実態、登録、運用者、手数料、出金条件 |
| 米国株/指数 | 市場や指数の話題かもしれない | あなたの契約相手、送金先、法的な扱い |
制度や商品を学ぶことは大事です。ただし、SNS広告の入口では、制度より先に相手を見ます。誰に、どこへ、なぜ、いくら、どの契約で。この5つが説明できないまま、お金を動かさない。それが、このチェック表の結論です。
まとめ:利益率より先に、5つを分ける
SNS投資広告を見た時、いちばん最初に見る数字は利回りではありません。最初に見るのは、相手、登録、URL、契約、送金先です。
- SNS投資広告では、利回りより先に5つの赤信号を見る
- 迷ったら広告・業者・送金先を3つの箱に分けて書き出す
- 登録番号は「ある」で終わらせず、金融庁の公式検索で照合する
- 個人口座・別名義・出金前の追加入金が出たら、追加送金せず記録を残す
- 入金前に相談先を1つ決めて、スマホの外へ出る
分けられないなら、進まない。急がされているなら、進まない。相談するなと言われるなら、進まない。出金前に追加費用が必要と言われるなら、進まない。
これは投資を怖がるためのルールではありません。投資を、広告の勢いではなく、自分で確認できる場所に戻すためのルールです。次に見る場所は、広告のボタンではなく、金融庁の登録検索、消費者庁の注意喚起、消費生活相談、警察相談、そして自分の家計と投資リスクを確認するチェックリストです。
スマホの中だけで決めない。入金前に、外へ出る。焦らないことが、最初の防御です。
分からないものを怖がるより、分けられないものには入金しない。これを最初のルールにしておけば、NISAや投資信託の学びも、落ち着いて進められますよ。
事実・確認ポイント・変わりうる点
| 区分 | 本文での扱い |
|---|---|
| 事実 | 金融庁と消費者庁がSNS投資勧誘、著名人なりすまし、登録番号詐称、個人口座振込、追加入金、相談先について注意喚起していること |
| 確認ポイント | 広告、業者、送金先を分ける。登録番号だけで終わらせず公式検索で照合する。追加送金を止め、記録を残して相談先へ戻る |
| 変わりうる点 | 個別のSNS広告、投稿、相手、アカウント、投資案件が違法かどうか。本記事だけでは断定しない |
次に戻る場所
- SNSやチャット全体の手口を広く確認するなら、SNS投資詐欺の確認リスト へ戻る。
- 投稿やランキングの広告関係を見るなら、PR表記の確認リスト へ戻る。
- ニュースやSNS投稿でNISA積立を動かしそうなら、下落ニュースの情報整理表 へ戻る。
- 積立を止めるか迷っているなら、下落時の積立チェック表 へ戻る。
- 家計、商品リスク、SNS勧誘をまとめて確認するなら、投資リスク自己診断チェックリスト へ戻る。