SNSを開くと、NISAの話はすぐ大きな数字になります。毎月10万円、年360万円、最短で枠を使い切る——そんな投稿ばかり見ていると、自分だけ遅れている気がしますよね。でも、最初に決めるのは「自分も毎月10万円にするか」ではありません。最初に見るのは「制度の上限」ではなく、来月の生活費です。
- NISAの枠は「入れられる上限」で、あなたのノルマではないこと
- 積立額を決める前に、財布を4つの箱へ分ける順番
- 積立額を最低額・いつもの額・増額おためしの3段階にする方法
- 減額や一時停止を失敗にしない再開条件の書き方
まず結論からいきます。
NISAで最初に決めるのは、毎月いくらが正解か、ではありません。制度上は「ここまで入れられる」という上限と、自分の家計で続く金額は、同じ数字にならなくてかまいません。
人によって、収入も家賃も家族構成も、近く使うお金も違います。同じ10万円でも、ある人には余裕のある金額で、別の人には生活費を削る金額になりますよね。
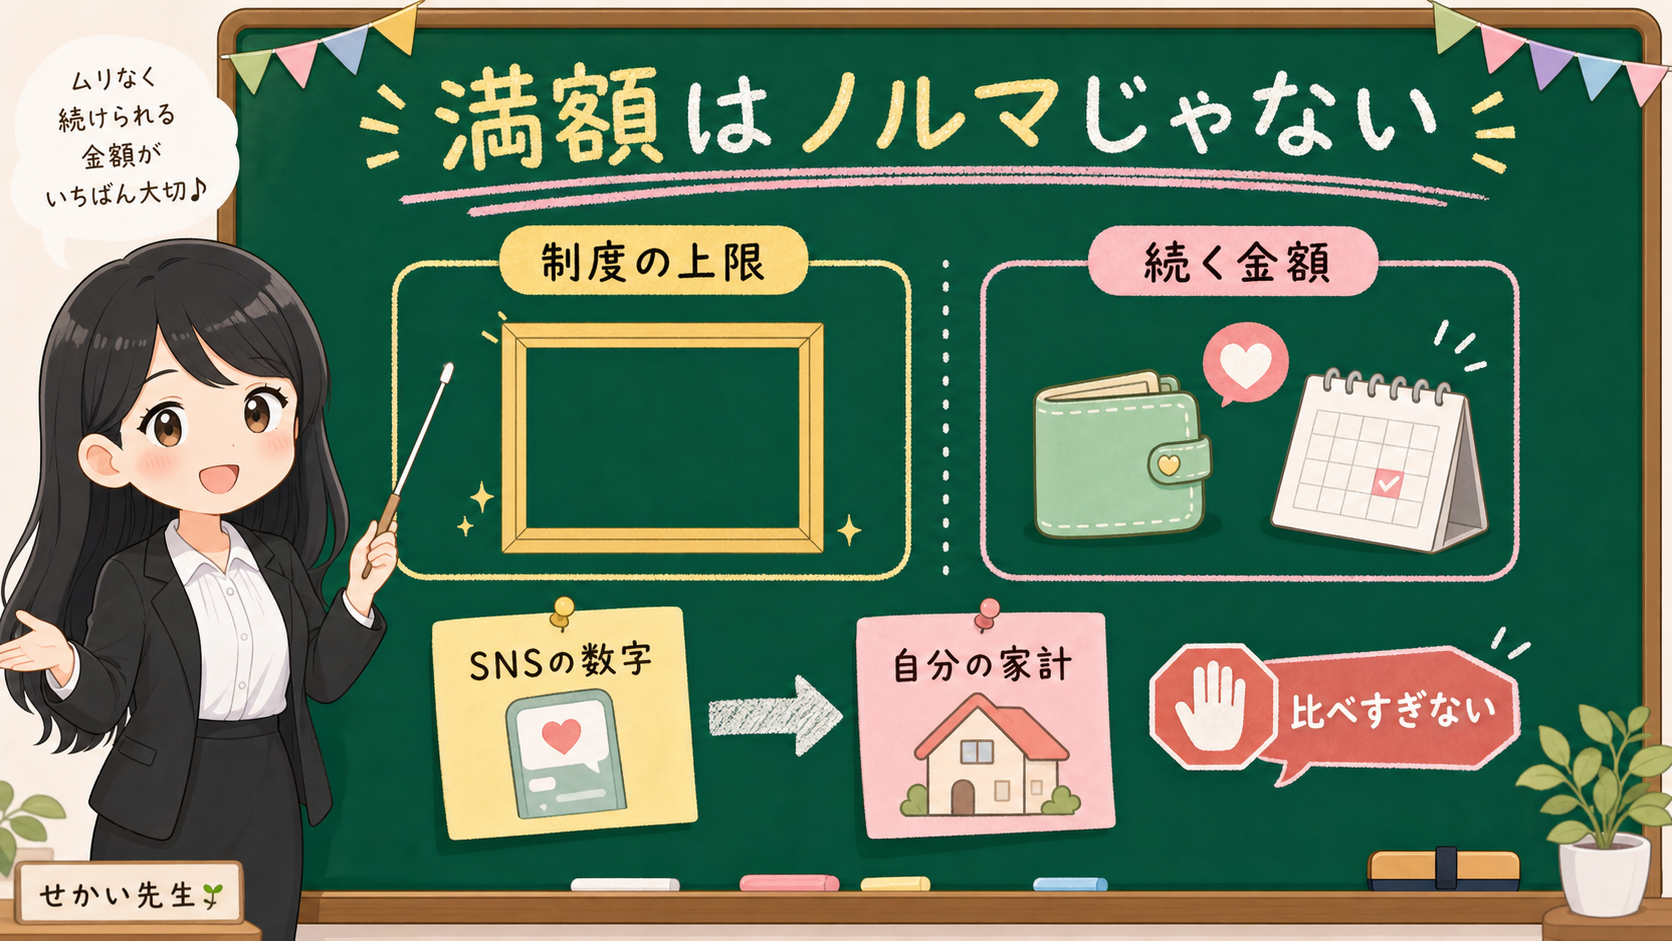
SNSだと毎月10万円とか年360万円とか流れてきます。上限まで入れないと、損なんでしょうか?
そこが最初の分かれ道です。年360万円は制度側の上限で、あなたのノルマではありません。NISAは運用益が非課税になる制度ですが、値動きを消してくれるわけではないんです。数字より先に、来月の生活費から見ていきましょう。
この記事では、制度の数字を「増額の合図」として読むのではなく、生活費・近い支出・借入や税金・生活防衛資金を先に外してから、続けられる積立額を決めていきます。
先に結論:制度上限より、来月も生活を壊さず続く金額
この記事で決めるのは、毎月いくらが正解か、ではありません。
先に固定しておく結論は、次の5つです。
- NISAの枠は「入れられる上限」で、あなたのノルマではない
- 生活費、近い支出、借入・税金、生活防衛資金を先に外す
- 残った長期資金で、最低額・いつもの額・増額おためしを分ける
- 減額や一時停止は、家計を守るための調整として扱う
- 最後に、再開・増額の条件を月次メモへ残す
金融庁は、新しいNISAについて、年間投資枠や非課税保有限度額といった制度上の数字を示しています。制度の数字を知ることは、もちろん大切です。
ただし、制度の数字は家計の指示書ではありません。
NISAは運用益が非課税になる制度で、値動きを消す制度ではありません。投資信託や株式には価格が下がるリスクがあり、商品によっては信託報酬などの費用もかかります。
だからこそ積立額は、「枠をどれだけ埋めるか」より前に、「家計の土台を薄くしないか」で見ていきます。
NISAの枠は「入れられる上限」であって、あなたのノルマではない
新しいNISAには、制度上の年間投資枠があります。
つみたて投資枠は年間120万円。成長投資枠は年間240万円。合計すると年間360万円です。さらに非課税保有限度額として1,800万円という数字もあります。
こうした数字は、制度を理解するために必要です。
ただ、ここで一度止まります。制度の枠は、あくまで「ここまで入れられる」という上限で、「ここまで入れないといけない」という宿題ではありません。
この違いを分けないまま読むと、NISAの話は急に苦しくなります。
年360万円が目に入る。つみたて投資枠だけでも年120万円。毎月10万円という数字が頭に残る。SNSでは「上限いっぱい」「最短」「枠を埋める」という言葉が流れてくる。
でも、それは全部、制度側の数字です。
家賃、食費、通信費、税金、保険、子どもの費用、親の支援、医療費、車検、引っ越し、旅行、資格の勉強、転職の空白期間。そういう生活側の数字は、まだ何も入っていません。
だから制度上限の話を見たら、最初にこう言い換えます。
制度上はここまで入れられる。でも、自分の家計ではいくらなら続くか。この2つは、同じ数字にならなくてかまいません。
保存用:制度の数字と家計の数字を分ける
| 見るもの | 何の数字か | 使い方 |
|---|---|---|
| 年間投資枠 | 制度上の上限 | 目標ではなく上限として見る |
| 非課税保有限度額 | 長期で使える制度枠 | 急いで埋める理由にしない |
| 毎月の黒字 | 家計側の数字 | 積立額の上限候補にする |
| 近い支出 | 使う時期が近いお金 | 投資に回さない候補にする |
制度上限を知ること自体は、悪いことではありません。危ないのは、上限を知った直後に、自分の家計を見ないまま積立額を上げることです。金融庁やJ-FLECの資産形成の説明でも、投資だけを切り出すのではなく、家計管理・ライフプラン・資金の余裕とあわせて考える流れが示されています。
NISAの枠は、家計を壊してまで埋める箱ではありません。
💰 積立額の前に、財布を4つの箱へ分ける
積立額を決める前に、財布の中を4つの箱へ分けます。1つ目は生活費、2つ目は近い支出、3つ目は借入や税金、そして4つ目がNISA候補です。
この順番が大事です。NISA候補を最初に作るのではなく、生活費・近い支出・借入や税金を先に外して、残った長期資金の中からNISA候補を見ます。
これだけで、「上限いっぱいに入れなければ」という圧力は、かなり薄まりますよ。
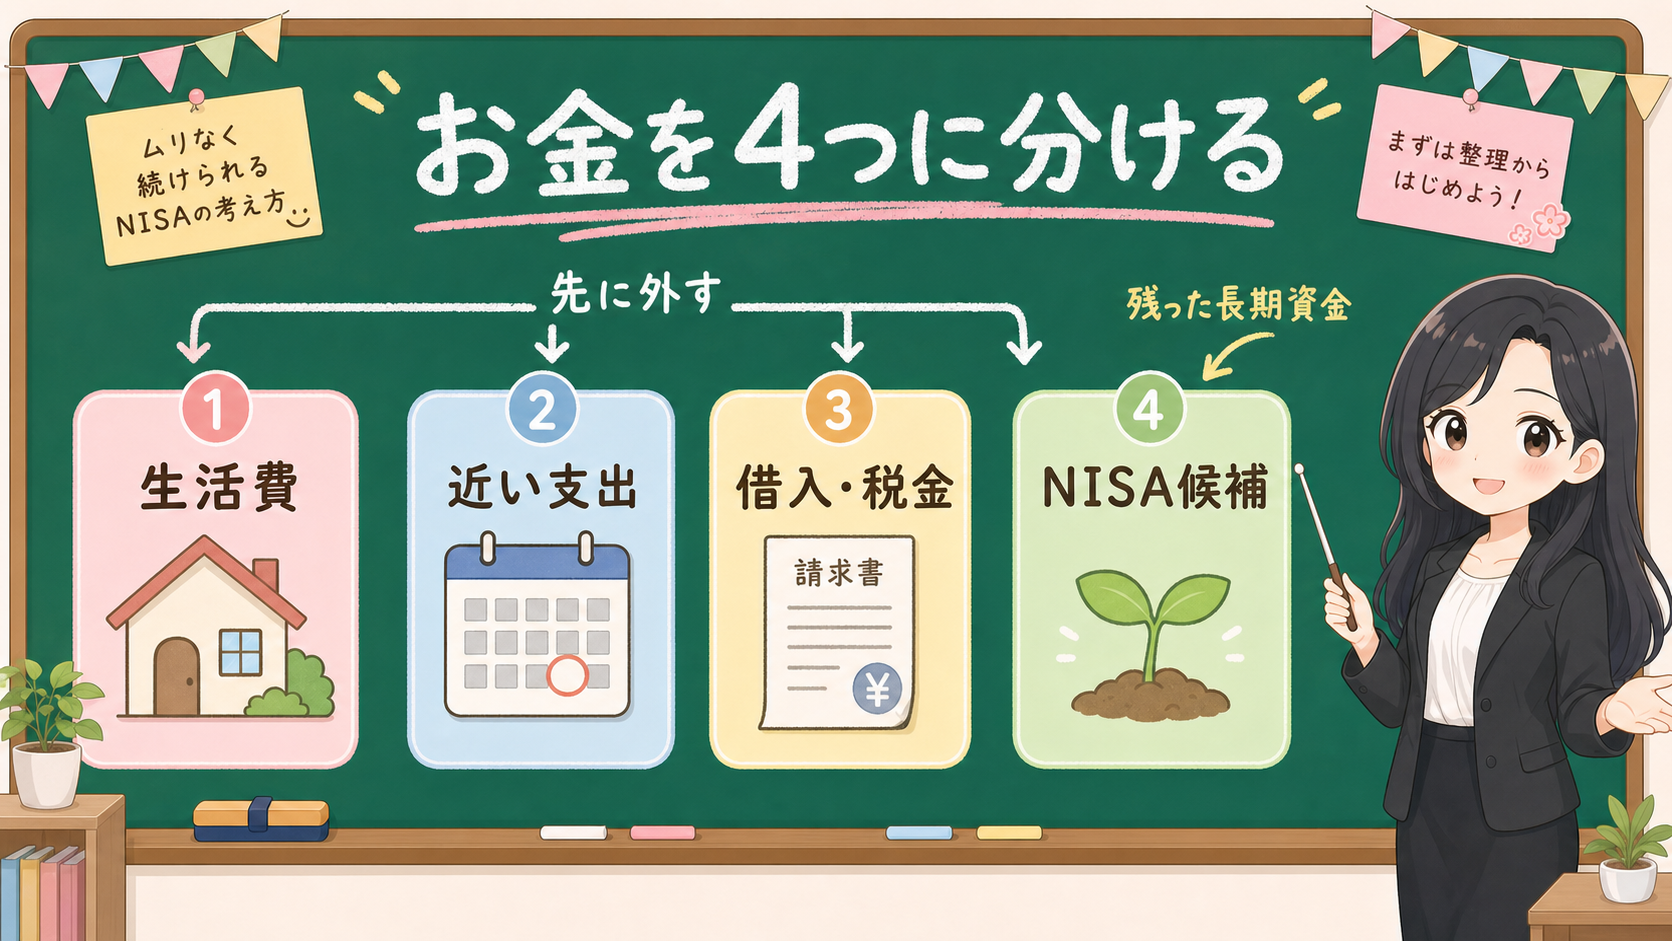
まず、毎月の手取りから、毎月決まって出る支出を引きます。家賃、住宅ローン、電気代、通信費、保険料、サブスク、保育料、学校関係の支払い。
次に、食費や日用品などの変動費です。ここは月によって揺れます。忙しい月は外食が増え、体調を崩した月は医療費が増えるかもしれません。
その次に、数か月以内の支出予定を見ます。旅行、車検、引っ越し、家電、帰省、冠婚葬祭、資格試験、教育費、税金。近く使うお金は、NISAの中に混ぜない方が分かりやすいです。
さらに、借入や税金です。カード支払い、ローン返済、住民税、国民年金、国民健康保険、予定納税、事業の納税資金。期限や金利があるものは、投資額より先に確認します。
最後に、生活防衛資金を見ます。ここが薄いまま積立額だけを上げると、少し大きな支出が来た時に、投資商品を売るか、カードでつなぐか、家計を削るか、という選択になりやすいんです。
保存用:財布の4箱
| 箱 | 入れるもの | NISAとの距離 |
|---|---|---|
| 生活費 | 家賃、食費、通信費、保険料 | 投資より先 |
| 近い支出 | 引っ越し、旅行、教育費、車検、医療費 | 投資に回さない候補 |
| 借入・税金 | ローン、カード、住民税、国民年金 | 金利や期限を先に確認 |
| NISA候補 | 当面使わない余裕資金 | 長期資金として検討 |
この表で見ると、NISAは家計の中心ではありません。生活費や近い支出を守った後に置く、最後の箱です。残ったお金を全部投資へ回す必要はなく、気持ちの余白も家計の余白の一部。「数字上は残っているけれど、来月も同じようにできる気がしない」と感じるなら、それは積立額を低めに置いてよいサインですよ。
積立額は「最低額」「いつもの額」「増額おためし」に分ける
積立額をひとつの数字に固定すると、苦しい月に逃げ場がなくなります。
毎月10万円にするか、ゼロにするか。上限いっぱいを目指すか、やめるか。こういう二択にすると、少し支出が増えただけで気持ちが折れやすくなります。
そこで、積立額を最低額・いつもの額・増額おためしの3段階に分けます。
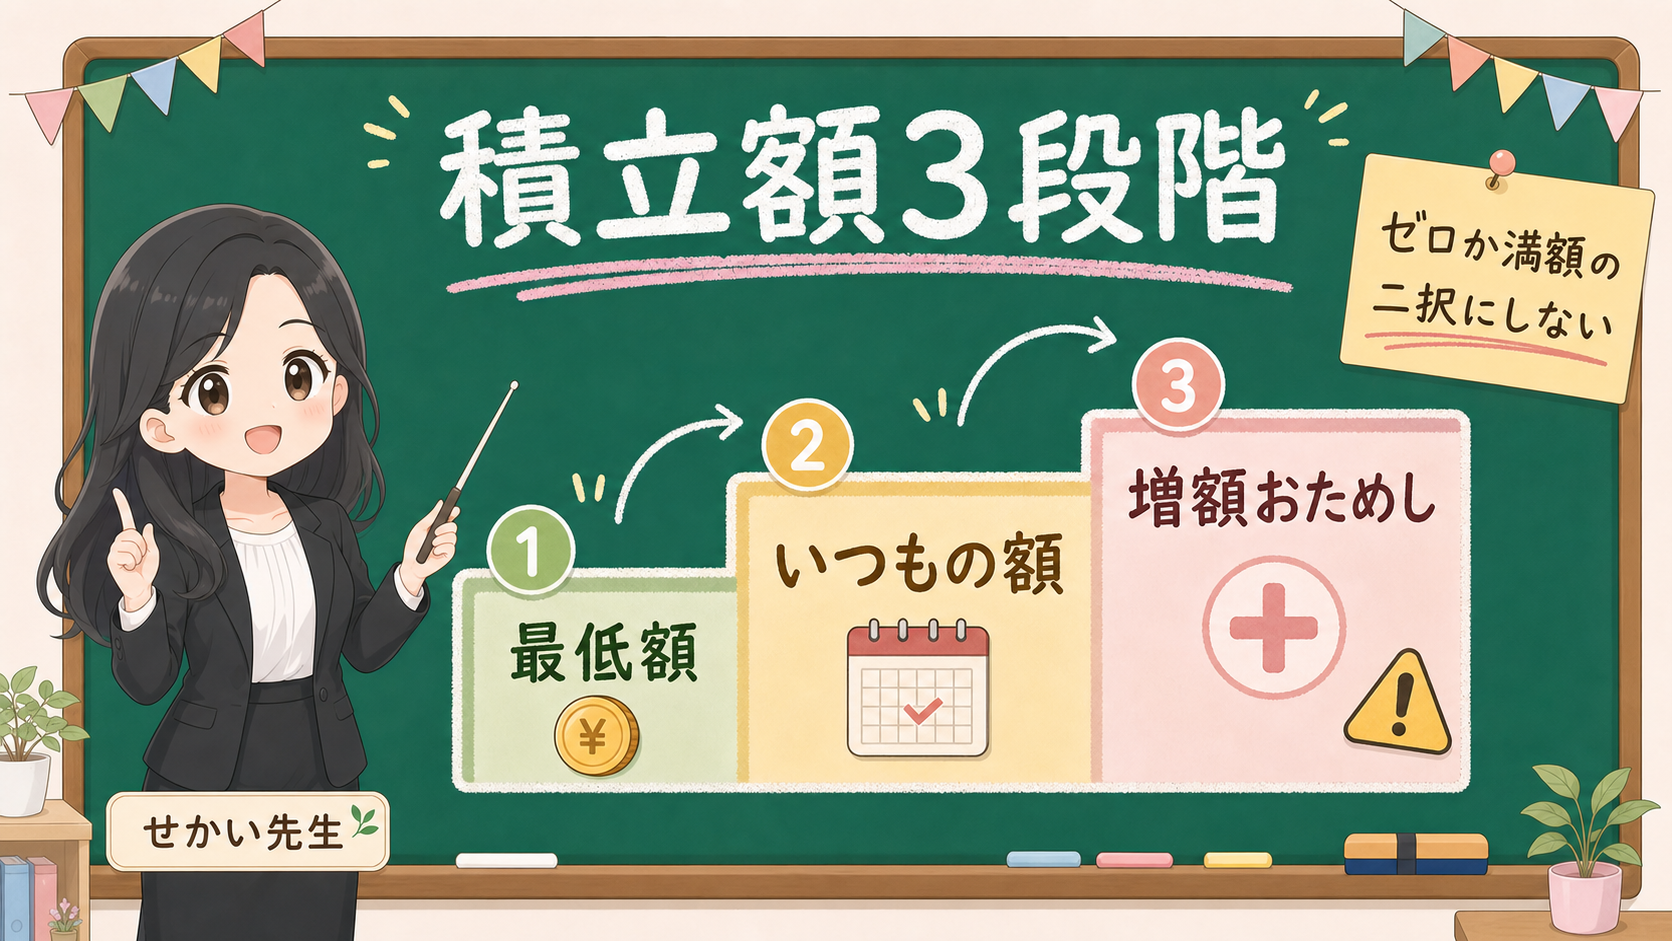
最低額は、収入が少し減った月や、支出が重い月でも続けやすい金額です。たとえば普段は3万円でも、重い月は5,000円や1万円に下げる。金額の例は人それぞれですが、大事なのは家計が重い月にも「ゼロか上限いっぱいか」にならない避難先を作っておくことです。
いつもの額は、平常月に無理なく続ける金額です。家計簿上の黒字だけでなく、気持ちの余白も含めます。毎月の黒字が5万円あるから5万円を全部NISAに入れる、という決め方だけだと、予定外の支出が来た時に崩れやすくなります。
増額おためしは、黒字が数か月続いた時だけ試す金額です。1回だけ黒字だった、ボーナスが入った、臨時収入があった——それだけで毎月の積立額を上げると、翌月からきつくなることがあります。
臨時収入は、まず近い支出・生活防衛資金・税金・借入へ戻す。そこを見た後で、増額おためしを考えれば十分です。
保存用:積立額の3段階
| ラベル | 使う場面 | 注意 |
|---|---|---|
| 最低額 | 収入減、支出増、気持ちが重い月 | ゼロか上限いっぱいの二択にしない |
| いつもの額 | 普段の家計で続ける | 毎月の重い支出にしすぎない |
| 増額おためし | 黒字が数か月続いた後 | 一度の臨時収入で決めない |
この3段階は、相場を見るためではありません。自分の家計を見るためのメモです。
株価が上がったから増額。SNSで上限いっぱいの投稿を見たから増額。下がったからゼロ。そういう反応を減らすために、先に3つの箱を作っておきます。
毎月の金額で迷う場合は、NISAを始めた後、毎月見るべき数字・見なくていい数字とあわせて見ると、評価額と家計を分けやすくなりますよ。
減額や一時停止は「失敗」ではなく、家計を守る調整
NISAで避けたいのは、積立額を守るために生活が崩れることです。
減額は失敗ではありません。一時停止も失敗ではありません。どちらも、家計を守るための調整です。
積立額を守れなかったら、投資に向いていないってことですか?
いいえ、むしろ逆です。減額も一時停止も失敗ではなく、家計を守るための調整ですよ。いきなり売ることを考える前に、新規積立額と生活費、それから再開条件を先に見ていきましょう。
ただし、減額・一時停止・売却は、同じではありません。
毎月の新規積立額を下げること。新規積立を一時的に止めること。いま持っている商品を売ること。この3つは、家計への影響も、気持ちの重さも違います。
苦しくなった時は、いきなり売るかどうかを考える前に、新規積立額を見て、生活費と近い支出を見て、再開条件を見ます。
評価額が赤くなっていて不安な場合は、NISAで評価額がマイナスになった時の家計メモへ戻る方が、売買画面に直行しにくくなります。
相場が大きく下がって積立停止や減額で迷っている場合は、暴落時にNISA積立を止めたくなったら見る5枚のチェック表で、家計・商品・行動・制度・情報源を分けられます。
生活防衛資金を戻しながら、新規入金を止める・減らす・戻す条件まで具体化したい場合は、生活防衛資金を貯めながらNISAを続ける順番で3ステップに分けて確認できます。
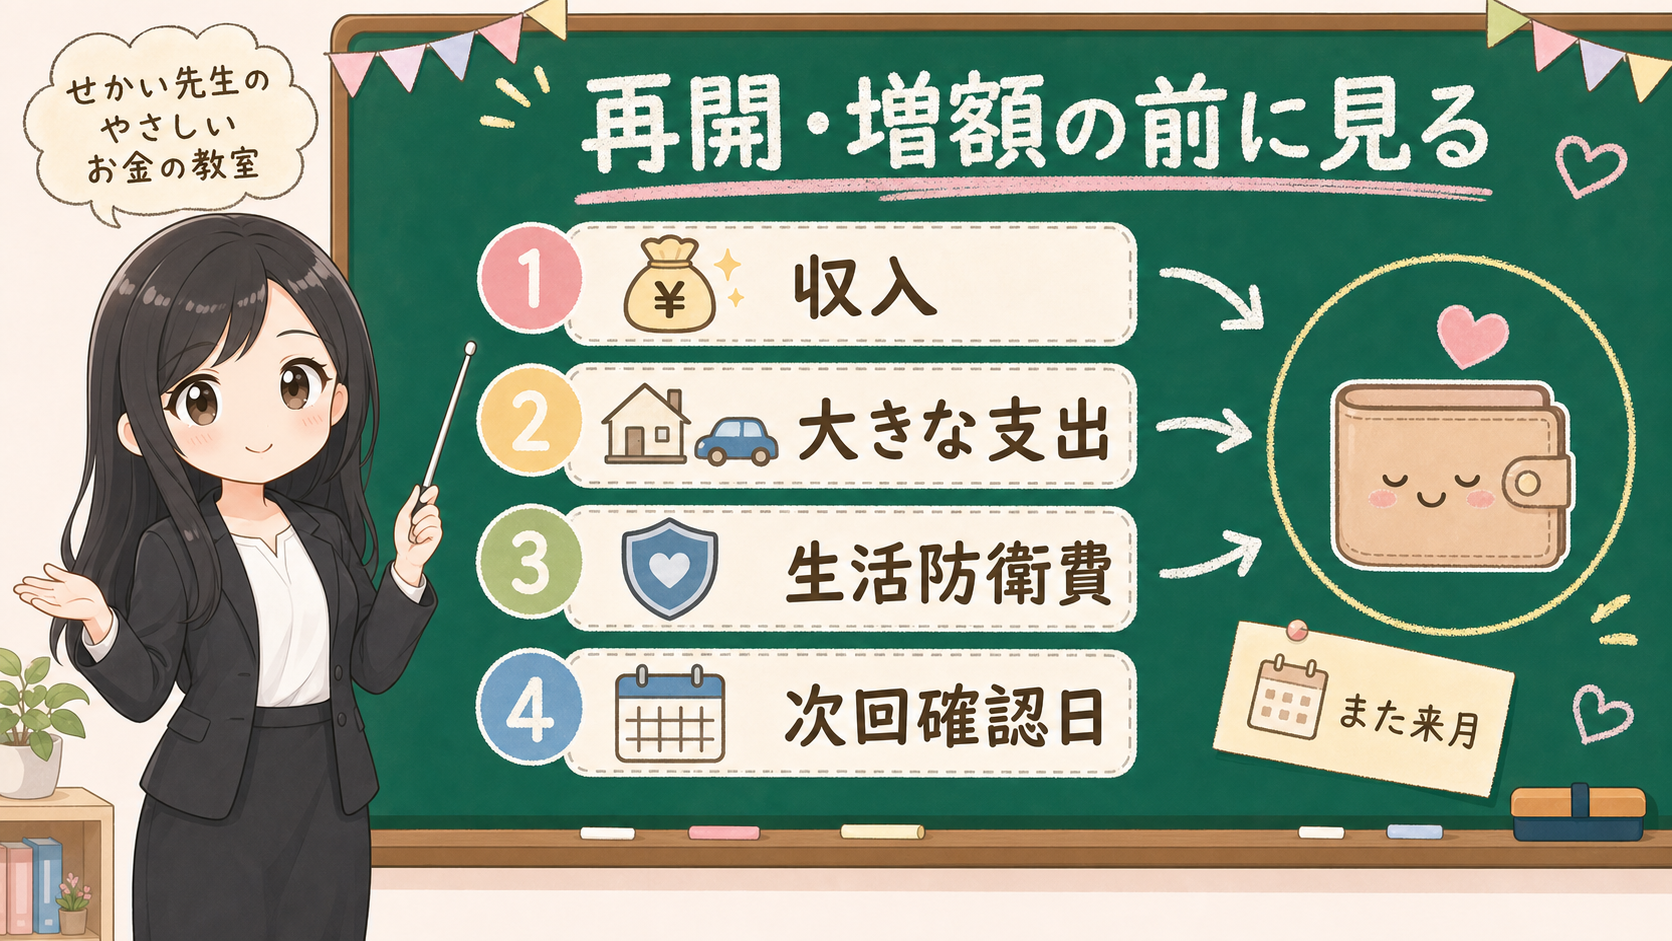
保存用:再開・増額の前に見るメモ
| 状態 | 次に見るもの | 書いておく一言 |
|---|---|---|
| 収入が戻った | 3か月続いたか | 一度戻っただけで増額しない |
| 大きな支出が終わった | 生活防衛資金が戻ったか | 支出が終わった月と戻す月を分ける |
| 気持ちが落ち着いた | 商品内容を読み直したか | 不安なまま金額を動かさない |
| 増額したい | 毎月決まって出る支出と近い支出を確認したか | 増額おためしの期限を書く |
再開条件を先に書いておくと、一時停止が「終わり」ではなく「休憩」になります。収入が戻ったらすぐ再開ではなく、3か月続いたら見直す。大きな支出が終わったらすぐ増額ではなく、生活防衛資金を戻してから考える。気持ちが落ち着いたら、商品内容と費用を読み直してから次回確認日を決める。
このくらいゆっくりでかまいません。
NISAは、気合いで続ける場所でも、急いで感情を証明する場所でもありません。続けられる条件を、先に書いておく場所です。
📝 まとめ:制度上限より、来月も続く金額
NISAは、制度上限を競う制度ではありません。
制度の枠を知る。生活費を守る。近い支出を外す。借入や税金を確認する。生活防衛資金を薄くしない。その後に、続けられる積立額を決める。この順番で十分です。
毎月10万円がきついなら、最初にやることは自分を責めることではありません。
- NISAの枠は制度上の上限であって、家計のノルマではない
- 積立額の前に、財布を4つの箱(生活費・近い支出・借入税金・NISA候補)へ分ける
- 積立額は最低額・いつもの額・増額おためしの3段階にして逃げ道を作る
- 減額や一時停止は失敗ではなく調整。再開条件を先にメモへ残す
- 制度上限より大事なのは、来月も生活を壊さず続くこと
やることは、財布を4つの箱へ分ける、積立額を3段階に分ける、減額や一時停止の再開条件を書く。それだけで、NISAはかなり続けやすくなります。
投資額を変える前に家計を整理したいなら、月次お金レビューへ戻って、生活費・近い支出・収入・積立額・再開条件を1つずつ見直してください。
年間360万円という制度上限そのものが重く見える場合は、新NISAは年間360万円を使い切るべき?で、生活費・近い支出・税金・防衛資金・長期資金の5箱に分けてから考えます。
ボーナスだけで追加できそうに見える場合は、ボーナス設定でNISA枠を埋める前の確認表で、追加しない条件と公式ヘルプの締切・引落日・変更方法を先に見ましょう。
商品リスクやSNS情報の影響もまとめて分けたい場合は、投資リスク自己診断チェックリストへ戻ります。積立額だけでなく、元本割れ・為替・手数料・広告表示・情報源を一度に見直せます。
事実・確認ポイント・変わりうる点
最後に、事実・実務上の確認・推測を分けておきます。
NISAの話はすぐ将来予測へ寄りがちです。毎月10万円を続けたらどうなるか、制度枠を使い切ったらどうなるか、どの商品ならよいか、どの相場なら入れるべきか。そういう話は、読者の家計と公式制度の確認が終わってからでも遅くありません。この記事では、まず家計を壊さず続ける金額に絞りました。
保存用:この記事で分けておくこと
| 種類 | 内容 | この記事での扱い |
|---|---|---|
| 事実 | NISAには制度上の年間投資枠と非課税保有限度額がある | 上限として説明し、家計のノルマとは分ける |
| 事実 | 投資には価格変動や元本割れのリスクがある | 制度上限よりも生活防衛資金と使う時期を先に見る |
| 確認ポイント | 家計管理、ライフプラン、余裕資金を確認する | 生活費、近い支出、借入・税金、NISA候補の順にする |
| 変わりうる点 | 将来の相場、収入、積立額を上げた場合の将来資産額 | この記事では断定しない |