「NISAを始めたけれど、アプリを開くたびに評価額で一喜一憂してしまう」——そんな人は多いはずです。先月より増えた、今月は減った、SNSには同じ時期に始めた人の含み益が流れてくる。でも、次の商品を探す前に決めておきたいことがあります。毎月見るのは、評価額の上下ではなく「続けられる条件」です。
- 評価額の前に見る3つの数字(入金・生活費・近い支出)
- 評価額と損益を「その月の合否」にしない見方
- 商品側は1日の上下より月報・目論見書へ戻す理由
- 毎月は見なくていい数字と、不安なときの戻り先
まず結論からいきます。
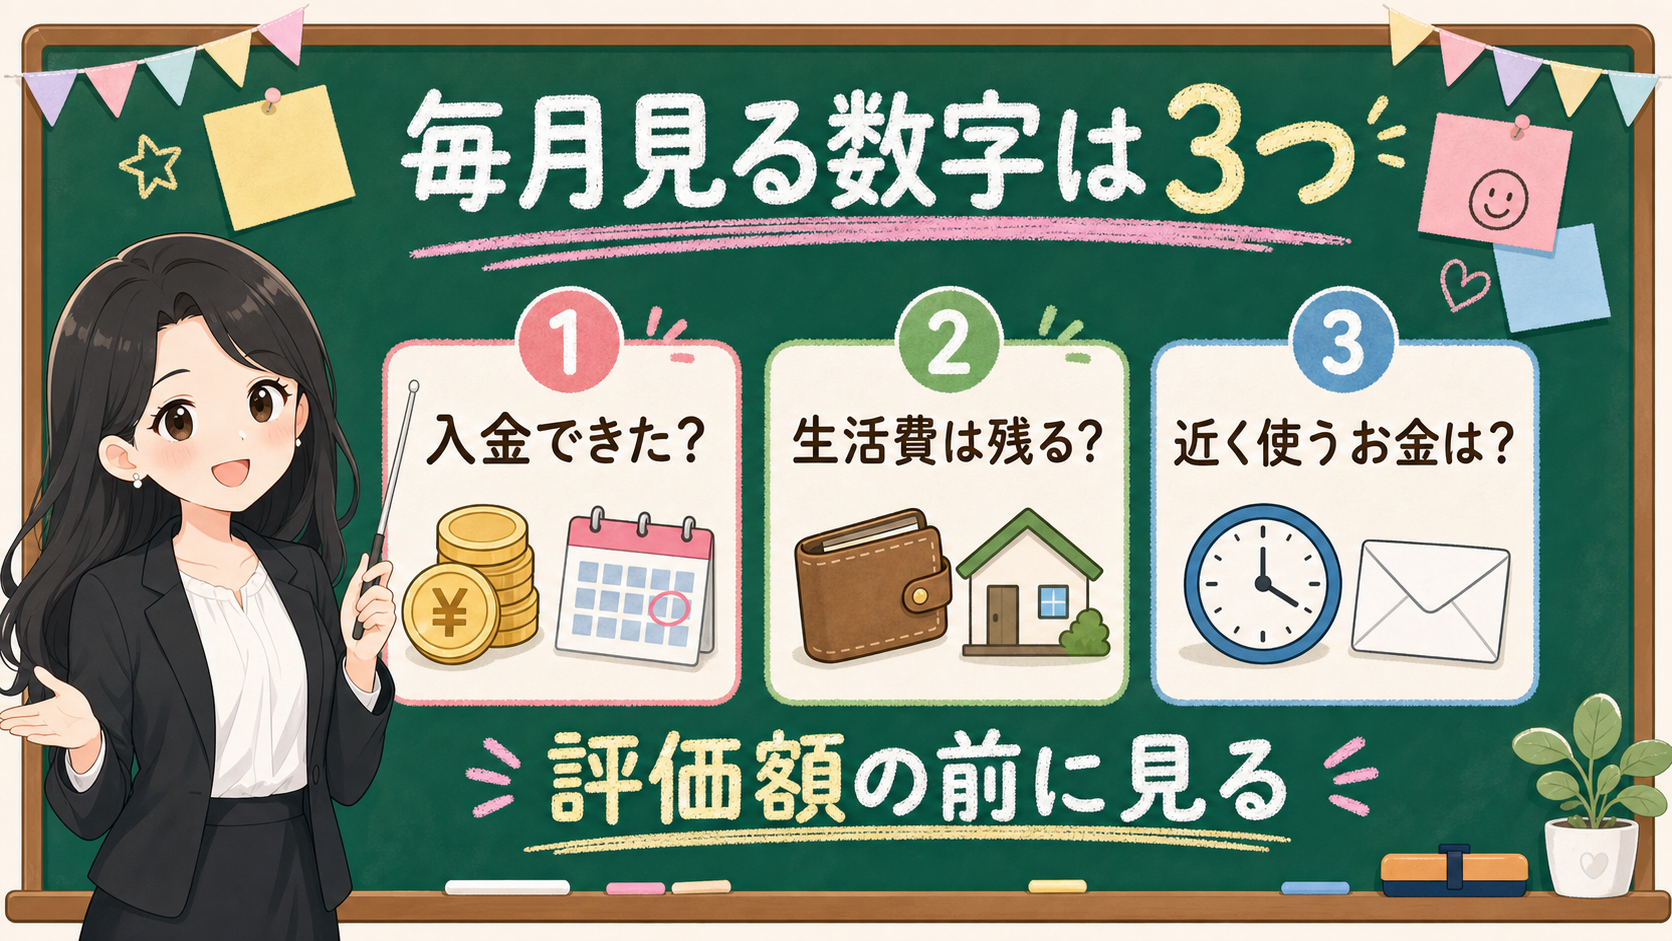
毎月いちばん最初に見るのは、評価額ではありません。今月の入金・生活費・近く使うお金の3つです。評価額は、そのあとで見ます。
評価額と損益は、「いまどこにいるか」を示す現在地として見ます。増えた・減ったを、その月の合否にはしません。
SNSを見ると、同じ時期に始めた人の含み益が流れてきます。自分の評価額が減っていると、商品選びを間違えたのかなって不安になって……。
その気持ちは自然です。でも評価額は「いまどこにいるか」を示す現在地であって、毎月の合否判定ではありません。NISAは運用益を非課税にする制度で、値動きそのものを消してくれるわけではないんです。だから先に見たいのは、評価額の上下ではなく、続けられる条件のほうですよ。
この記事では、毎月の数字を「増えた・減った」で読むのではなく、入金・生活費・近い支出・商品資料・次回見直し日に分けて見ていきます。
先に結論:毎月見るのは、評価額の上下ではなく続けられる条件
評価額を見るな、という話ではありません。
評価額は見ていいです。ただ、評価額を毎月の結論にすると、投資の画面を開くたびに気持ちが揺れます。
この記事で固定する結論は、次の5つです。
- 毎月最初に見るのは、入金・生活費・近い支出
- 評価額と損益は現在地として見て、成功/失敗の判定にしない
- 商品側の数字は、1日の上下より月報・目論見書・運用報告書へ戻す
- 他人の含み益・SNS順位・毎日の色変化は、毎月の確認表に入れない
- 最後は4行メモで、次回の見直し日を決める
金融庁は、資産形成の基本として、家計管理、ライフプランニング、長期・積立・分散投資を確認する流れを示しています。
NISAは運用益を非課税にする制度です。値動きを消す制度ではありません。投資信託や株式の価格は動きます。非課税の箱に入っていても、価格変動リスクは残ります。
だから、毎月の確認では「増えたか、減ったか」だけを見ない方が続けやすくなります。先に見るのは、続けられる条件です。
毎月見る数字は、評価額の前に3つある
NISA口座を開くと、どうしても最初に評価額を見たくなりますよね。
それは自然です。自分のお金が増えているのか、減っているのか。見ないほうが難しいくらいです。
ただ、評価額の前に見たい数字が3つあります。
1つ目は、今月の入金です。予定通り積立できたか、少し減らしたか、一時的に止めたか。ここは投資商品の良し悪しではなく、家計の状態を映す数字です。
2つ目は、生活費です。家賃、住宅ローン、食費、通信費、保険料、教育費、税金、社会保険料。毎月決まって出ていくお金を払った後に、投資を続けても苦しくないかを見ます。
3つ目は、近く使うお金です。旅行、車検、引っ越し、家電、教育費、冠婚葬祭。数か月以内に使う予定のお金は、増やすより先に守るお金です。
この3つを見ずに評価額だけを見ると、判断が逆になります。
本当は生活費が苦しいのに、評価額が上がっているから大丈夫だと思い込む。本当は現金が十分あるのに、評価額が下がっているから全部が失敗に見えてしまう。
毎月見る順番は、まず入金、生活費、近い支出。評価額はその後です。
保存用:評価額の前に見る3つの箱
| 箱 | 見る数字 | 問いかけ |
|---|---|---|
| 入金 | 今月の積立額、入金予定 | 予定通り続いているか |
| 生活費 | 固定費、変動費、予備費 | 投資後も苦しくないか |
| 近い支出 | 数か月以内に使うお金 | 投資に混ぜていないか |
評価額と損益は見ていい。でも結論にしない
評価額は、現在地です。地図でいえば、いま自分がどこにいるかを見る数字。だから、見ること自体は悪くありません。
問題は、評価額を見た瞬間に、毎月の結論まで出してしまうことです。
増えているから正しい。減っているから間違い。含み益があるから続ける。含み損があるから止める。こうして評価額をそのまま行動にすると、毎月の値動きが自分のルールになってしまいます。
資産運用業協会は、投資信託には価格変動リスクがあり、基準価額は変動するものだと説明しています。日本証券業協会も、長期・積立・分散投資の考え方を案内しています。
評価額は「命令」ではなく「天気」に近い数字です。雨の日にすぐ家を建て替える人はいませんよね。傘を持つ、予定を確認する、お弁当があるかを見る。評価額も、それだけで暮らし全体の結論にはしません。
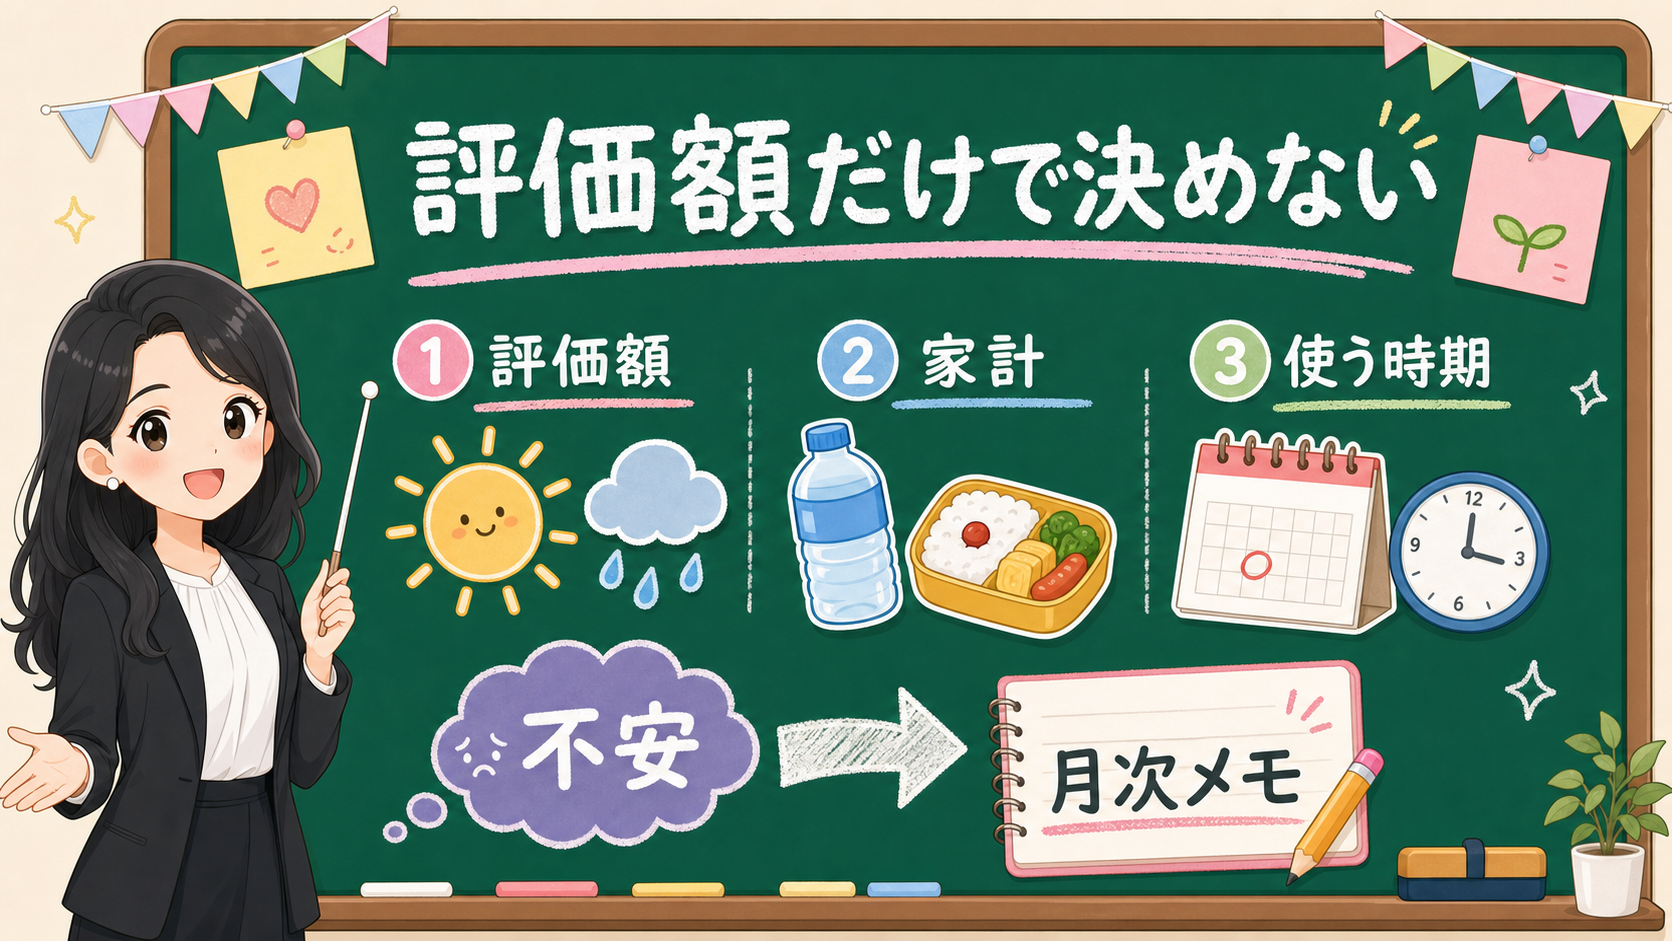
評価額を見るときは、次のように分けます。
| 見る数字 | 見方 | その場で決めないこと |
|---|---|---|
| 評価額 | いまの現在地 | 商品変更や停止 |
| 評価損益 | 自分の購入額との差 | 正解、不正解 |
| 前月比 | 短い変化 | 商品の優劣 |
| 積立額 | 続けられるか | 無理な増額 |
不安になったときは、評価額の画面で長く考えないほうがいいです。
家計メモへ戻りましょう。生活費は足りるか。近い支出はあるか。積立を続ける金額は、今月の家計に合っているか。
評価額は投資商品の画面にあります。でも、続けられるかどうかの答えは、家計の側にあります。
商品側で毎月見るなら、1日の上下より資料を見る
NISAで投資信託を持っていると、毎日たくさんの数字が見えます。
基準価額、評価額、前日比、損益、リターン、ランキング、純資産総額。画面によっては、もっと多くの数字が並びます。
これを毎月きっちり全部読もうとすると、すぐ疲れます。
商品側で見るなら、基準価額の1日の変化ではなく、資料に戻すのがコツです。月報を見る、運用報告書を見る、目論見書を見る。商品ページで純資産総額・費用・投資対象・分配金の方針を見ます。
目的は、毎月の細かい上下を当てることではありません。自分が何を持っているかを忘れないためです。
たとえば、全世界株式のつもりが、実際は米国比率が高いこともあります。低コストのつもりでも、信託報酬以外の費用を運用報告書で見たい場面があります。分配金がある商品なら、その出どころや基準価額への影響も気になりますよね。
商品側の数字は、ひとつだけで判断しない。これだけ覚えておけば十分です。
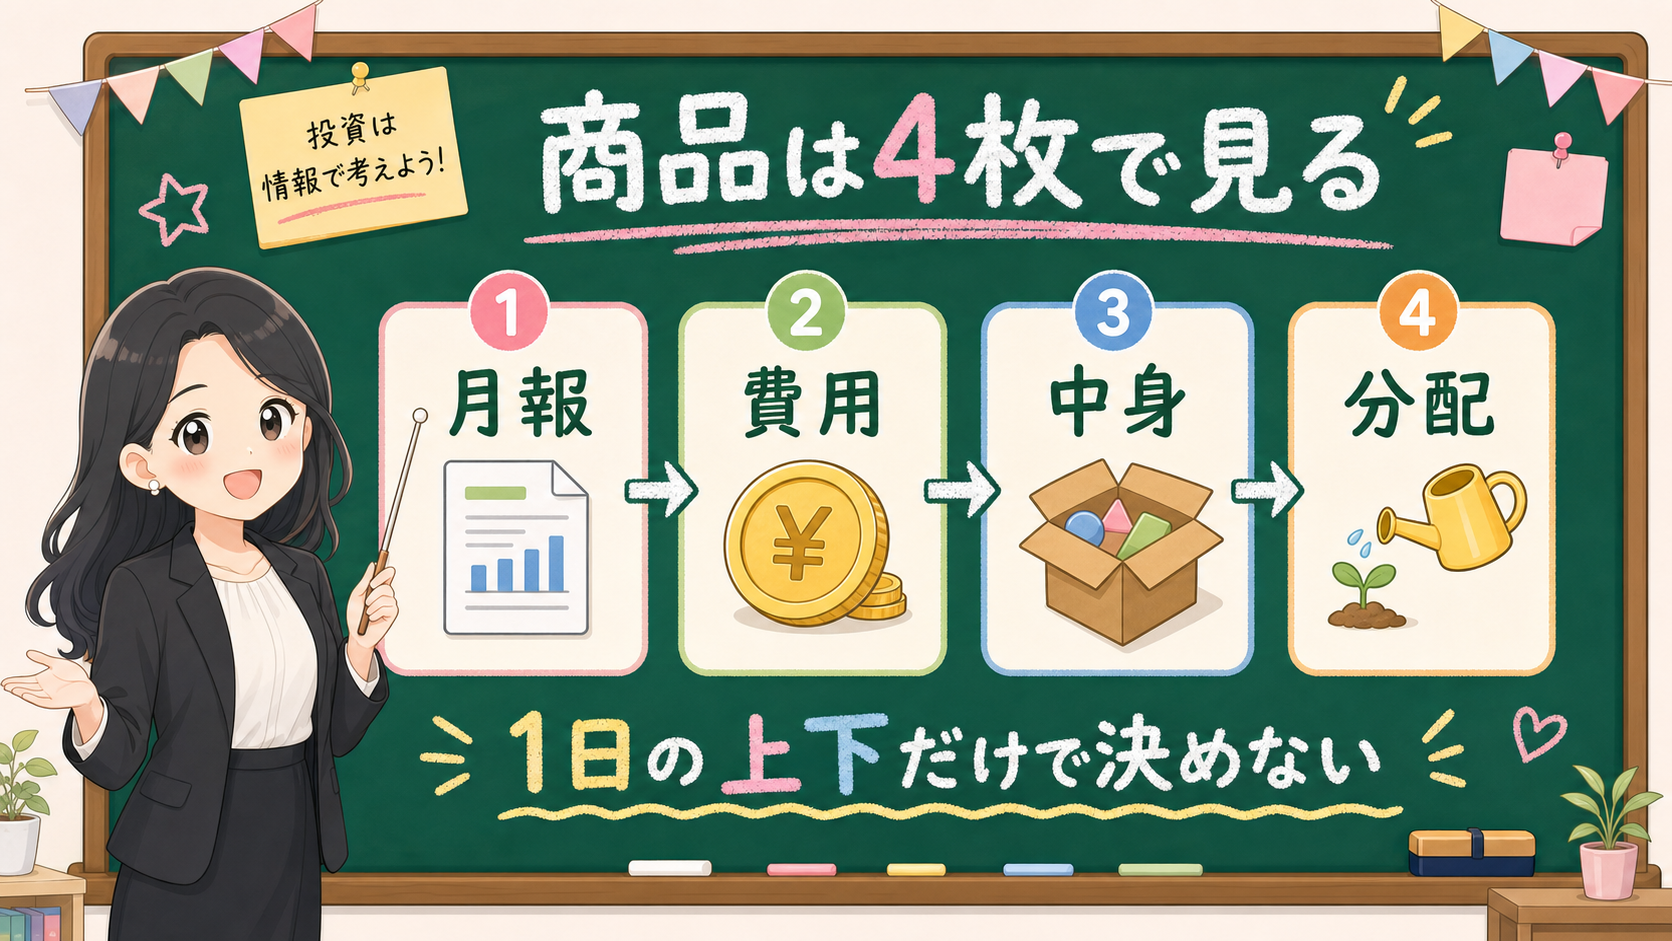
| 商品側の数字 | 見る場所 | 役割 |
|---|---|---|
| 基準価額 | 商品ページ、月報 | 値動きの現在地 |
| 純資産総額 | 商品ページ、月報 | ファンド規模と推移の入口 |
| 費用 | 目論見書、運用報告書 | 持っている間のコスト確認 |
| 投資対象 | 目論見書、月報 | 何に投資しているか |
| 分配方針 | 目論見書、月報 | 分配の有無と扱い |
この表の目的は、数字を増やすことではありません。逆に、数字を箱へ分けて、ひとつの数字だけで不安にならないようにするためです。
⚠️ 毎月は見なくていい数字も、決めておく
毎月見る数字を決めるなら、毎月は見なくていい数字も決めておいたほうが楽です。
たとえば、他人の含み益。
同じ商品を持っているように見えても、買った時期、金額、家計、使う時期、リスク許容度は人それぞれ違います。他人の含み益は、自分の家計の答えにはなりません。
SNSの順位も同じです。人気の商品、話題の商品、急に伸びている投稿、ランキング記事。入口として読むのはいいですが、自分の毎月の確認表に入れる数字ではありません。
毎日の騰落率も、毎月の結論にはしません。市場が大きく動いたときにニュースを見ることはあります。けれど、毎日赤や緑の数字で気分が変わるなら、見る頻度を下げたほうが続けやすいかもしれません。
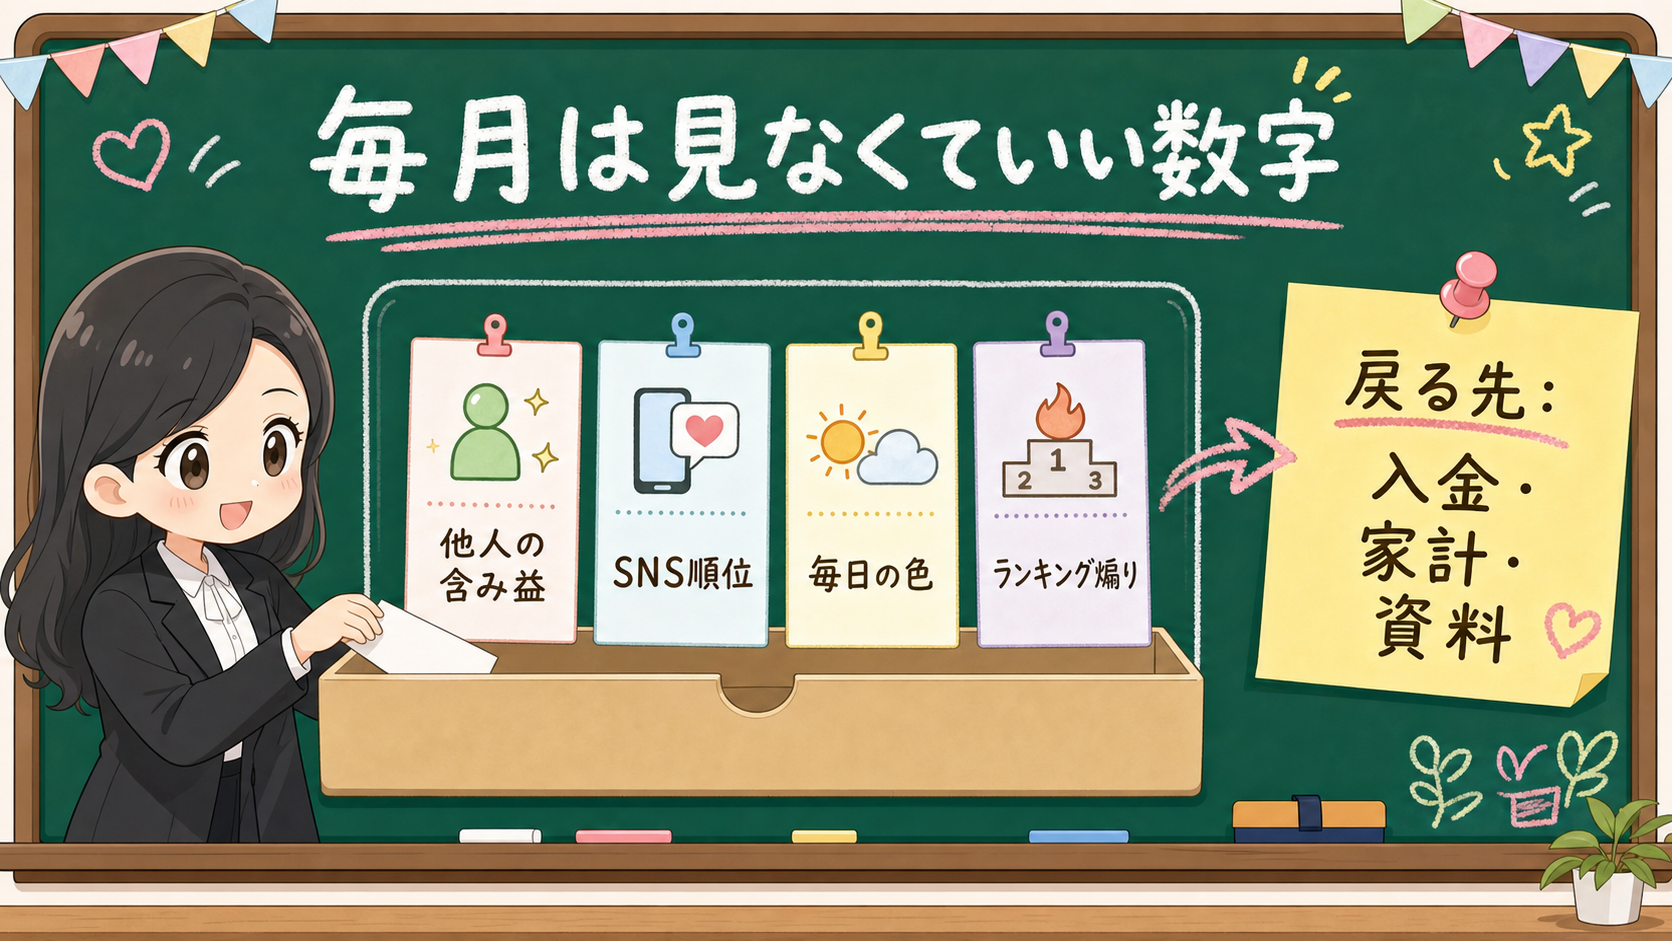
毎月は見なくていい数字を表にすると、こうなります。
| 毎月は見なくていい数字 | なぜか | 不安になった時の戻り先 |
|---|---|---|
| 他人の含み益 | 家計も開始時期も違う | 自分の入金額と生活費 |
| SNSランキング | 広告や話題性が混ざる | 公式資料、目論見書、月報 |
| 毎日の騰落率 | 短すぎる変化 | 月次メモ、次回見直し日 |
| 口座画面の色変化 | 感情を動かしやすい | 家計、使う時期 |
| 一つの数字だけの比較 | 商品の全体を見にくい | 費用、中身、リスク |
見なくていい数字を決めるのは、逃げではありません。続けるための整理です。
数字を見た後の戻り先を決める
毎月見る数字を決めたら、次に決めるのは戻り先です。
数字を見るたびに頭の中だけで考えると、疲れます。評価額が下がった。損益がマイナスになった。積立できなかった。こういう小さな不安は、画面の中だけで解決しようとすると大きくなります。
だから、数字ごとに戻る場所を決めておきましょう。
- 評価額で不安になったら、家計メモへ
- 基準価額で不安になったら、月報へ
- 純資産総額で不安になったら、設定日・推移・運用報告書へ
- 費用で不安になったら、目論見書と運用報告書へ
- 積立額で不安になったら、生活費と近い支出へ
これは投資判断を遅くするためではありません。判断の材料を混ぜないためです。
| 止まった数字 | すぐやりがちなこと | 戻る場所 |
|---|---|---|
| 評価額 | 成功/失敗を決める | 入金、生活費、近い支出 |
| 評価損益 | 他人と比べる | 自分の購入額、使う時期 |
| 基準価額 | 1日の上下を見る | 月報、投資対象、リスク |
| 純資産総額 | 大小だけで判断する | 推移、設定日、運用経過 |
| 費用 | 安い/高いだけで終わる | 目論見書、運用報告書 |
投資を始めた後に大事なのは、数字を見ないことではありません。数字を見た後に、どこへ戻るかです。
戻り先がないと、評価額の画面、SNS、ランキング、動画、広告の間をぐるぐる回ります。戻り先があると、見る順番が固定されます。
このサイトでは、家計側の戻り先を月次お金レビューに置きます。商品側の戻り先は、月報、目論見書、運用報告書、純資産総額、実質コストの記事に分けます。
一つの記事で全部を解決しないほうが、読者も迷いにくくなります。
このページは入り口です。毎月見る数字を3つに絞り、商品側の数字を4枚の資料へ分け、見なくていい数字をしまう。そのうえで、必要な深掘りへ進みます。
毎月と毎日の違いをつくる
もう一つ決めておきたいのが、頻度です。
証券口座のアプリは毎日開けます。評価額も、前日比も、ランキングも、ニュースも、毎日動きます。
でも、毎日見えるからといって、毎日判断する必要はありません。
生活費、積立額、近い支出、月報、運用報告書は、毎日の細かい値動きよりも少し長い単位で見たほうが整理しやすいです。
ここでは、頻度を3つに分けます。
| 頻度 | 見るもの | 目的 |
|---|---|---|
| 毎日見える | 評価額、前日比、ニュース | 反応しすぎないために距離を置く |
| 毎月見る | 入金、生活費、近い支出、商品資料 | 続けられる条件を確認する |
| 年数回見る | リバランス、税務、制度変更、目標配分 | 大きな見直しに使う |
この表は、毎日見るなという意味ではありません。毎日見ても、毎日結論にしないという意味です。
朝に評価額を見て、夜に気になって、翌朝また見る。そういう日があってもいいです。ただ、そこから毎回、積立額や商品を変える必要はありません。
逆に、毎月の家計が苦しいのに、評価額が上がっているから大丈夫だと思うのも危険です。
頻度を分けると、数字の役割も分かれます。毎日の数字は、動いていることを知る数字。毎月の数字は、続けられるかを見る数字。年数回の数字は、方針を見直す数字。
この3つを混ぜないだけで、NISA開始後の不安はかなり小さくなります。
アプリ画面で数字が多すぎる時の見る順番
証券会社のアプリやWeb画面は、便利です。ただ、便利な画面ほど数字が多くなります。
評価額、評価損益、前日比、トータルリターン、買付余力、保有数量、取得単価、基準価額、純資産総額、騰落率、ランキング、分配金、約定日、受渡日。初心者にとっては、どれも大事そうに見えますよね。
でも、毎月全部を同じ重さで見る必要はありません。3段に分けます。
まず見るのは、自分側の数字です。買付余力、積立設定額、入金予定、生活費、近い支出。自分が続けられるかを見る数字です。
次が、保有側の数字です。評価額、評価損益、保有数量。いま持っているものの現在地です。
最後が、商品側の数字です。基準価額、純資産総額、費用、投資対象、分配方針。持っている商品の中身を確認する数字です。
| 画面で見える数字 | どの箱か | 毎月の見方 |
|---|---|---|
| 買付余力 | 自分側 | 生活費や近い支出まで投資に回していないか |
| 積立設定額 | 自分側 | 今月も無理なく続くか |
| 評価額 | 保有側 | 現在地として見る |
| 評価損益 | 保有側 | 感情が動く数字として距離を置く |
| 基準価額 | 商品側 | 1日だけでなく資料へ戻る |
| 純資産総額 | 商品側 | 大小だけでなく推移や中身を見る |
| 騰落率 | 商品側 | 短期の勝敗表にしない |
この表で大事なのは、数字を覚えることではありません。箱を分けることです。
自分側の数字は家計へ戻る。保有側の数字は現在地として見る。商品側の数字は月報や目論見書へ戻る。
この順番を決めておくと、評価額の画面を開いた瞬間に気持ちが引っ張られても、戻る場所があります。「評価額が下がった。だから失敗」ではなく、「評価額が下がった。では、生活費は大丈夫か。近い支出はあるか。商品資料では何が起きているか」と分けられます。
NISA開始後の毎月チェックは、投資の才能を測る時間ではありません。数字の置き場所を整える時間です。
毎月チェックとリバランスは同じではない
ここで混ざりやすいのが、毎月チェックとリバランスです。
毎月チェックは、続けられる条件を見る作業です。今月も入金できたか。生活費は残るか。近い支出はないか。評価額を見て不安になりすぎていないか。商品資料へ戻る必要があるか。
リバランスは、資産配分のずれを見る作業です。目標の割合、現在の割合、ずれ幅、NISAの中で整えるのか、課税口座を触るのか。毎日や毎月の気分だけで動かすものではありません。
この2つを同じにすると、評価額を見た瞬間にリバランスしたくなります。
- 「生活費が少しきつい」なら、まず投資額や家計の話
- 「商品資料を読んでいない」なら、まず月報や目論見書の話
- 「株式の割合が大きくずれている」なら、そこで初めてリバランスの記事へ
| 作業 | 見るもの | 目的 |
|---|---|---|
| 毎月チェック | 入金、家計、近い支出、評価額、商品資料 | 続けられる条件を見る |
| リバランス | 目標配分、現在配分、ずれ幅、触る口座 | 配分のずれを見る |
| 税務確認 | NISA、特定口座、一般口座、損益通算 | 口座ごとの扱いを確認する |
毎月チェックは、やさしい点検。リバランスは、もう少し大きい点検。税務確認は、口座を触る前の別の点検です。
この順番を分けると、毎月の小さな不安を、いきなり大きな判断にしなくて済みます。
公式資料を見る日は、毎月1つだけでいい
商品資料という言葉を出すと、急に難しく聞こえるかもしれません。月報、目論見書、運用報告書。名前だけで少し遠く感じますよね。
でも、毎月すべてを読む必要はありません。
今月は月報、来月は費用、次は投資対象、年末に運用報告書。1か月に1つだけ開くくらいが、いちばん習慣になります。
月報を見る日は、まず基準日を見ます。いつ時点の資料か分からないまま数字を見ると、口座画面の評価額と混ざります。次に投資対象。どの国、どの資産、どの通貨、どの業種に投資しているか。商品名の印象と実際の中身がずれていないかを見る場所です。
費用を見る日は、信託報酬だけで止まらず、運用報告書の費用明細へ進む余地を残します。ただし、費用の数字だけで、すぐ乗り換えを決めません。費用、投資対象、使う時期、リスクを分けます。
純資産総額を見る日は、大きいか小さいかだけで終わらせません。設定からどれくらい経っているか、増えているか、減っているか、投資対象が狭すぎないか、繰上償還条件はどうか。必要なら純資産総額の記事へ進みます。
| 今月の資料 | 最初に見る場所 | 深掘り先 |
|---|---|---|
| 月報 | 基準日、投資対象、上位銘柄 | 月報の読み方記事 |
| 目論見書 | 費用、リスク、投資方針 | 目論見書の読み方記事 |
| 運用報告書 | 費用明細、運用経過 | 実質コスト記事 |
| 商品ページ | 基準価額、純資産総額 | 純資産総額記事 |
毎月の確認は、完璧な分析会ではありません。少しずつ、自分の持っているものを説明できるようにする時間です。
「なんとなくNISAをやっている」から、「このお金は何に入っていて、どのくらい揺れる可能性があり、家計ではいつ使わないお金なのか」を言える状態へ近づけます。
そのために、公式資料を1つだけ開く。これくらい小さい行動のほうが、長く続きます。
📝 毎月チェックは、4行メモで終える
毎月の確認は、長い分析にしなくていいです。むしろ、長くしすぎると続きません。
NISAを始めた後の毎月メモは、4行で十分です。
| 行 | 書くこと | 例 |
|---|---|---|
| 1 | 今月の入金 | 予定通り / 減額 / 一時停止 |
| 2 | 家計余力 | 生活費、近い支出、予備費 |
| 3 | 商品確認 | 月報、費用、投資対象 |
| 4 | 次回見直し | 来月、賞与後、年末 |
毎月ちゃんと分析しなきゃと思うと、だんだん面倒になって、そのうち開かなくなりそうです……。
それなら、分析はやめて4行だけにしましょう。今月の入金、家計余力、商品確認、次回見直し日。この4行を書いてから評価額を見る。それだけで十分続きますよ。
この4行を書いた後で、評価額を見ます。
増えていたら、うれしい。減っていたら、不安になるかもしれない。そこまでは自然です。でも、行動の順番は変えません。
生活費が足りないなら、評価額の前に家計へ戻る。近い支出があるなら、投資額の前に現金へ戻る。商品がわからなくなったなら、SNSではなく月報と目論見書へ戻る。
もう一度だけ結論です。毎月見るのは、評価額の上下ではありません。続けられる条件です。
NISAの画面を開いたら、評価額の前に、入金、家計、近い支出、商品資料、次回見直し日を見る。それだけで、数字に振り回される時間はかなり減ります。
毎月の数字を見たあとに「そもそも積立額が重い」と感じる場合は、毎月10万円のNISAがきつい人へへ戻ってください。満額や毎月10万円をノルマにせず、生活費、近い支出、借入・税金、最低額、いつもの額、増額おためしへ分けて考えられます。
まとめ:毎月見るのは「続けられる条件」
- 毎月いちばん最初に見るのは、評価額ではなく入金・生活費・近い支出の3つ
- 評価額と損益は「現在地」。増えた・減ったを、その月の合否にしない
- 商品側は1日の上下より、月報・目論見書・運用報告書へ戻す
- 他人の含み益・SNS順位・毎日の色変化は、確認表に入れない
- 最後は4行メモで、次回の見直し日を決める
制度でも商品でもなく、まず自分の家計に戻る。これが、NISAを長く続けるいちばんのコツですよ。
事実・確認ポイント・変わりうる点
| 区分 | 内容 |
|---|---|
| 事実 | NISAは運用益を非課税にする制度であり、投資信託の基準価額や評価額は変動します。 |
| 確認ポイント | 毎月は、評価額だけでなく、入金、生活費、近い支出、商品資料、次回見直し日を分けて確認します。 |
| 変わりうる点 | 毎月の評価額、前月比、SNS順位から将来のリターンを当てることはできません。 |
最後に残す4行
今月の入金、家計余力、商品確認、次回見直し日。この4行を書いてから、評価額を見ます。
数字は不安を増やすためではなく、戻る場所を決めるために使います。