「新NISAに一括でまとめて入れる? それとも毎月コツコツ積立にする?」——2026年の相場ニュースを見て、こう迷って手が止まっていませんか。年初に一括で入れる人の投稿を見ると焦り、価格が上下する画面を見ると分けたくなる。でも、最初に決めるのは買い方ではありません。先に分けるのは「そのお金を、いつ使うか」です。
- 一括投資と積立を比べる前に、先に外しておくお金の分け方
- 一括投資を「戻さなくてよい金額」で考える4つのチェック
- 積立が値下がりを消す方法ではないという読み方
- 迷った日に書く4行メモ(使わない金額・一括の上限・分ける月数・見直す日)
まず結論からいきます。
一括か積立かを比べる前に、決めることがあります。それは、そのお金を「いつ使うか」という期限です。金融庁のNISA特設ウェブサイトでも、NISAは少額投資非課税制度として案内されています。制度の入口であって、値動きをなくす箱ではありません。
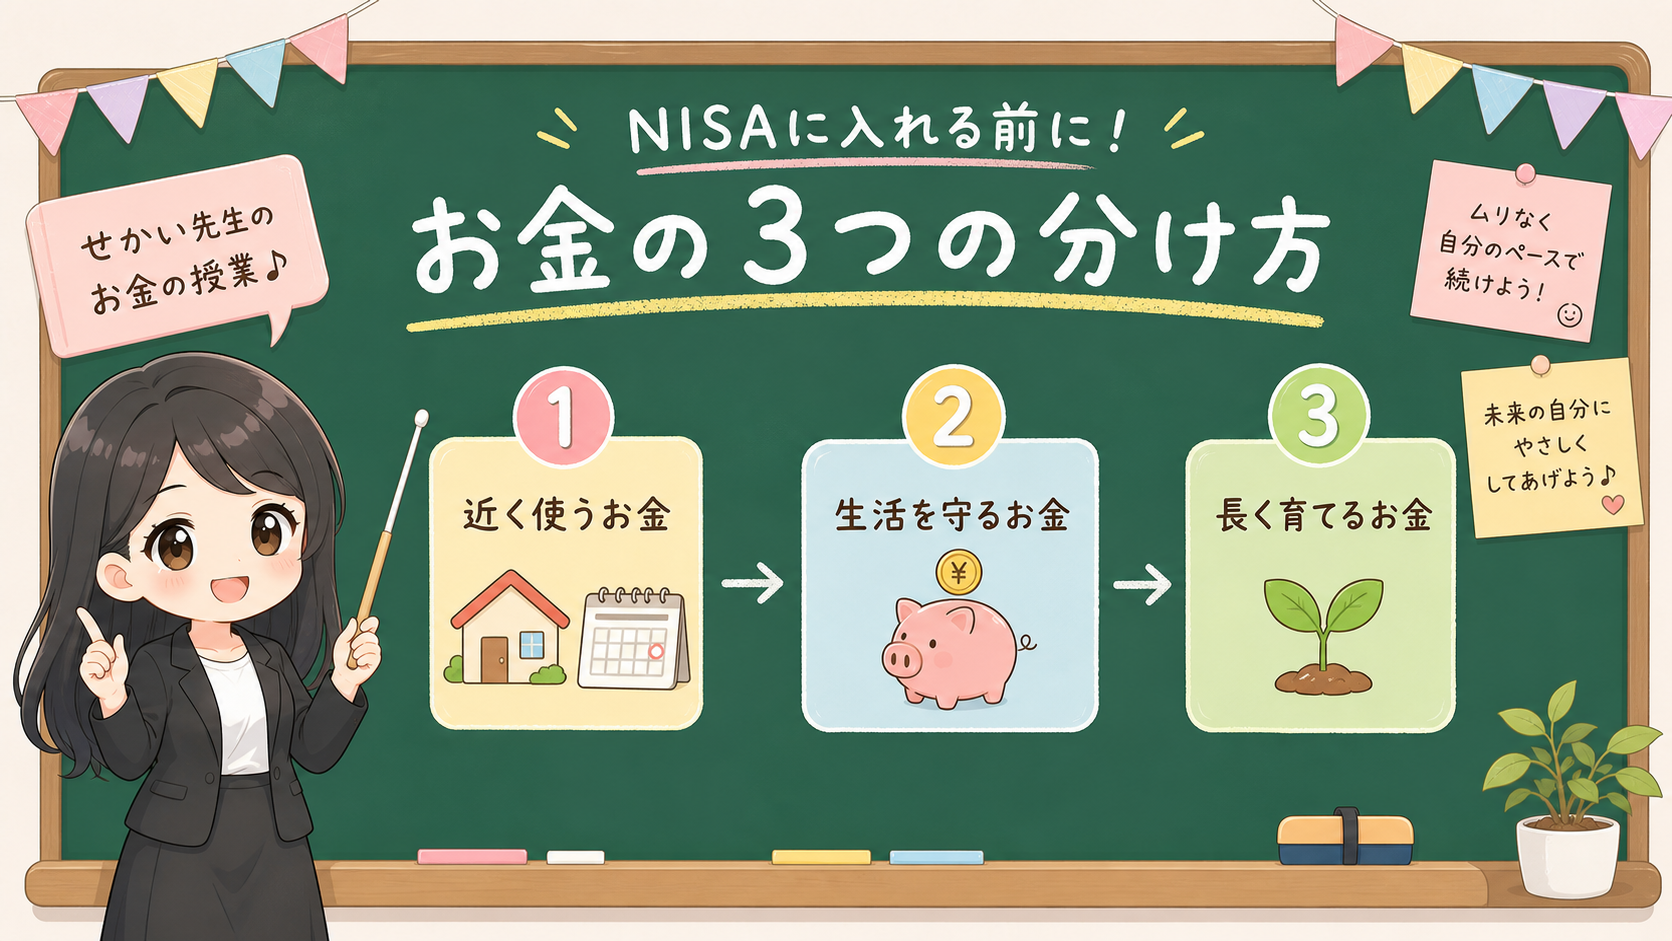
年初に一括で入れたほうがお得だと聞きました。まとめて入れるべきですか?
気持ちはわかります。でも一括と積立の差より先に、そのお金を「いつ使うか」で分けるのが近道です。半年後の税金に使う100万円と、10年使わない100万円は、同じ金額でも扱いが変わりますよね。買い方は、そのあとで決めましょう。
先に結論:投資方法より、お金の期限を決める
この記事で固定する結論は、次の5つです。
- 一括投資か積立かを比べる前に、近く使うお金を外す
- 一括投資は、途中で生活費に戻さなくてよい金額だけで考える
- 積立は値下がりを消す方法ではなく、買付タイミングを分ける方法
- NISAの非課税と、投資商品の値動きは別の箱で見る
- 迷った日は、投資額ではなく「分ける月数」と「見直す日」を先に書く
金融庁の「資産形成の基本」でも、家計管理、ライフプランニング、主な金融商品、長期・積立・分散投資といった順番で確認する構成になっています。派手ではありませんが、相場ニュースで気持ちが揺れるときほど効く順番です。
だからこの記事では、「どちらが有利か」を相場予測では決めません。見るのは、家計の期限です。
保存用:一括か積立かの前に見る表
| お金の箱 | 先に見ること | NISAに入れる前の扱い |
|---|---|---|
| 近く使うお金 | 12か月以内の支出、税金、教育費、医療費 | 値動きに巻き込まない前提で分ける |
| 生活を守るお金 | 数か月分の生活費、収入変化、返済 | 投資額の前に現金として残す |
| 長く育てるお金 | 10年以上使わない可能性、費用、値動き | NISA候補として商品と期間を読む |
| まだ迷うお金 | 怖さの理由、分ける月数、次回確認日 | 一括と積立を行動ルールとして分ける |
この表を先に書くと、NISAの画面で止まりにくくなります。たとえば100万円があっても、半年後の税金に使う100万円、3年後の教育費に近い100万円、10年以上使わない100万円では、同じ金額でも扱い方が変わります。
金額が同じでも、期限が違う。ここを分けないまま「一括か積立か」を考えると、投資方法の問題に見えて、実は家計の問題を隠してしまいます。
1. まず、NISAへ入れないお金を外す
最初にやることは、投資に回すお金を増やすことではありません。NISAへ入れないお金を外すことです。
近く使うお金、生活を守るお金、支払日が決まっているお金。この3つを、NISAの外に置きます。家賃、税金、保険料、教育費、車検、医療費、引っ越し、帰省、家電、住宅ローン返済、カード引落し。ここに入るお金です。
このお金を値動きのある商品に入れると、相場が下がったときに「長く持つかどうか」ではなく、「支払日に間に合うかどうか」で売却を考えることになります。投資判断ではなく、家計の都合で出口を迫られてしまいます。
金融庁の「資産形成の基本」も、投資商品へ進む前に、家計管理とライフプランニングを置いています。この順番は、相場ニュースで気持ちが揺れるときほど効きますよ。
最初に外すお金
| 分類 | 例 | 一括・積立の前にすること |
|---|---|---|
| 支払日が近い | 税金、保険料、車検、教育費、旅行予約 | 支払月と金額をカレンダーに書く |
| 生活を止めない | 家賃、食費、通信、医療、返済 | 投資用口座へ動かさない金額を決める |
| 収入が揺れる | 転職、休職、育休、副業、賞与減 | 今月だけか、数か月続くか分ける |
| 気持ちが揺れる | SNS、ニュース、家族の不安、評価額の赤字 | 売買画面ではなく家計メモを開く |
一括投資も積立も、長く使わないお金で考えるほど、後から説明しやすくなります。逆に、近く使うお金を混ぜると、どちらを選んでも苦しくなります。一括で入れれば下がったときに使うお金が減って見え、積立にしても毎月の現金が細くなって生活費を圧迫します。
だから、投資方法を決める前の一文はこうです。「このお金は、いつ使うお金か」これだけで、かなりの迷いが整理できます。
2. 一括投資は「戻さなくてよい金額」だけで考える
一括投資は、1回でまとめて入れる方法です。金額を決めて買付する、毎月の設定を考えなくてよい。だから、迷いが少なく見えます。
でも、一括投資でいちばん大事なのは、買付日ではありません。途中で生活費に戻さなくてよい金額かどうかです。
まとまったボーナス、満期になった定期預金、使い道が決まっていない余裕資金。その全額をNISAへ入れる前に、次の4つを分けます。
- 12か月以内に使う予定はないか
- 生活を守るお金は別に残っているか
- 下がったときに追加で現金が必要にならないか
- 値動きを見ても、家計側の理由で売らずにいられるか
ここで1つでも曖昧なら、一括投資の良し悪しではなく、金額の置き場所が曖昧です。
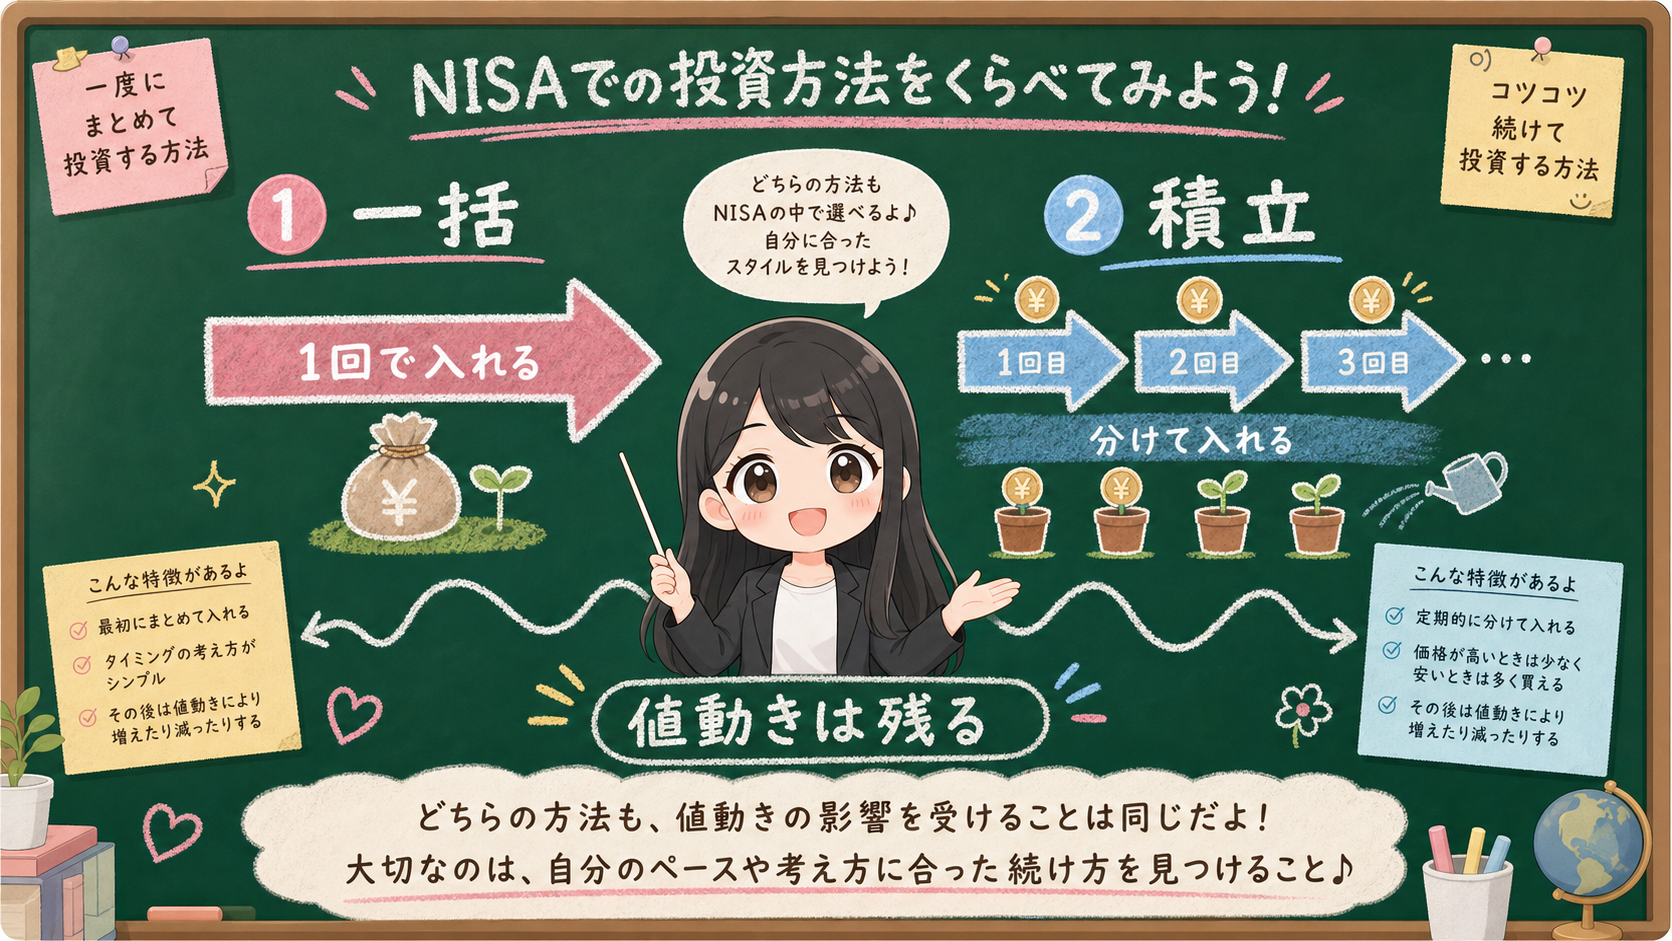
一括投資は、相場を読める人の方法ではありません。1回で入れても生活が崩れない金額だけを使う方法です。
ここを間違えると、「一括で入れた後に下がった」ことより、「下がったときに生活費へ戻したくなった」ことが問題になります。投資期間が長いかどうかではなく、家計の余白が足りなかった、という話になります。
NISAには、つみたて投資枠と成長投資枠があります。金融庁の新しいNISAページでは、両方の制度枠や非課税保有限度額を確認できます。
ただし、枠があることは、家計がその金額を入れられることを意味しません。年間投資枠は、あくまで上限を示す制度の数字です。家計側の上限は、別に決めます。
一括投資の前に書く4行
| 行 | 書くこと | 例 |
|---|---|---|
| 1 | 近く使わない金額 | 12か月以内に使わない分だけ |
| 2 | 一括で入れる上限 | 生活を守るお金を残した後の一部 |
| 3 | 下がった時に見る場所 | 評価額ではなく家計メモと商品資料 |
| 4 | 見直す日 | 翌月末、賞与後、支出終了後 |
この4行を書けないときは、まだ一括か積立かを決める日ではありません。先に、月次お金レビューへ戻りましょう。
3. 積立は、値下がりを消す方法ではない
積立は、買付タイミングを分ける方法です。毎月、毎週、何回かに分けて買う。まとまった金額をすぐ入れず、時間を分けて入れる。これで、1つの日の価格に気持ちを集中させにくくなります。
ただし、ここは強く分けておきたいところです。
積立は、値下がりを消す方法ではありません。積立にしても、投資先の商品が下がれば評価額は下がります。分けて買っても、投資対象、為替、金利、費用、分配方針、指数の中身は見ておく必要があります。
日本証券業協会の「NISAで長期・積立・分散投資」を説明するページも、長期、積立、分散を”考え方”として扱っています。短期の結果を固定する言葉として読むものではありません。
積立の役割は、主に3つです。
- 買う日を1日に集中させない
- まとまった資金を動かす怖さを、小さく分ける
- 家計の黒字から続けやすい金額を置く
つまり積立は、「リターンを約束する方法」ではなく、行動を続けやすくする方法として読むほうが実用的です。
積立にした時に残るもの
| 残るもの | 確認先 |
|---|---|
| 元本割れリスク | 元本割れ、商品資料、リスク説明 |
| 価格変動 | 価格変動リスク、月報、投資対象 |
| 費用 | 信託報酬、実質コスト、売買時の費用 |
| 為替や金利の影響 | 投資対象国、通貨、債券比率、ヘッジ有無 |
| 家計への負担 | 毎月の黒字、支出予定、再開条件 |
積立は、怖さを消すものではありません。怖さを、毎月の行動に分けて扱うものです。だから相場が荒れているときほど、「積立なら何も見なくてよい」とは考えません。投資先、費用、家計、見直し日を見ていきましょう。
相場急落時の行動を分けたいときは、暴落時にNISA積立を止めたくなったら見る5枚のチェック表へ進むと、家計、商品、行動、制度、情報源を分けられます。評価額がマイナスで止まっているときは、NISAで評価額がマイナスになった時の家計メモへ戻るほうが、売買画面へ直行しにくくなります。
一括か積立かを決めた後に、NISAと課税口座の配分が気になってきたら、リバランスは年1回でいい?NISAと課税口座を分けて考えるへ進みます。頻度を決める前に、目標配分、現在配分、ずれ幅、口座の箱を分けます。
始めた後に評価額や損益を毎月どう見るかで迷うときは、NISAを始めた後、毎月見るべき数字・見なくていい数字へ進みます。評価額を見る前に、入金、生活費、近い支出、商品資料を分けます。
4. 迷った日は、4行メモを書く
一括か積立かで止まった日は、次の4行だけ書きます。
- 使わない金額
- 一括の上限
- 分ける月数
- 見直す日
これだけです。
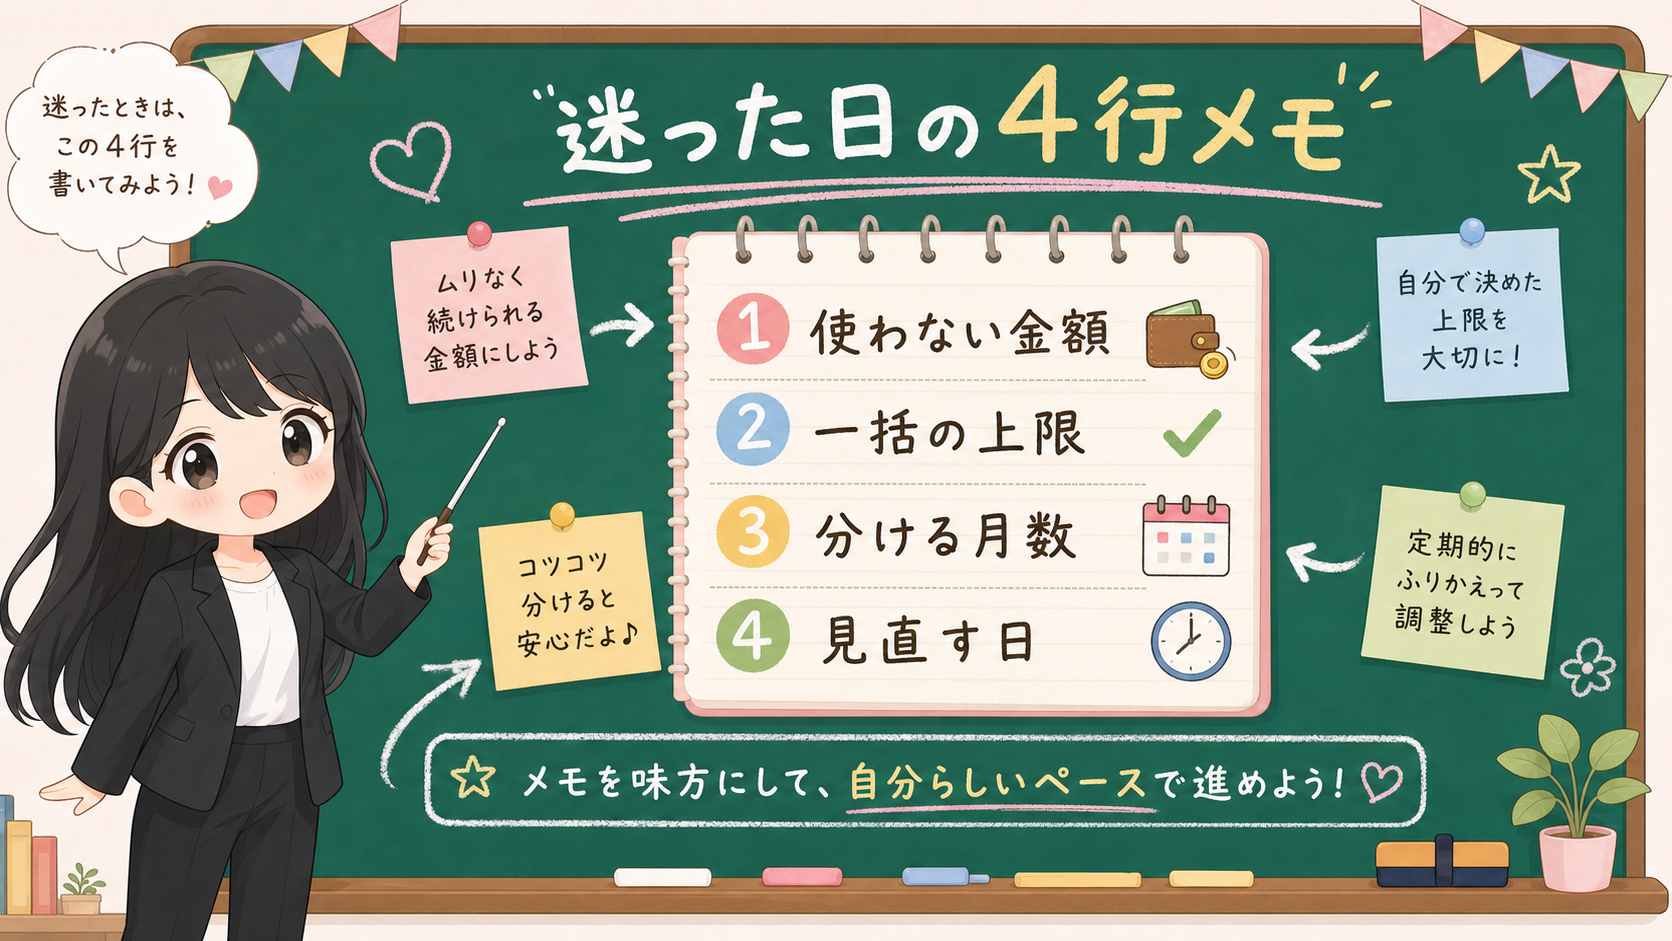
使わない金額は、NISAに入れても近い支出へ戻さなくてよい金額です。ここに生活費や税金は混ぜません。
一括の上限は、1回で入れても家計が苦しくならない金額です。制度の年間投資枠ではなく、自分の家計で決める上限です。
分ける月数は、怖さを何か月に分けるかです。3か月、6か月、12か月のように、期間を先に決めます。
とりあえず「様子を見る」ではダメですか?
期間を決めないまま様子を見ると、相場ニュースを見るたびに判断が戻ってしまいます。「3か月で分ける」と先に決めておくと、途中のニュースに引っぱられにくくなりますよ。
見直す日は、次に確認する日です。給料日後、賞与後、固定資産税や教育費の支払い後、3か月後の月末など、家計の節目に置きます。
4行メモの書き方
| 項目 | 書き方 | 避けたい書き方 |
|---|---|---|
| 使わない金額 | 近い支出と生活を守るお金を外した後の金額 | 口座残高の全額 |
| 一括の上限 | 下がっても家計から戻さない範囲 | 制度の上限をそのまま使う |
| 分ける月数 | 3、6、12か月など、先に期間を決める | ニュースを見ながら毎回変える |
| 見直す日 | 家計の節目に固定する | 評価額が気になった日だけ見る |
このメモは、投資の成績を当てるためのものではありません。将来の価格は、ここでは分かりません。分かるのは、自分のお金の期限と、次に見直す日だけです。
でも、そこが決まると行動はかなり変わります。一括にする場合も積立にする場合も、「なぜその方法にしたか」を後から読み返せます。相場ニュースが変わっても、家計メモの理由は残ります。
5. NISAの非課税と値動きは、別の箱で見る
NISAでとても混ざりやすいのが、非課税と値動きです。
NISAは、制度上の条件を満たす範囲で、運用益などが非課税になる制度です。一方で、NISAの中で保有する投資信託やETFなどは値動きします。この2つは、別の箱です。
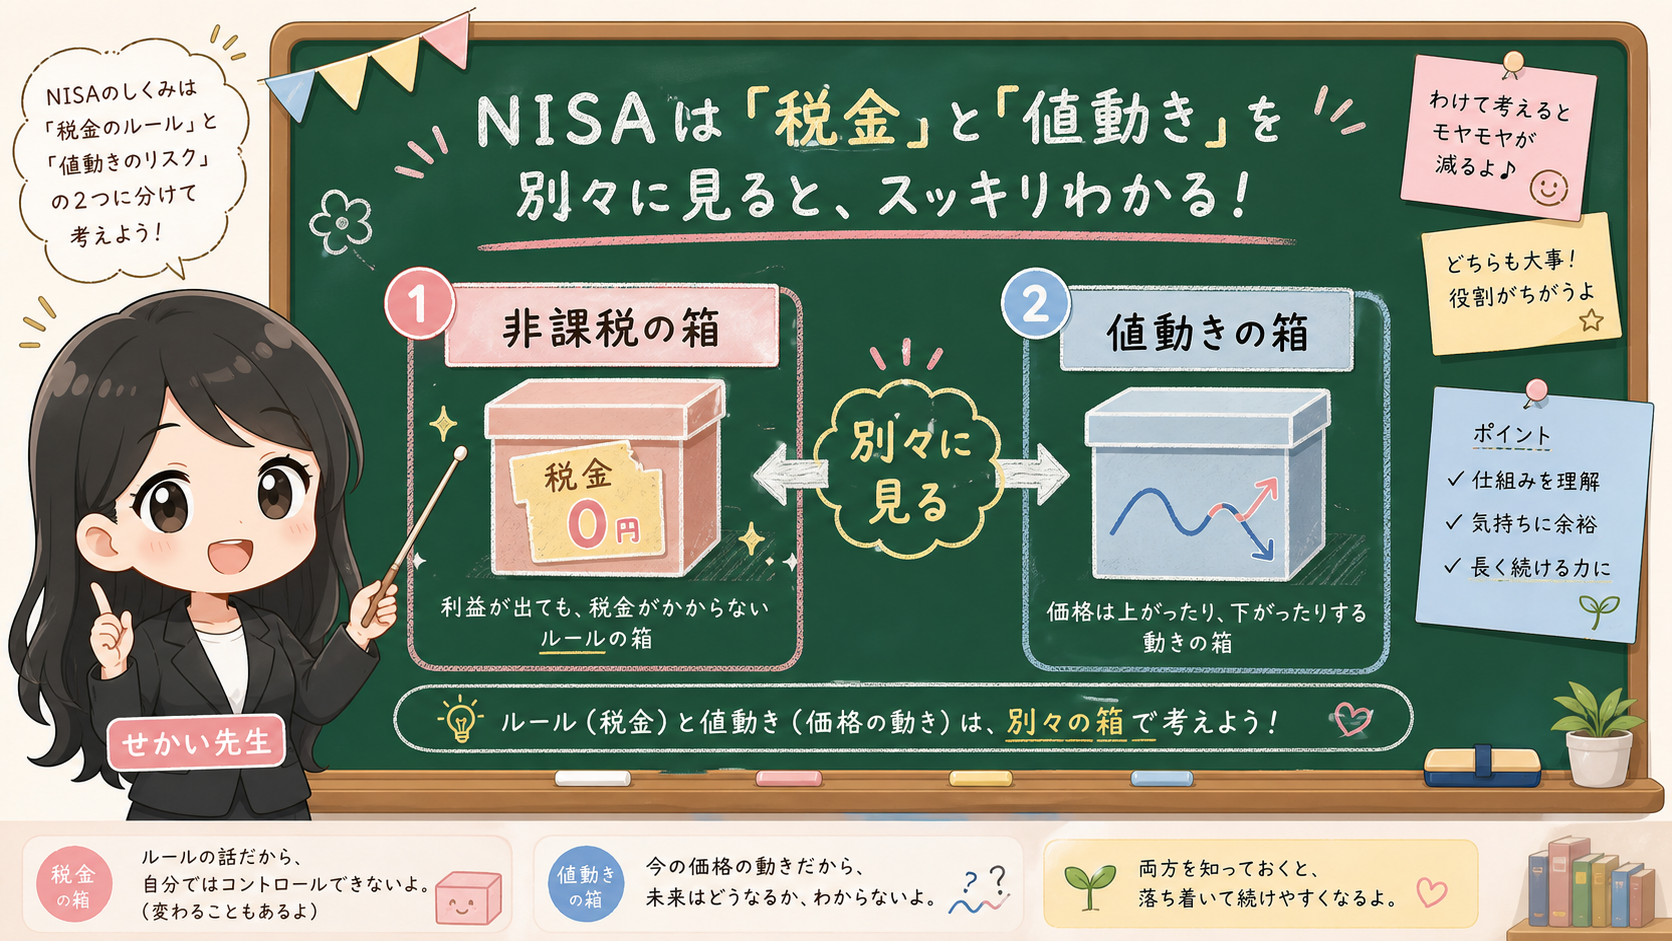
金融庁の新しいNISAページでは、つみたて投資枠、成長投資枠、非課税保有限度額などを確認できます。これらは制度の数字です。
制度の数字と、商品価格の動きは違います。非課税であることは、値下がりが起きないことを意味しません。評価額が下がったときに損益通算や繰越控除が使えない点も、NISAで損した時の確認で分けて読んでおきましょう。
だから本文では、こう分けます。
| 区分 | 見ること | 混ぜると起きること |
|---|---|---|
| NISA制度 | 非課税、年間投資枠、非課税保有限度額、対象商品 | 枠があるから入れたほうがよい、と読んでしまう |
| 投資商品 | 投資対象、費用、為替、価格変動、分配方針 | 非課税なら下がらない、と読んでしまう |
| 家計 | 近い支出、生活を守るお金、収入変化 | 下がった時に生活費へ戻したくなる |
| 行動ルール | 一括の上限、分ける月数、見直す日 | ニュースを見るたびに投資額が揺れる |
一括投資か積立かは、この4つの箱を分けた後に決めます。
制度だけを見れば、NISAは大きな非課税枠を持つ便利な器です。商品だけを見れば、価格は上下します。家計だけを見れば、近い支出がある月は投資額を上げにくいこともあります。行動ルールだけを見れば、分けて入れるほうが気持ちを保ちやすい人もいます。
これらを1つの画面で混ぜると、判断が重くなります。分ければ、次の行動が小さくなります。
まとめ:一括か積立かは、家計の期限で決める
新NISAで一括投資か積立かを迷ったら、いきなり投資画面を開かないでください。
先に、近く使うお金を外す。生活を守るお金を残す。長く育てるお金だけをNISA候補にする。そのうえで、一括で入れても家計へ戻さない上限を決めます。怖さが残るなら、積立は値下がりを消す方法ではなく、買付タイミングを分ける方法として使いましょう。
- 一括か積立かの前に、近く使うお金をNISAの外へ出す
- 一括投資は途中で生活費に戻さなくてよい金額だけで考える
- 積立は値下がりを消す方法ではなく、買付タイミングを分ける方法
- NISAの非課税と、商品の値動きは別の箱で見る
- 迷った日は投資額より先に4行メモ(使わない金額・一括の上限・分ける月数・見直す日)
ここまで書ければ、一括か積立かは「相場を当てる問題」ではなく、「自分の家計で続けられる行動ルール」になります。
投資額を変える前に家計を整理したいときは、月次お金レビューへ戻って、生活費、近い支出、収入、積立額、再開条件を1つずつ確認してください。
一括か積立か以前に、毎月10万円や満額という数字そのものが重いときは、毎月10万円のNISAがきつい人へへ戻ります。制度の上限、家計の4箱、最低額、いつもの額、増額おためしを先に分けます。
年間360万円の枠を使い切るかどうかで迷っているなら、先に年間360万円はノルマではない確認表で、生活費、近い支出、税金、防衛資金、長期資金を5箱に分けます。
一括ではなくボーナス月だけ追加するか迷っているなら、ボーナス設定でNISA枠を埋める前の確認表で、追加しない条件、引落日、変更方法を先に書きます。
事実・確認ポイント・変わりうる点
金融YMYL記事では、事実、編集上の確認手順、推測を分けて置きます。
この記事は、2026年の相場水準や、一括と積立のどちらがよい結果になるかを予測するものではありません。特定の商品や売買タイミングを勧めるものでもありません。
この記事で分けたこと
| 区分 | 本文での扱い |
|---|---|
| 事実 | 金融庁が新しいNISAの制度枠、非課税保有限度額、NISA特設ウェブサイト、資産形成の基本を案内していること。日本証券業協会が長期・積立・分散投資やNISA FAQを用意していること。 |
| 確認ポイント | 一括か積立かの前に、近く使うお金、生活を守るお金、長く育てるお金、分ける月数、見直す日を確認すること。 |
| 変わりうる点 | 2026年中の相場水準、為替、株価、金利、どちらの投資方法がよりよい結果になるか、個別商品の将来成績。 |
この記事では、変わりうる点を使って結論を作りません。2026年の相場がどう動くかは、ここでは決めません。読者ごとの家計、収入、支出、投資期間、商品理解、続けやすさも違います。
だから今日決めるのは、相場観ではありません。今日決めるのは、4行メモです。