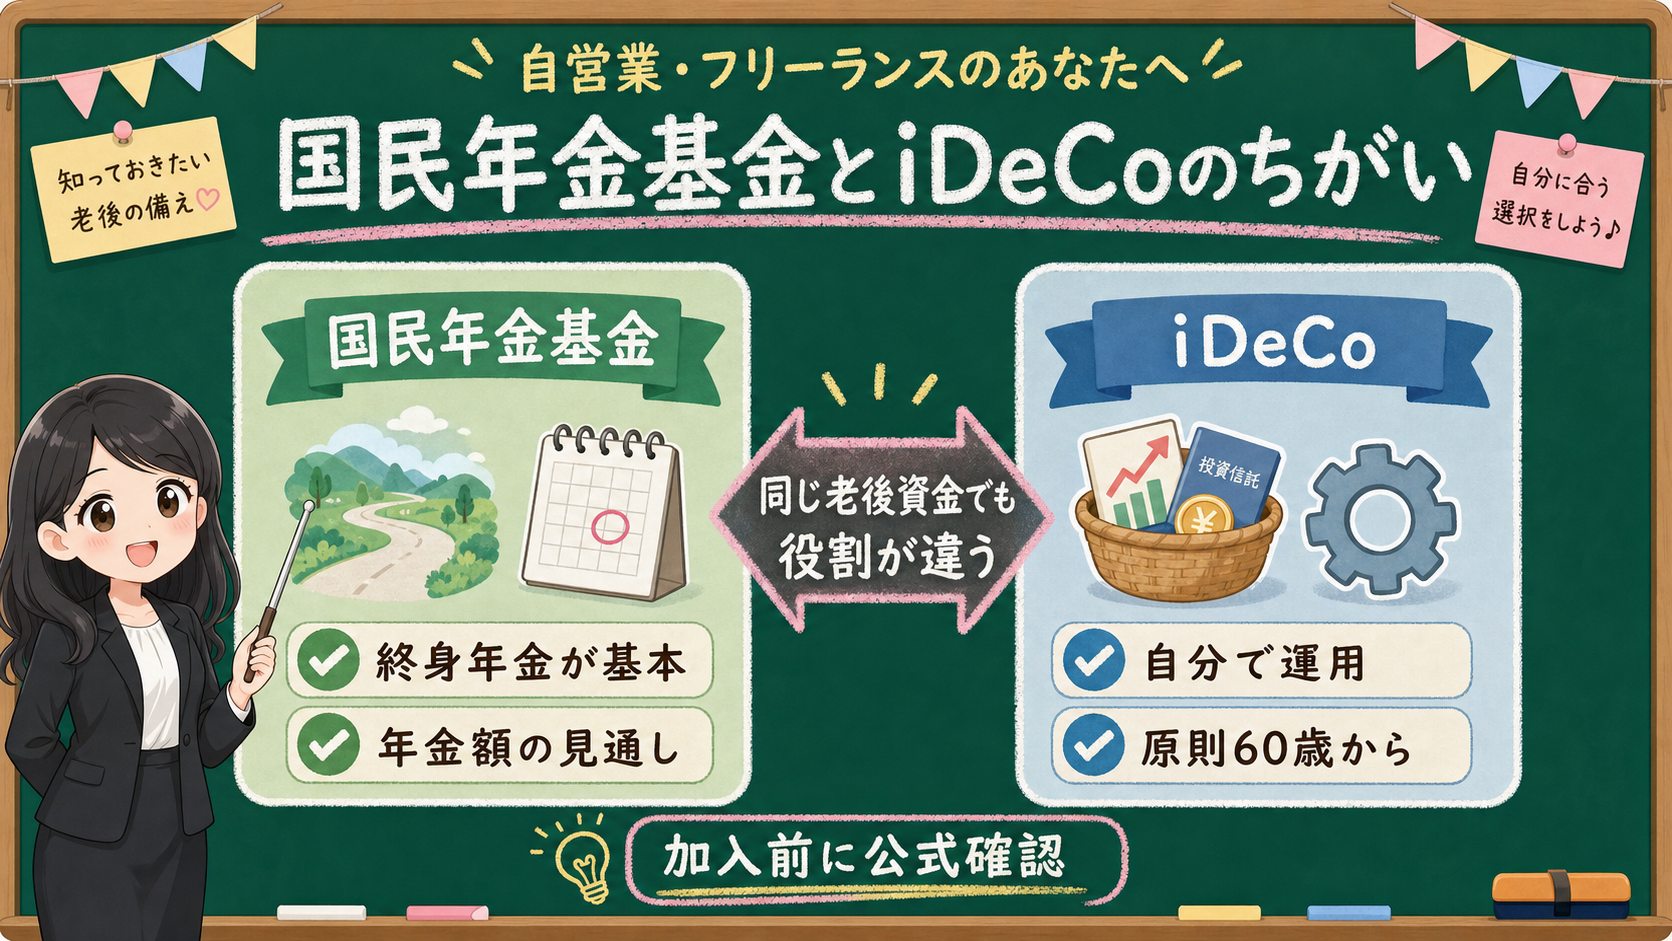
自営業やフリーランスが老後資金を考えると、国民年金基金とiDeCoはつい同じ棚に並べて「どっちが得か」で比べたくなりますよね。でも、その前に見てほしいことがあります。この2つは、得か損かではなく、役割の違う箱です。
- 国民年金基金とiDeCoの役割の違い(上乗せ年金か、自分で運用するか)
- 自営業の月6.8万円が合算の共通上限であること(令和8年12月分から7.5万円予定)
- 税控除の書く欄が違うこと(社会保険料控除と小規模企業共済等掛金控除)
- 加入前にまず書く4行メモ(加入資格・掛金・控除・受け取り)
まず、結論からお伝えします。
国民年金基金とiDeCoは、控除額の大きさだけで選ぶものではありません。順番があります。
はじめに国民年金の本体を未納にしない。次に、生活費・納税資金・事業資金を先に外す。そのうえで、残ったお金を月6.8万円の箱の中で国民年金基金とiDeCoにどう振り分けるかを見ていきましょう。
どちらも節税になるって聞きました。だったら、控除が大きいほうにたくさん入れればいいんじゃないですか?
その気持ち、よく分かります。でも国民年金基金は「公的年金に上乗せする年金」、iDeCoは「自分で運用して受け取る箱」で、役割が違うんです。しかも自営業の人は、2つ合わせて月6.8万円という共通の枠の中。控除の大きさより先に、役割と現金余力を分けて見ましょう。
この記事では、どちらが優れているかを決めません。役割・現金余力・上限・受け取りの順に分けて、混同しやすいところをほどいていきます。
まず、同じ老後資金でも「役割」を分ける
国民年金基金は、国民年金の第1号被保険者などを対象にした、老後の上乗せ年金の制度です。厚生労働省は、加入できる人として20歳以上60歳未満の自営業者やフリーランスなどの国民年金第1号被保険者等を案内しています。
ここで大事なのは、国民年金基金を「投資商品」として見ないことです。
国民年金基金は、掛金を払って将来の年金を受け取る制度です。厚生労働省の説明では終身年金が基本で、65歳から生涯受け取る形で老後に備えます。国民年金基金連合会の給付説明でも、1口目は終身年金A型かB型を選びます。
一方でiDeCoは、個人型確定拠出年金です。厚生労働省は、加入の申込・掛金の拠出・運用をすべて自分で行い、掛金と運用益の合計額をもとに給付を受け取る制度と説明しています。
入口の名前は似ていても、見ているものが違うんですね。
国民年金基金で見るのは、年金額の見通し、給付の型、終身年金、任意脱退の不可、そして国民年金本体との関係です。iDeCoで見るのは、運用商品、手数料、掛金の停止、原則60歳以降の受け取り、受け取り方、運用結果のぶれです。
保存用:国民年金基金とiDeCoの最初の分け方
| 見る箱 | 国民年金基金 | iDeCo |
|---|---|---|
| 主な役割 | 国民年金への上乗せ年金 | 自分で運用する私的年金 |
| 増え方の見方 | 給付の型、口数、加入年齢で見る | 運用商品、配分、手数料で見る |
| 現金化の見方 | 任意脱退や中途解約はできない | 原則60歳以降の受け取り |
| 税控除 | 社会保険料控除 | 小規模企業共済等掛金控除 |
この表を見て「どちらも控除できるから同じ」と読まないようにしましょう。
税控除は入口にすぎません。制度の性格は、資金拘束・受け取り・増え方・国民年金本体との関係まで見ないと分かりません。
💰 月6.8万円の箱を、先に現金余力で区切る
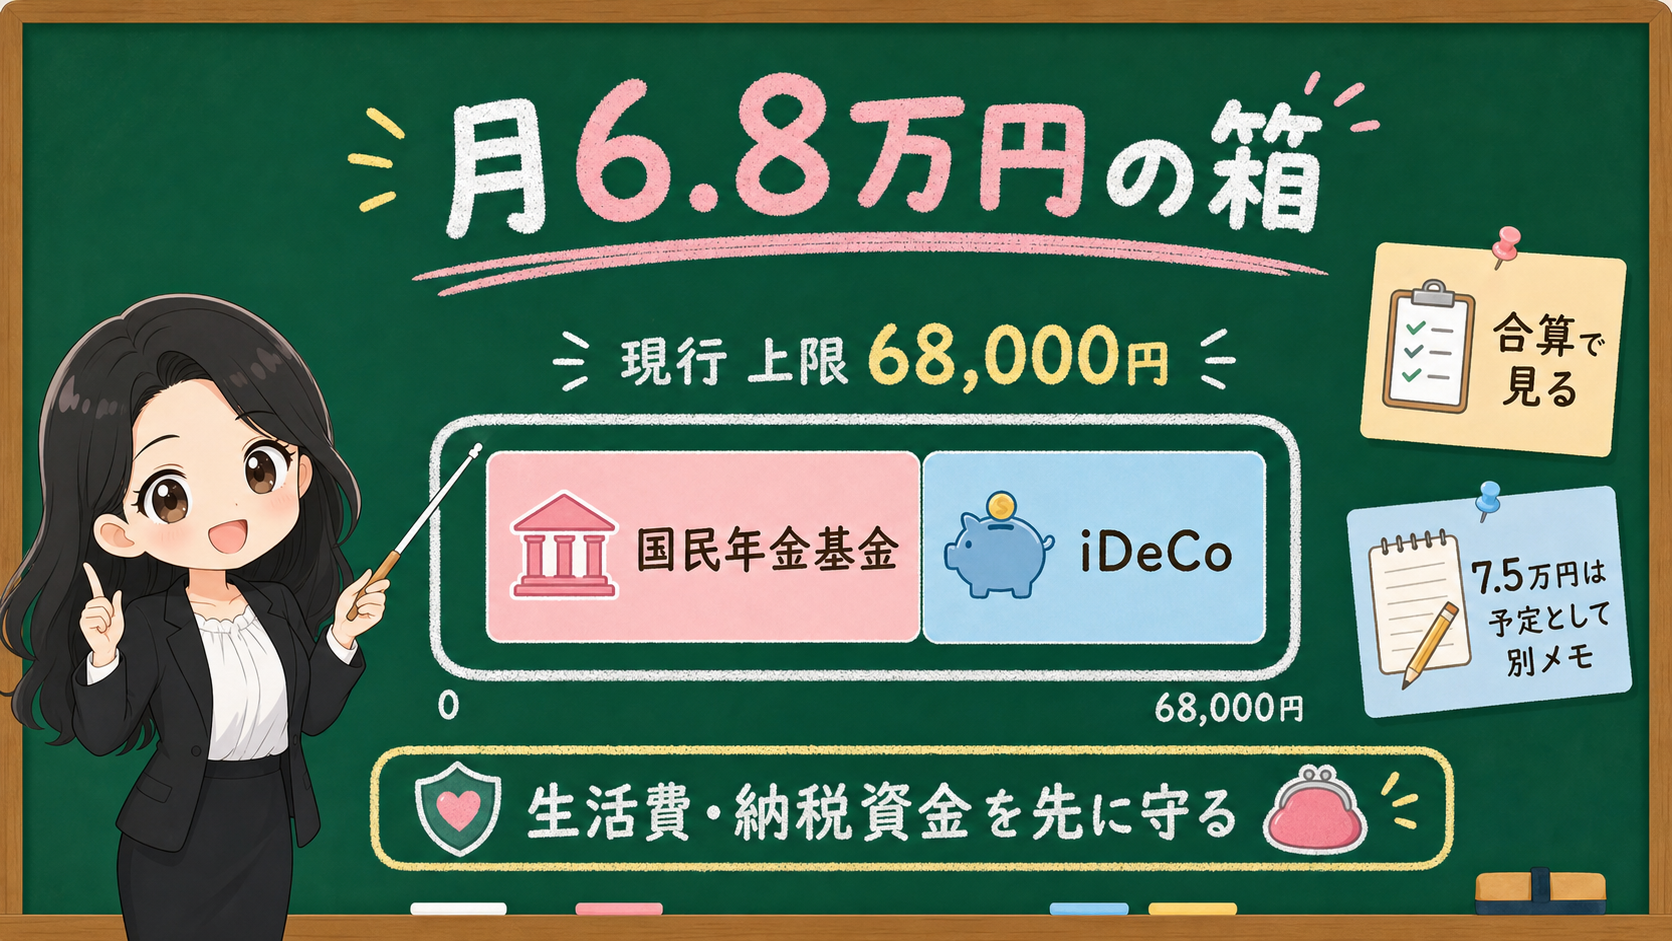
自営業者が国民年金基金とiDeCoを比べるとき、最初に数字として出てくるのが月6万8,000円です。
国民年金基金連合会は、掛金の上限を月額6万8,000円と案内しています。そのうえで、iDeCoにも加入している場合は、その掛金と合わせて6万8,000円以内で見る、と説明しています。iDeCo公式の加入手続きページでも、第1号加入者は国民年金基金に加入していると、その掛金との合算で68,000円と示されています。
ここだけを読むと「毎月6.8万円まで入れられる」と見えます。でも、いったん止まりましょう。
この金額は、入れてよい現金の量を自動で決めてくれる数字ではありません。
自営業は会社員よりも、売上、納税、国民健康保険、国民年金、予定納税、消費税、事業の固定費の揺れを受けやすいですよね。今月の売上が多くても、数か月後に大きな支払いが来ることがあります。
だから、月6.8万円の箱を見る前に、生活費・納税資金・事業資金を先に外します。この考え方は、小規模企業共済とiDeCoの記事でも同じです。控除額ではなく、まず現金を使う時期で分けます。
保存用:月6.8万円を見る前の現金チェック
| 確認するお金 | 先に外す理由 | メモ欄 |
|---|---|---|
| 生活費 | 家賃、食費、医療費、家族の支出は老後資金へ入れない | 最低何か月分あるか |
| 納税資金 | 所得税、住民税、消費税、国保、予定納税を後回しにしない | 次の支払月を書く |
| 事業資金 | 外注費、仕入れ、広告費、機材、家賃を止めない | 売上が落ちる月を書く |
| 老後資金 | 長く動かさなくてもよいお金だけを制度比較へ回す | 国民年金基金/iDeCoの候補額 |
令和8年12月分の掛金からは、上限が7万5,000円へ引き上げられる予定です。ただし、この予定も同じ考え方で見ます。
ここで大事なのは、現行の確認と予定の確認を分けることです。上限が変わる予定があると「もっと入れられる」と読みたくなりますが、上限は家計の余力ではありません。現行の6.8万円も、予定の7.5万円も、生活費と納税資金を外した後に見る数字です。
国民年金基金は「終身年金」と「途中でやめられない」を先に読む
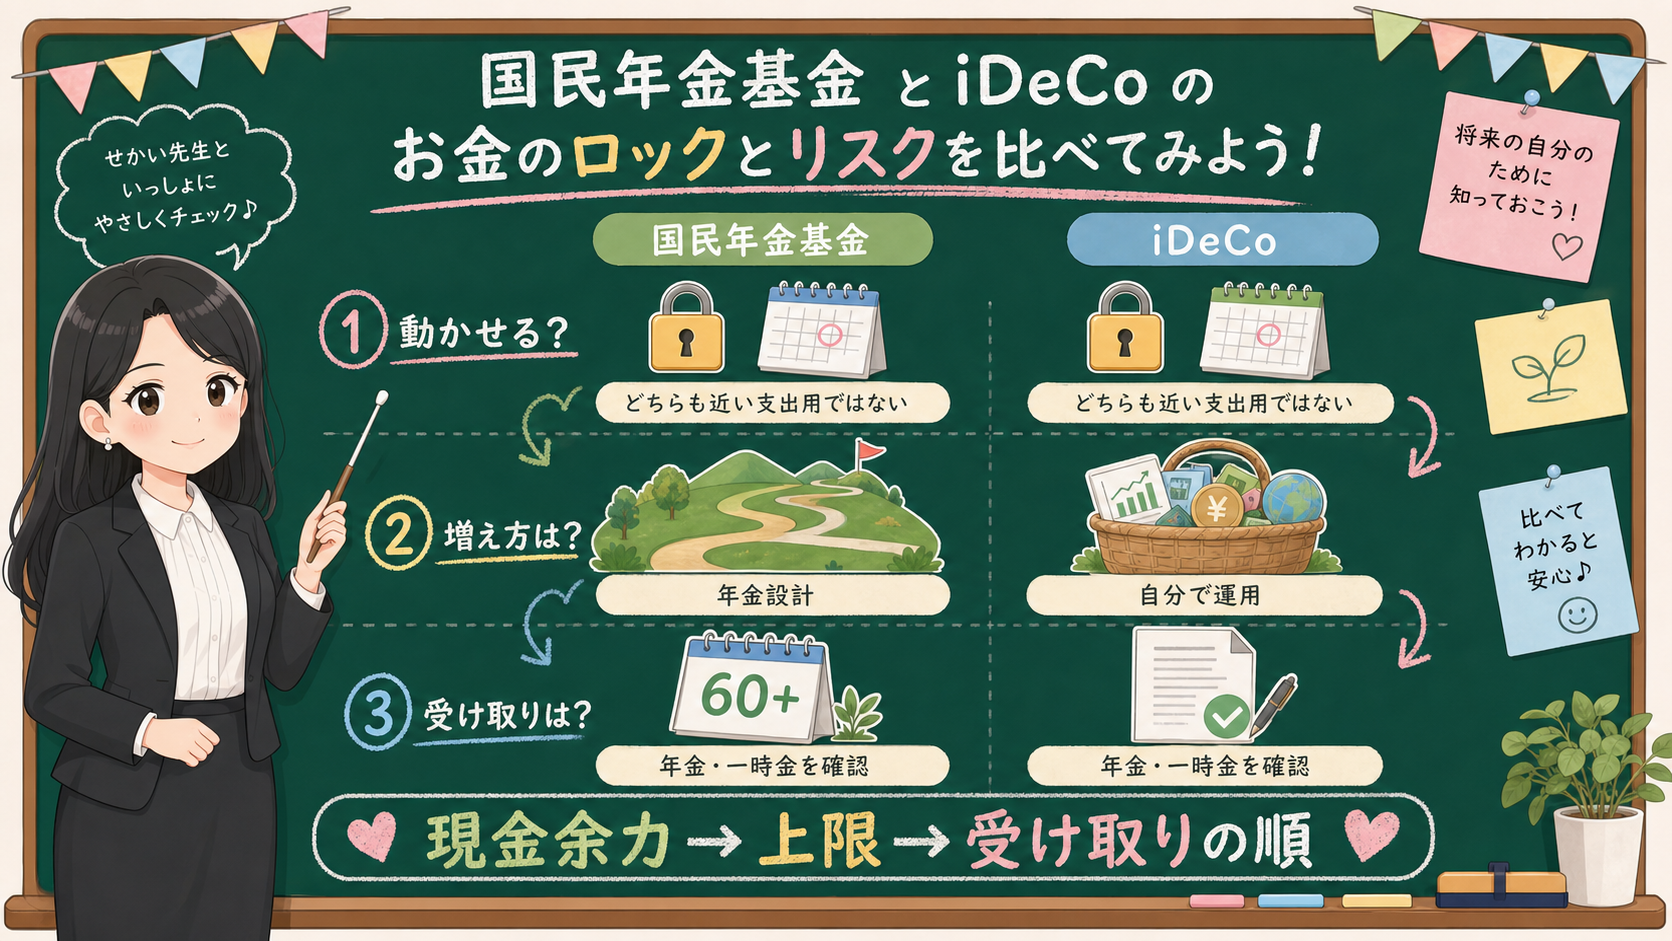
国民年金基金を読むときに、最初に見てほしいのは「終身年金が基本」と「任意脱退できない」の2つです。
国民年金基金連合会の給付説明では、給付は老齢年金と遺族一時金の2つと案内されています。1口目は、終身年金A型かB型のいずれかを選びます。
終身年金という言葉には、頼もしい響きがありますよね。ただ、制度は貯金箱ではありません。
国民年金基金連合会の重要なお知らせでは、加入員資格を喪失して死亡以外の理由で脱退した場合、解約返戻金という制度はなく、一時金を受け取ることはできない(将来、掛金を納付した状況に応じて年金として支給される)と説明されています。さらに、この事由以外に、自分の都合で任意に脱退または中途解約することはできない、とも案内されています。
ここを読まずに、控除の大きさだけで掛金を決めると危ういです。
売上が落ちた。引っ越した。家族の医療費が増えた。事業資金が必要になった。そんなときに国民年金基金を自由に取り崩せる前提でいると、家計メモが崩れてしまいます。だから国民年金基金は、長く続ける前提の箱として見ます。
そして、国民年金本体も先に確認しましょう。厚生労働省は、国民年金基金への加入は国民年金保険料の納付が前提と案内しています。国民年金基金連合会の重要なお知らせでも、保険料が未納のまま一定期間を経過した場合の扱いが書かれています。
順番は、国民年金本体、生活費、納税資金、事業資金、そのあとに国民年金基金です。
iDeCoは「運用商品」「手数料」「原則60歳以降」を読む
iDeCoは、国民年金基金と違って、自分で運用します。
厚生労働省は、iDeCoを公的年金とは別に給付を受けられる私的年金制度の一つと説明しています。加入は任意で、加入申込・掛金拠出・掛金運用を自分で行い、掛金と運用益の合計額をもとに給付を受けます。
iDeCo公式でも、運営管理機関が選ぶ運用商品の中から自由に組み合わせて運用すると案内されています。運営管理機関は商品の説明はしても、特定の商品を勧めることはできない、とも説明されています。投資信託を選ぶなら、商品の中身、費用、値動きも別に確認します。
つまりiDeCoを選ぶなら、自分で読むものが増えるということです。
運営管理機関、手数料、商品ラインナップ、元本確保型か投資信託か、配分、途中の見直し、受け取り方法——。iDeCo公式の加入手続きページでは、加入時や移換時の国民年金基金連合会手数料、掛金納付の手数料、運営管理機関の手数料、信託銀行の管理手数料などが案内されています。
始めやすさもポイントです。iDeCo公式は、掛金は月5,000円から1,000円単位で設定でき、掛金額は年1回変更でき、拠出を止めることもできると案内しています。
ただし、「止められること」と「自由に引き出せること」は違います。
iDeCoの年金資産は、原則60歳から受け取る制度です。iDeCo公式は、老齢給付金として原則60歳から受け取ることができ、75歳になるまでの間で受給開始時期を選べると説明しています。近く使うお金を入れる箱ではないんですね。
税控除は、同じ言葉でも「書く欄」を分ける
国民年金基金とiDeCoは、どちらも税控除とセットで語られます。でも、確定申告や年末調整の資料では、控除を書く欄が分かれます。
国税庁の社会保険料控除の説明では、国民年金基金の加入員として負担する掛金が、社会保険料控除の対象に含まれています。一方、小規模企業共済等掛金控除の説明では、確定拠出年金法に規定する個人型年金加入者掛金、つまりiDeCo掛金が小規模企業共済等掛金控除の対象に入ります。
国民年金基金は社会保険料控除、iDeCoは小規模企業共済等掛金控除。どちらも所得控除として使えますが、書く欄も証明書も制度の根拠も同じではありません。ここを混ぜると、家計メモがぼやけます。
そして、税控除だけを目的にしないことも大切です。
自営業だと、所得が多い年だけ掛金を増やしたくなることがありますよね。でも来年、売上や予定納税、消費税、国民健康保険料、事業資金が変われば、同じ掛金が重くのしかかります。
だから税控除は、最後でも入口でもありません。現金余力・加入資格・月の掛金・資金拘束・受け取り・税控除の順で見ていきましょう。
迷ったら、4行メモで止める
国民年金基金とiDeCoを同じ表に並べると、最後は「どちらが自分に合うか」という大きな問いになります。でも、いきなりそこに答えようとすると、たいてい迷います。
だから、先に4行だけ書いて止まります。
加入資格・月の掛金・税控除・受け取り。この4行が空欄のままなら、まだ比較には進みません。
4行だけって、少なすぎませんか?もっとちゃんと比較したほうがいい気がして……。
気持ちは分かります。でも、加入資格も掛金も受け取り方もあやふやなまま「どっちが得か」を考えると、数字に振り回されてしまうんです。まず4行を埋める。そこがはっきりしてから、公式ページや専門家に進めば十分ですよ。
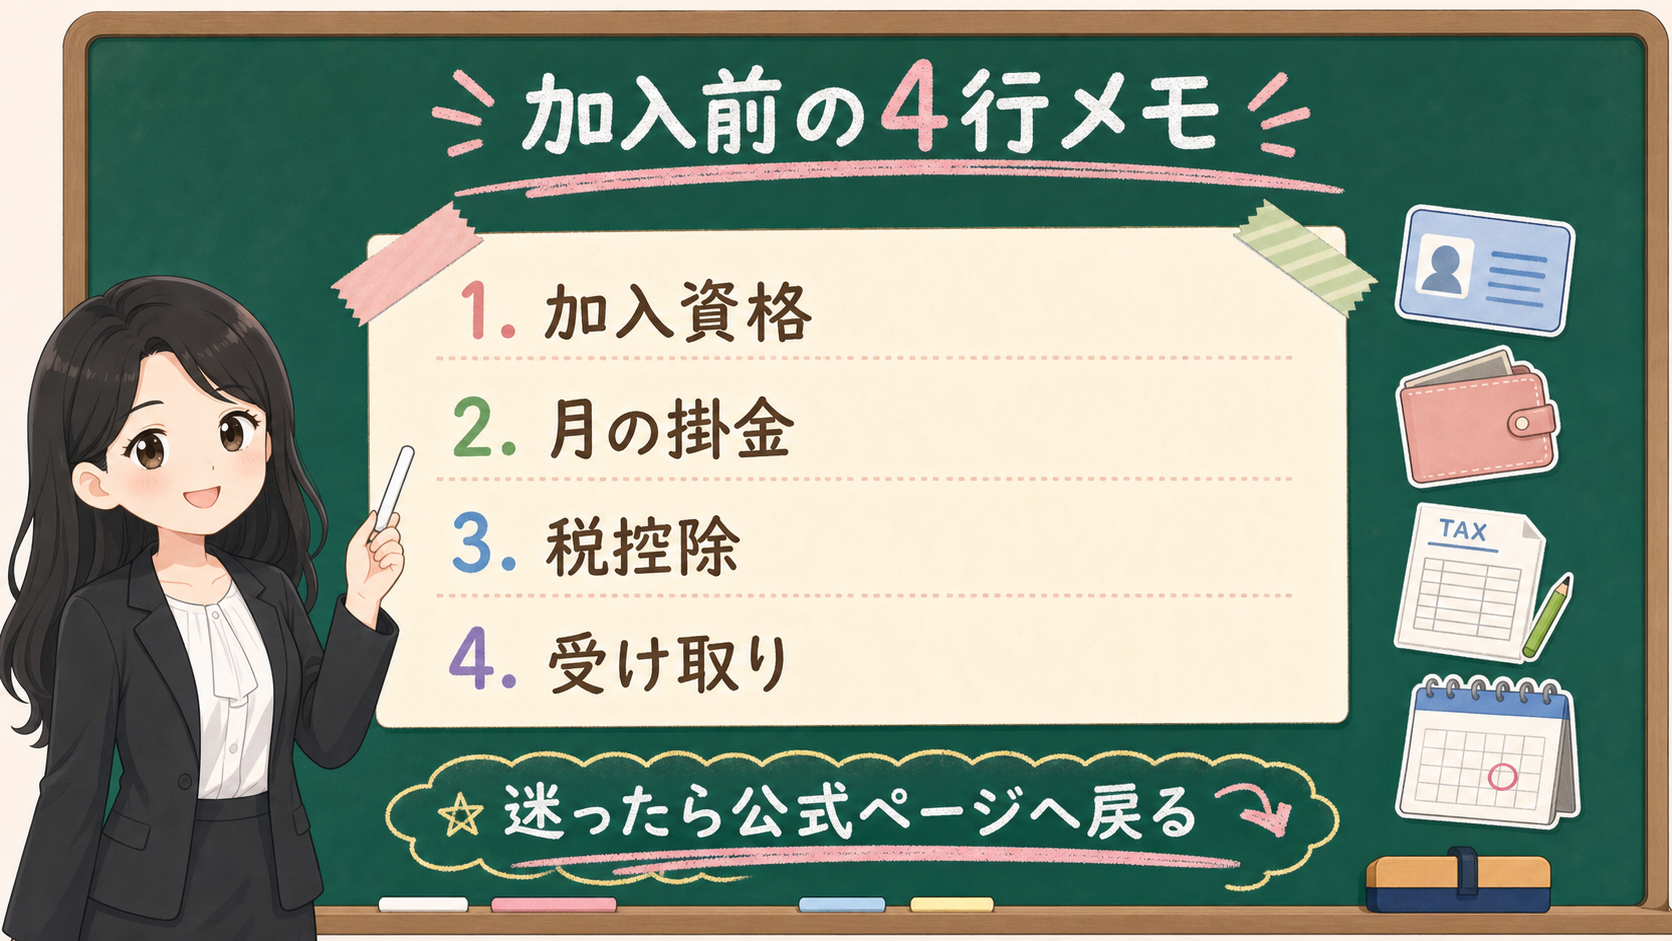
保存用:加入前の4行メモ
| メモすること | 国民年金基金 | iDeCo |
|---|---|---|
| 加入資格 | 第1号被保険者等に該当するか | 加入区分、年齢、公的年金の状況を確認 |
| 月の掛金 | 口数と上限、iDeCoとの合算を見る | 月5,000円から、合算上限と手数料を見る |
| 税控除 | 社会保険料控除 | 小規模企業共済等掛金控除 |
| 受け取り | 終身年金、確定年金、遺族一時金を確認 | 一時金、年金、併用、原則60歳以降を確認 |
この4行メモに、もう1行だけ足します。「今年の現金余力」です。
生活費・納税資金・事業資金を外しても、老後まで動かさなくてよいお金がどれくらいあるか。ここが曖昧なら、掛金の比較の前に、月次お金レビューへ戻りましょう。
まとめ:どちらか選ぶ前に、順番で確認する
- 国民年金基金とiDeCoは、得か損かではなく役割で分ける(上乗せ年金か、自分で運用するか)
- 自営業の月6.8万円は合算の共通上限。令和8年12月分の掛金から7.5万円へ引き上げ予定
- 先に外すのは国民年金本体・生活費・納税資金・事業資金。上限は家計の余力ではない
- 国民年金基金は終身年金と任意脱退不可、iDeCoは手数料と原則60歳以降を読む
- 税控除は入口。社会保険料控除と小規模企業共済等掛金控除で欄が違う
国民年金基金とiDeCoは、どちらも老後の不安に向き合う制度です。でも、老後のために今日の資金繰りを壊してしまうと、続けることが難しくなります。
この記事の結論は、どちらか一方を選ぶことではありません。国民年金本体を守り、生活費と納税資金を外し、月6.8万円の箱を合算で見る。国民年金基金は終身年金と任意脱退不可を読み、iDeCoは自分で運用する制度として手数料と受け取りを読む。この順番で確認してから、加入申込書や運営管理機関の画面へ進みましょう。
最後に見る順番
- 国民年金保険料を未納にしない。
- 生活費、納税資金、事業資金を外す。
- 現行の月6.8万円の共通上限を、国民年金基金とiDeCoで合算して見る。
- 令和8年12月分からの7.5万円予定は、現行上限と分けてメモする。
- 国民年金基金は、終身年金、任意脱退不可、給付の型を読む。
- iDeCoは、運用商品、手数料、原則60歳以降の受け取りを読む。
- 最後に、4行メモを持って公式ページか専門家へ確認する。
関連して、フリーランスの退職金づくりまで含めて見るなら、小規模企業共済とiDeCoの比較へ進みましょう。NISAとiDeCoの優先順位を大きく整理したいなら、NISAとiDeCo、2026年改正後はどちらを優先する?へ戻ります。
iDeCoを受け取る年齢や退職金との重なりまで見たいなら、iDeCoの受け取り方法と税金の4箱整理と退職金とiDeCo一時金の同年チェックを先に読んでください。
事実・確認ポイント・変わりうる点
| 区分 | 本文での扱い |
|---|---|
| 事実 | 国民年金基金とiDeCoは、現行では第1号加入者の月額上限を合算して6万8,000円で確認します。国民年金基金の上限は令和8年12月分掛金から7万5,000円への引き上げが予定されています。 |
| 確認ポイント | 加入前に、国民年金本体、加入資格、月の掛金、控除区分、資金拘束、受け取り方を公式ページで確認します。 |
| 変わりうる点 | 自営業者には、国民年金基金を「年金額の見通しを固定寄りにする箱」、iDeCoを「自分で運用する箱」と分けると、控除だけで判断しにくくなります。 |