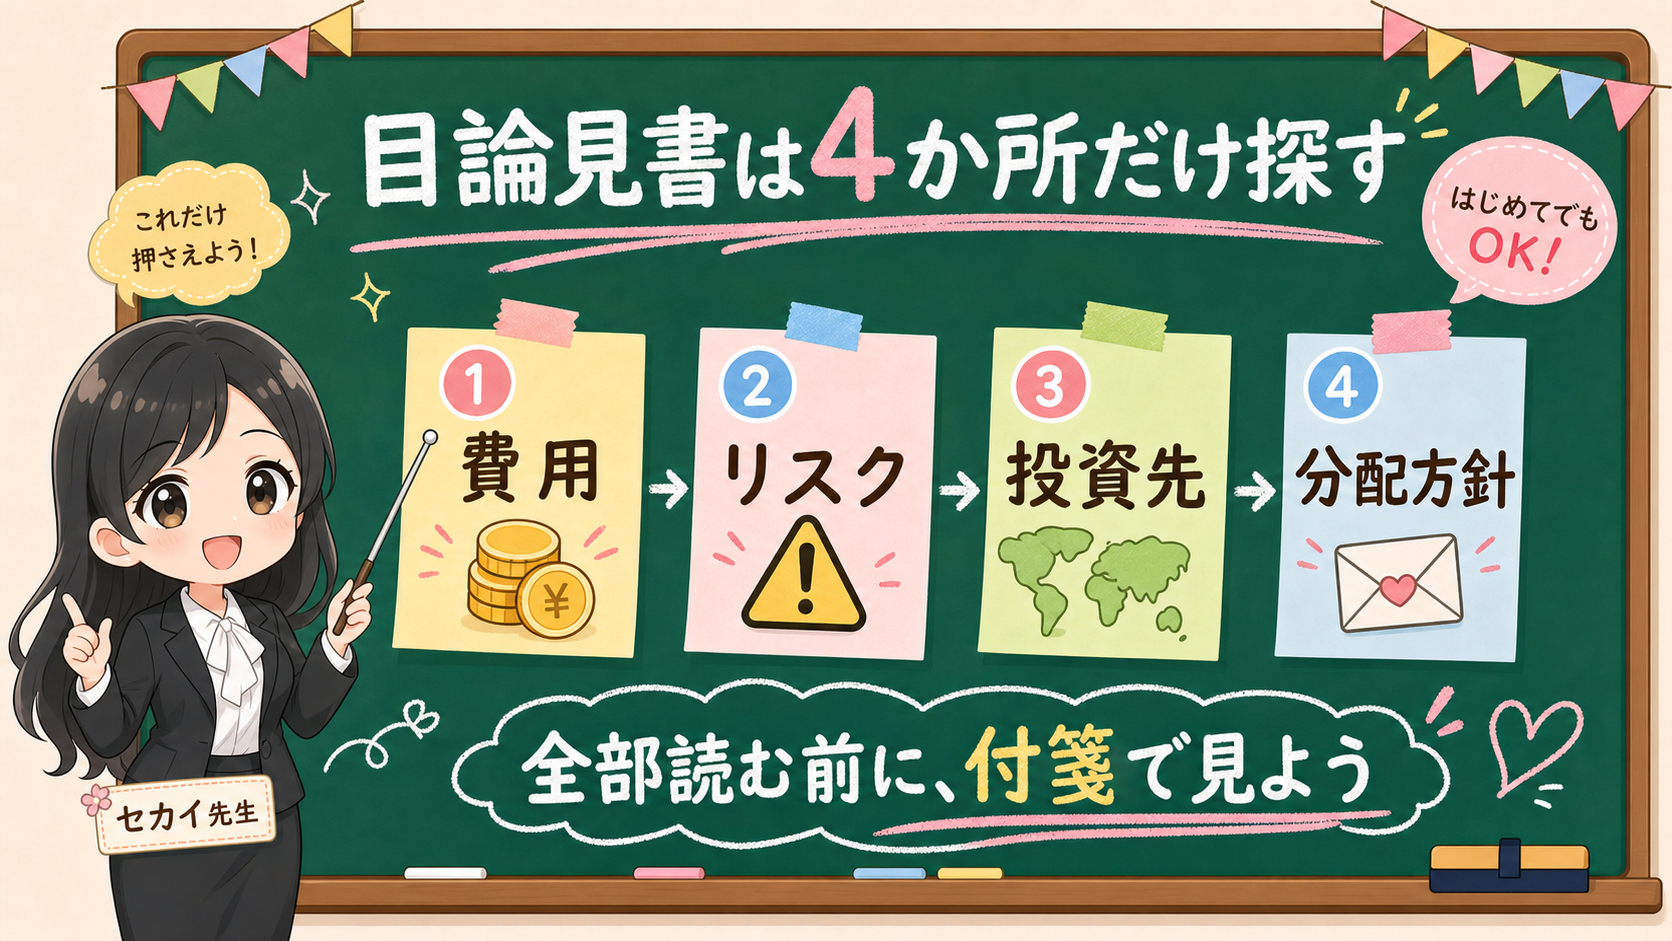
「投資信託を買う前に、目論見書を確認しましょう」。よく聞くフレーズですよね。でも、いざ開くと手が止まります。どこから読むのか、どこまで読めばいいのか、専門用語を全部覚えるのか。最初にやることは、全部読むことではありません。費用、リスク、投資先、分配方針の4か所に付箋を貼るだけです。
- 目論見書を開いて最初に見る4か所(費用・リスク・投資先・分配方針)
- 費用欄で信託報酬だけ見て止まらないための3つの分け方
- 商品名の印象ではなく中身で投資先を見る読み方
- 「子どもに説明できるか」で理解度を確かめるセルフチェック
まず結論からいきましょう。
目論見書を開いたら、探すのは4か所だけです。費用、リスク、投資先、分配方針。この4つに付箋を貼ることが、最初のゴールです。
この記事は、特定の投資信託をすすめる記事ではありません。ランキングも作りませんし、低コスト商品や乗り換えをすすめる記事でもありません。商品名の前に、資料のどこを見るかを決める記事です。
ETFと投資信託を比較している段階なら、目論見書を読む前にETFと投資信託の5箱比較で、価格、買い方、資料、費用、続けやすさを分けておきましょう。
目論見書って専門用語ばかりで、全部読んで覚えないといけないんですよね……?
いいえ、暗記する必要はありません。まず探すのは費用、リスク、投資先、分配方針の4か所だけ。用語を覚えるより先に、自分がどこで止まっているかを見つけるのが目的ですよ。
📌 先に結論:目論見書は「4枚の付箋」で見る
目論見書を開いたら、最初に見るのはこの4か所です。用語を暗記するためではなく、自分がどこで止まっているかを見つける表として使いましょう。
保存用:目論見書で最初に貼る4枚の付箋
| 4か所 | 見る質問 | 止まる合図 |
|---|---|---|
| 費用 | いつ、どの費用がかかるか | 信託報酬しか見ていない |
| リスク | 何が起きると下がるか | 元本割れを想像できない |
| 投資先 | どの資産、地域、通貨か | 商品名だけで説明している |
| 分配方針 | 分配金をどう扱うか | 増えて見える理由を確認していない |
この表で大事なのは、用語を暗記することではありません。自分が何を分かっていないかを見つけることです。
- 「信託報酬は見た。でも何に投資しているかは言えない」
- 「世界中の株式と書いてある。でも地域や通貨の比率は見ていない」
- 「分配金という言葉は見た。でも基準価額との関係は分からない」
こういう状態なら、商品が悪いわけではありません。ただ、比較する前の確認が足りないだけです。
金融庁の投資の基本でも、投資ではリスクや手数料を理解することが前提とされています。NISA対象商品であることも、商品リスクが消える意味ではありません。対象リストに載っているかどうかと、自分が中身を説明できるかは、別ものです。
1. 費用は「買う時・持つ間・売る時」で分ける
目論見書で最初に探すのは、費用です。ただし、費用は1つではありません。
買う時、持っている間、売る時。この3つに分けて見るのがポイントです。
| いつ見るか | 代表的な名前 | 最初の質問 |
|---|---|---|
| 買う時 | 購入時手数料 | 買う時点で費用がかかるか |
| 持っている間 | 信託報酬など | 年率でどのくらいか |
| 売る時 | 信託財産留保額など | 換金時の条件はあるか |
信託報酬は、投資信託を持っている間にかかる代表的な費用です。ここだけを見ると、費用比較は始めやすくなります。
でも、ここで止まると危ないです。
信託報酬が低いことは大事です。ただ、それだけで商品が自分に合うとは言えません。投資先、リスク、分配方針、使う期間が違えば、同じ低コストでも意味は変わります。
費用を見る目的は、「安い商品を探すこと」だけではありません。いつ、何に、どのくらい費用がかかるかを、自分の言葉で説明できるようにすることです。
費用で止まる場合は、先に投資信託の信託報酬はどこまで気にするべきかへ戻ります。買う時、持つ間、売る時の3箱に分けてから目論見書へ戻ると、ぐっと読みやすくなりますよ。
純資産総額や信託期間で止まる場合は、純資産総額の3付箋へ戻ります。目論見書の中でも、費用欄と、ファンドの規模、信託期間、繰上償還条件は、別の付箋にしておきましょう。
2. リスクは「何が起きると下がるか」で見る
次に見るのは、リスクです。
目論見書のリスク欄には、価格変動、為替、金利、信用など、いろいろな言葉が出てきます。ここで全部を完璧に理解しようとすると、また手が止まります。
最初は、こう言い換えてみましょう。何が起きると下がるのか。
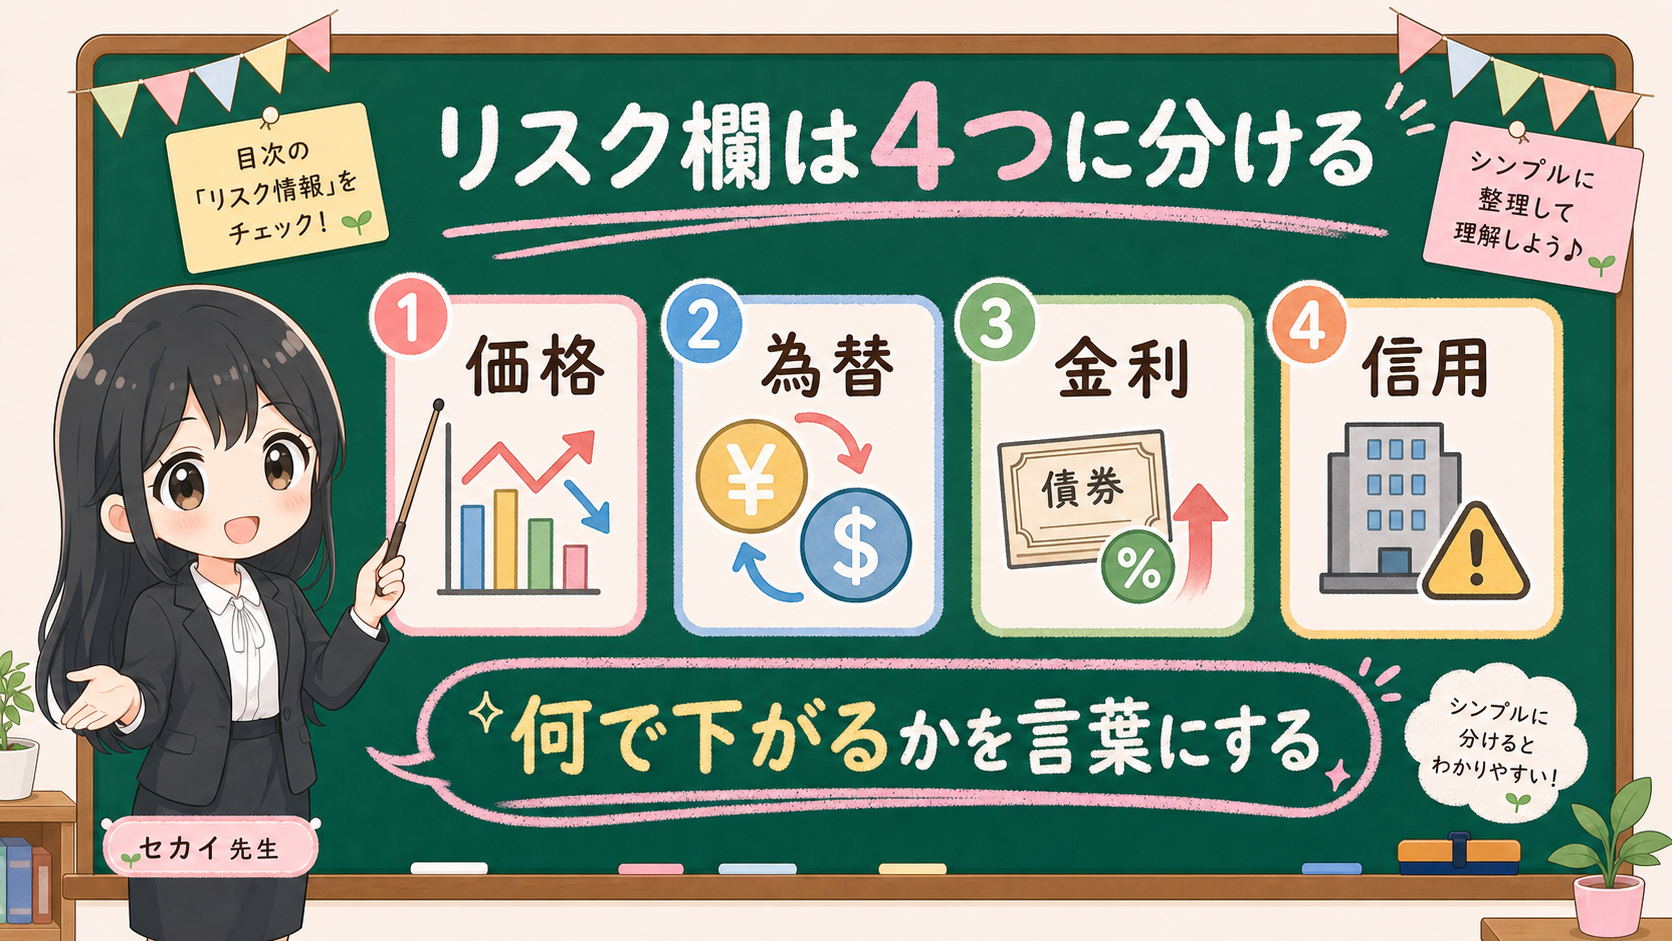
| リスクの種類 | ざっくり見ること | 読者側の質問 |
|---|---|---|
| 価格 | 株式や債券などの価格が動く | どの資産が動くと下がるか |
| 為替 | 外国資産の円換算が動く | 円高、円安で評価額が変わるか |
| 金利 | 債券価格や資金環境が動く | 金利上昇でどう影響を受けるか |
| 信用 | 発行体や投資先の信用が動く | 誰の信用に依存しているか |
資産運用業協会の投資信託を学ぼうでも、投資信託の仕組みやリスクを確認する入口が用意されています。細かい分類を全部覚えるより先に、「この商品は何で下がるのか」を1つでも言葉にしてみましょう。
ここが分かると、評価額がマイナスになった時の見え方が変わります。「下がった。怖い」だけではなく、
- 「海外株式が下がった」
- 「為替も混ざって見えている」
- 「債券型なので金利の影響を見る」
のように、戻る場所を作れます。
リスクが分からない時は、買う前に資料へ戻っていいんです。戻ることは失敗ではありません。商品名だけで進むほうが、後から説明しにくくなります。
3. 投資先は、商品名ではなく中身を見る
商品名は便利です。全世界株式。米国株式。バランス型。債券型。高配当。成長。安定。
でも、商品名は中身そのものではありません。
目論見書では、投資先を見ます。どの資産に投資するのか。どの地域や通貨が多いのか。どの指数を参考にしているのか。運用方針は何か。
| 見る場所 | 質問 |
|---|---|
| 投資対象 | 株式、債券、REIT、短期金融資産など、何に投資するか |
| 地域 | 日本、米国、先進国、新興国、全世界など |
| 通貨 | 円だけか、外貨建て資産を含むか |
| 指数や方針 | 何に連動、または何を目指すか |
ここでやってはいけないのは、名前の印象だけで決めることです。
- 「全世界」と書いてあるから分散できている
- 「安定」と書いてあるから下がりにくい
- 「成長」と書いてあるから増えそう
このように読んでしまうと、商品の中身ではなく、名前の印象を買うことになります。
金融庁のつみたて投資枠対象商品ページは、制度上の対象を確認する入口です。リストに載っていることは大事ですが、それだけで自分の家計、使う時期、下落への耐性に合うとは限りません。
大切なのは、対象商品であることと、自分が中身を説明できることを分けて見ることです。名前や対象リストの印象だけで、投資先を決めないようにしましょう。
4. 分配方針は、増えて見える理由を確かめる
分配金という言葉は、初心者にとって分かりやすく見えます。お金が出る。受け取れる。増えているように見える。
でも、分配金の見え方だけで商品を判断すると、基準価額や資産形成の目的を見落とします。
目論見書では、分配方針を見ます。
| 見ること | 質問 |
|---|---|
| 分配頻度 | 毎月、年1回、分配なしなど |
| 分配方針 | 何をもとに分配するか |
| 基準価額との関係 | 分配後に基準価額がどう見えるか |
| 自分の目的 | 受け取りたいのか、積み上げたいのか |
ここでも、答えを一律にはしません。分配金がある商品が全部悪いわけではありません。分配金がない商品が全部よいわけでもありません。
大事なのは、自分の目的と合っているかです。
資産形成の途中で積み上げたいのか。受け取りながら使いたいのか。税制や口座の扱いはどうなるのか。ここを見ないまま、分配金の有無だけで判断しないようにしましょう。
分配金あり投信をNISAで見る時に、金額、基準価額、普通分配金と元本払戻金、受取と再投資が混ざってきたら、先に分配金あり投信をNISAで買う前に確認することへ戻します。目論見書の分配方針だけではなく、家計でその現金を使う予定まで同じ画面に置きましょう。
再投資コースの文字だけを見て判断しそうなら、分配金再投資コースって何をしている?で、口数、基準価額、評価額、NISAでの扱いを分けます。
投資信託協会FAQは、目論見書、費用、基準価額、分配金などを確認する戻り先として使えます。商品ページだけでなく、FAQや学習ページにも戻ると、言葉の意味を分けやすくなりますよ。
5. 目論見書・月報・次の確認日をつなぐ
目論見書は、1回開いて終わりではありません。最初の目的は、4か所に付箋を貼ること。費用、リスク、投資先、分配方針です。
この4つを見たら、次は月報や運用報告書へ進めます。役割はこう分かれます。
- 目論見書は、商品を買う前の地図
- 月報は、買った後の中身を見る定点観測
- 運用報告書は、実際にどう運用され、どんな費用や結果だったかを見る資料
月報のどこを見ればよいかで止まる場合は、投資信託の月報はどこを見る?へ進みます。買う前の地図である目論見書と、持った後の定点観測である月報を分けると、資料の役割が混ざりにくくなります。
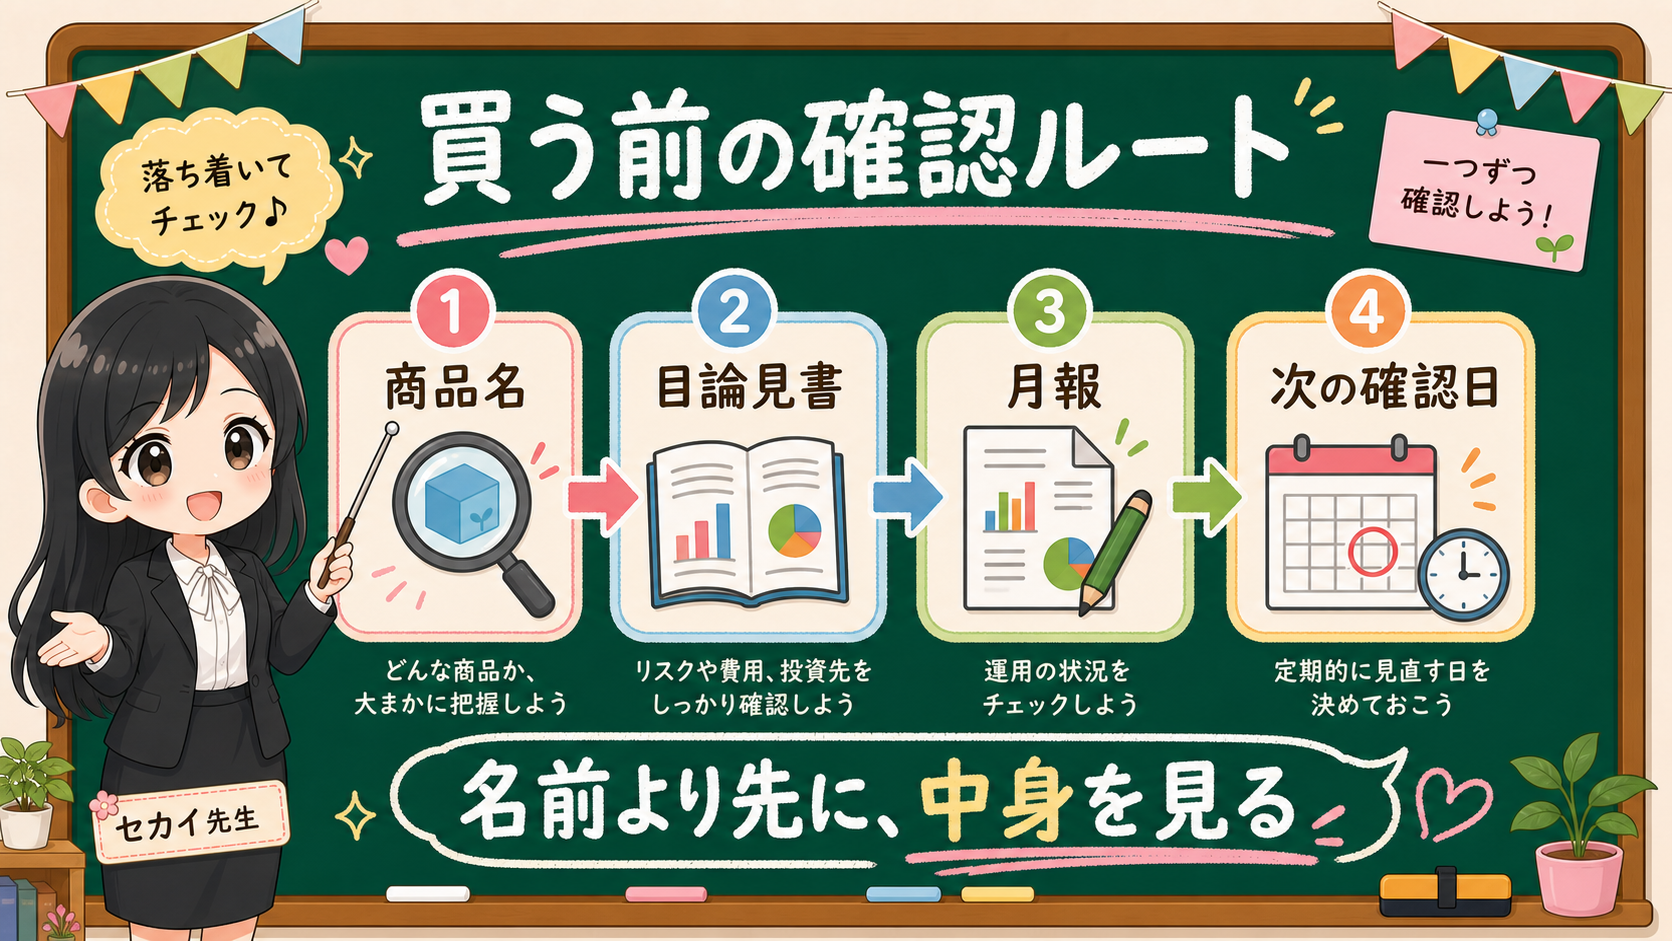
最初から全部を読み切ろうとしなくて大丈夫です。ただし、次の確認日だけは決めておきましょう。
- 商品名を見た日
- 目論見書で4か所を見た日
- 月報を見る日
- 次に評価額を確認する日
この順番をメモにしておくと、SNS投稿やランキングを見た時に、戻る場所ができます。
正直、目論見書を全部読める自信がありません……。書けない欄があってもいいんでしょうか?
書けない欄があっても、その商品を否定する必要はありません。「まだ読めていない場所がある」と気づけただけで、かなり前に進んでいます。危ないのは、分からない場所がどこか分からないまま、商品名やランキング、SNSの強い言葉だけで進むことですよ。
保存用:商品名を見る前の5行メモ
| メモ欄 | 1行で書くこと | 書けない時の戻り先 |
|---|---|---|
| 費用 | 買う時、持つ間、売る時に何があるか | 目論見書の費用欄 |
| リスク | 何が起きると下がるか | 目論見書のリスク欄 |
| 投資先 | 何の資産、地域、通貨か | 投資対象、組入資産、運用方針 |
| 分配方針 | 受け取るのか、積み上げるのか | 分配方針、基準価額、FAQ |
| 次の確認日 | いつ月報や評価額を見るか | カレンダー、家計メモ |
目論見書は、読者を試験する紙ではありません。自分がどこで止まったかを見つける地図です。
🧒 「子どもに説明できる?」で理解度を確かめる
最後に、目論見書を読んだあとで使える小さな確認を置きます。
「この商品、何に投資しているの?」——こう聞かれて、子どもに説明するくらいの言葉で答えられるかを見てみましょう。
たとえば、こんな説明です。
- 「世界中の会社の株を少しずつ持つ商品」
- 「海外の資産も入っているから、円の動きも関係する商品」
- 「債券が入っているから、金利が動くと価格も動く商品」
- 「分配金が出ることがあるけれど、それだけで増えたとは見ない商品」
このくらいまで言えれば、商品名だけを見ていた状態から一歩進んでいます。
反対に、次の言い方しかできないなら、まだ資料へ戻りましょう。
- 「有名だから」
- 「SNSで見たから」
- 「ランキングにあったから」
- 「NISA対象だから」
- 「安いらしいから」
これらは、入口としては自然です。最初にそう思うのは普通のこと。ただし、買う理由としてそのまま残すには弱いんです。
NISA対象であること、費用が低いこと、人気があることは、確認材料の一部にすぎません。投資先、リスク、分配方針、自分が使う時期と並べた時に、はじめて家計の中で意味を持ちます。
まとめ:4枚の付箋で「分からない場所」を見つける
- 目論見書を開いたら、まず費用・リスク・投資先・分配方針の4か所に付箋を貼る
- 費用は買う時・持つ間・売る時に分け、信託報酬だけで止まらない
- リスクは「何が起きると下がるか」を1つでも言葉にする
- 投資先と分配方針は、商品名の印象ではなく中身で見る
- 4か所を見ても説明できないなら、比較を急がず資料や家計メモへ戻る
この記事で言いたいのは、難しい資料を完璧に読めという話ではありません。
4枚の付箋を貼って、分からない場所を見つける。分からない場所が分かったら、商品比較をいったん止める。公式資料、月報、用語集、家計メモへ戻る。
この往復ができるようになると、投資信託の画面は少しだけ読みやすくなりますよ。
事実・確認ポイント・変わりうる点
| 区分 | 本文での扱い |
|---|---|
| 事実 | 投資商品にはリスクや費用がある。NISA対象商品であることと商品リスクは別。目論見書やFAQは商品理解の戻り先になる。 |
| 確認ポイント | 目論見書では、費用、リスク、投資先、分配方針の4か所を先に探す。分からなければ商品比較へ進まず、資料や家計メモへ戻る。 |
| 変わりうる点 | どの商品が今後よい成績になるか、低コスト商品の将来順位、運用会社や金融機関の優劣は断定しない。 |
次に戻る場所
- 費用欄で止まったら、信託報酬と3つの費用で、買う時、持つ間、売る時を分ける。
- 買った後の費用や結果を確認するなら、運用報告書の3付箋で、費用明細、基準価額、運用経過を見る。
- 純資産総額や繰上償還条件で止まったら、純資産総額の3付箋で、数字、増減、終わる条件を分ける。
- 分配金の金額や受取/再投資で止まったら、分配金あり投信の4行メモで、出どころ、種類、NISA対象、使う予定を分ける。
- オルカン/S&P500の名前で止まったら、商品名より先に見る5つの偏りで、国、通貨、上位銘柄、業種、費用と資料を分ける。
- 評価額が赤くて不安なら、評価額マイナス時の5行メモで、家計、商品、情報源を分ける。
- NISA対象商品から探すなら、NISA対象商品リストの見方で、公式リストと商品理解を分ける。
- 日本株ETFや新指数の商品資料を読む前に、制度、指数、商品を分ける3つの箱を作る。どのNISA枠で、何の指数を、どんな役割で見るかを書いてから資料へ進む。
- 自分の下落耐性が分からないなら、投資リスク自己診断チェックリストへ戻る。
- 積立額や生活費が気になるなら、月次お金レビューで、近い支出と投資資金を分ける。