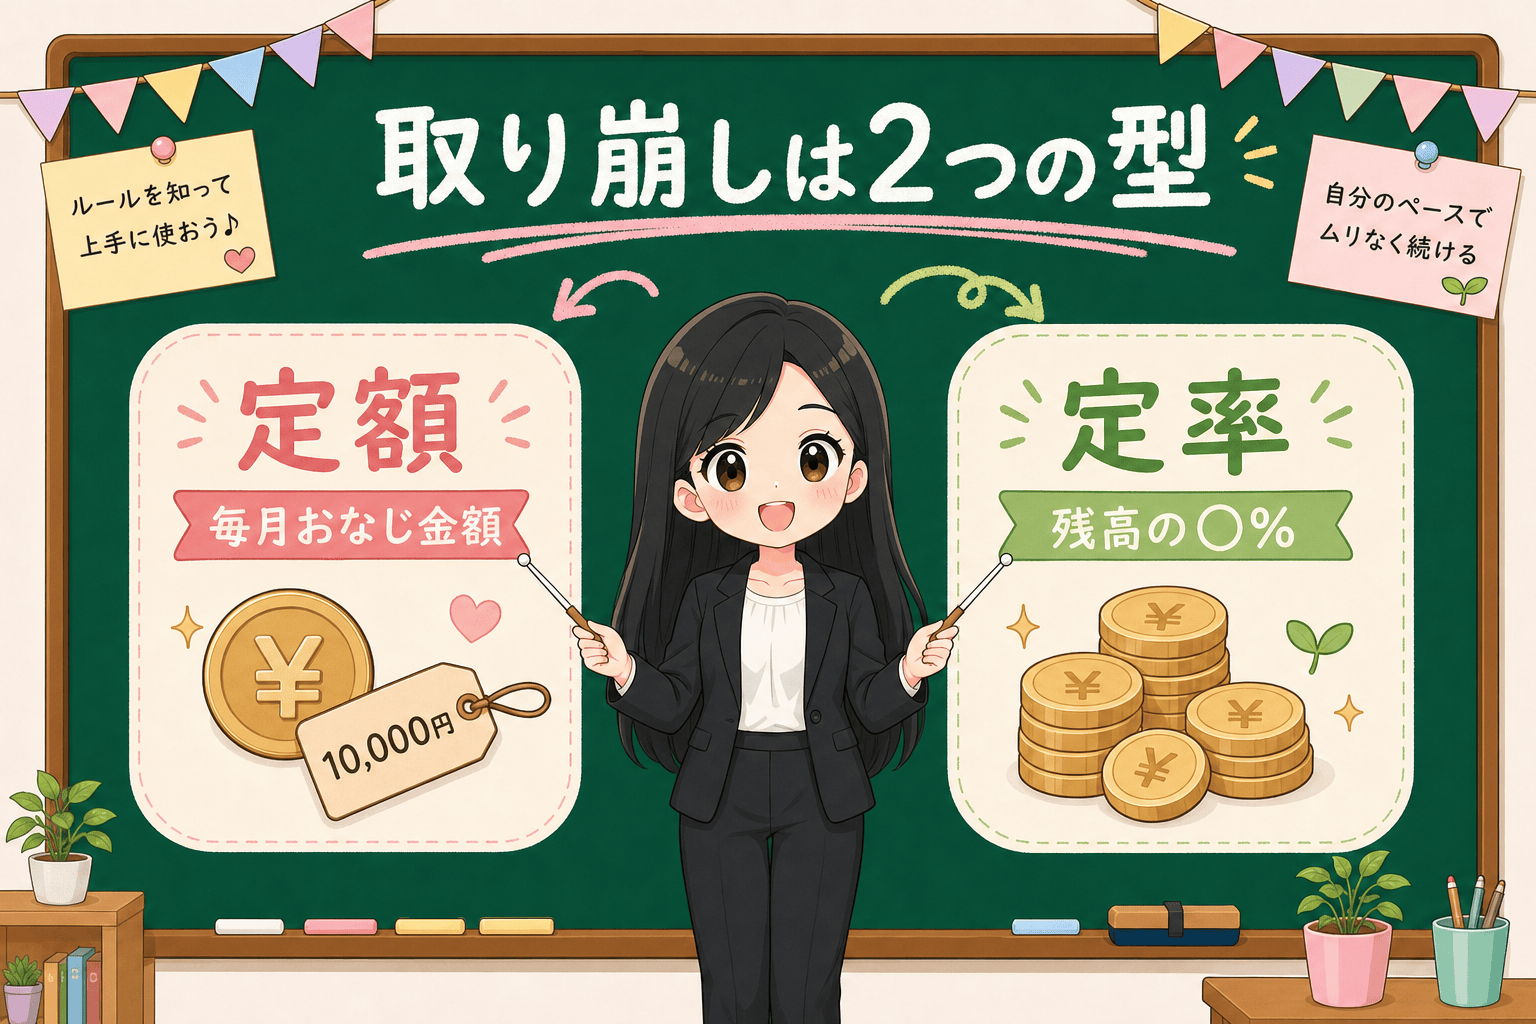
積立の情報はあふれているのに、「貯めたお金をどう使うか」の話は驚くほど少ない——そう感じたことはありませんか?取り崩し方には型があります。型を知らないまま使い始めるより、「定額」と「定率」という2つの基本だけ先に押さえておきましょう。
- 取り崩しの基本形は定額と定率の2つ。それぞれの得意・不得意
- 下落相場で定額が資産寿命を縮めやすい理由(口数のからくり)
- よく聞く「4%ルール」の正しい読み方と、そのまま使えない理由
- 手で売る・自動で売る、それぞれの確認ポイントと税金の基礎
まず結論からいきます。
資産の取り崩し方は、大きく定額(毎月・毎年決まった金額を売る)と定率(残高の決まった割合を売る)の2つです。定額は生活設計がしやすい代わりに下落局面で資産寿命が縮みやすく、定率は資産が長持ちしやすい代わりに受取額が毎年変わります。そしてよく聞く「4%ルール」は、米国の過去データに由来する目安であって、将来を約束するルールではありません。
積立の記事はたくさん読んだんですけど、「使うとき」って考えたことがなくて……。全部売って現金にしておくのはダメなんですか?
それも1つの選択肢で、間違いではありません。ただ、長生きするほど「現金の山を切り崩すだけ」では物価の上昇に弱くなります。だからこそ「運用を続けながら少しずつ売る」という取り崩しの型が議論されてきました。型ごとのクセを知ってから選ぶのが今日のゴールです。
この記事では、金融庁の審議会報告書で示された「資産寿命」の考え方を出発点に、定額→定率→4%ルール→実務の確認ポイントの順に見ていきます。
なぜ「取り崩し方」を先に決めるのか
2019年に金融審議会の市場ワーキング・グループが公表した報告書「高齢社会における資産形成・管理」では、長寿化が進むなかで、資産をいつまで持たせるかという「資産寿命」という考え方と、計画的な取り崩しの大切さが示されました。
言いかえると、こういうことです。
| 決めていない場合 | 決めている場合 |
|---|---|
| 相場や気分で売る金額が変わる | 売り方が型として決まっている |
| 下落のたびに不安で判断がぶれる | 下落時の動き方まで先に決めてある |
| 使いすぎ・使わなすぎに気づけない | 年1回の見直しで軌道修正できる |
取り崩しは、積立よりも期間が長くなることさえある「後半戦」です。型を決めること自体が、判断のぶれを減らす仕組みになります。
「いくらあれば足りるか」は人それぞれで、この記事では扱いません。先にねんきん定期便で公的年金という土台を確かめ、足りない分を資産から補う——という順番で考えると、取り崩しの計画は立てやすくなります。
定額取り崩し:わかりやすいが、下落局面で口数を多く売る
定額は、「毎月5万円」「毎年60万円」のように金額を固定して売る方法です。
| 項目 | 内容 |
|---|---|
| 決め方 | 毎月・毎年の受取金額を固定 |
| 得意なこと | 生活費の計画が立てやすい。年金の不足分を埋める使い方と相性がよい |
| 苦手なこと | 相場が下がったときも同じ金額を売るため、口数を多く売ってしまう |
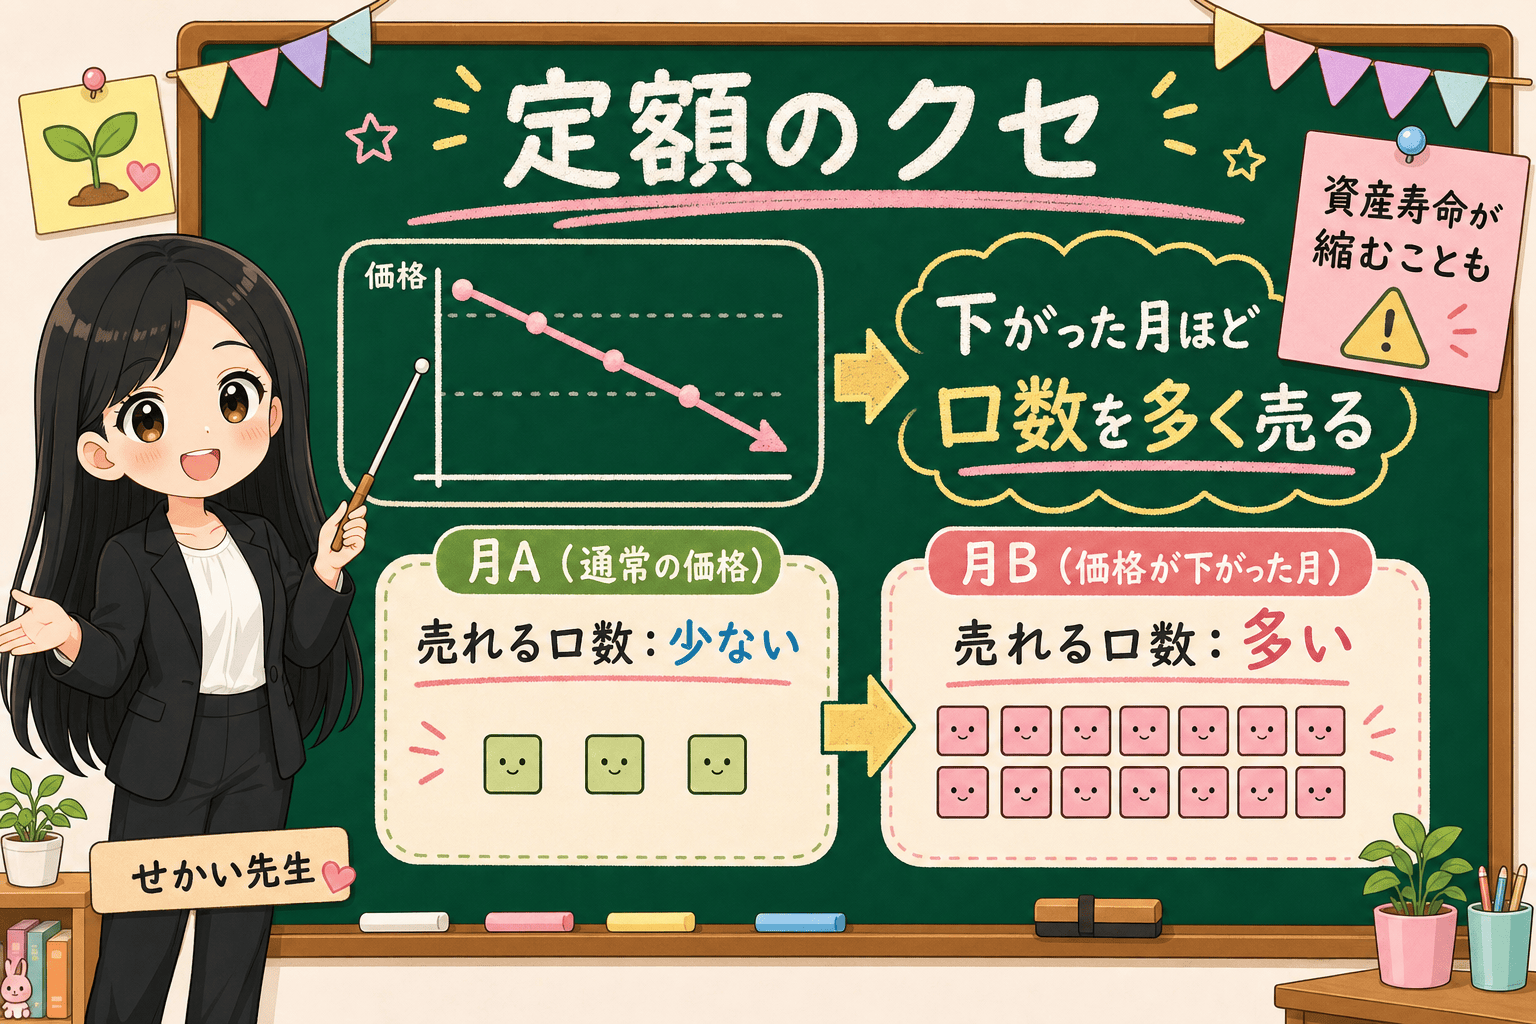
苦手の部分がこの型の核心です。たとえば毎月5万円と決めた場合、基準価額が下がっている月は、同じ5万円を作るためにより多くの口数を手放すことになります。積立でおなじみの「安いときに多く買える」の、ちょうど逆回転です。
下落が長引く時期に定額で売り続けると、回復を待つ口数そのものが減っていくため、資産寿命が想定より縮むことがあります。定額を選ぶなら、下落時に金額を一時的に減らす・生活防衛資金側から使うなど、「苦しい時期の逃げ道」までセットで決めておきましょう。
定率取り崩し:長持ちしやすいが、受取額が変わる
定率は、「残高の4%」のように割合を固定して売る方法です。
| 項目 | 内容 |
|---|---|
| 決め方 | 毎年(毎月)の売却割合を固定 |
| 得意なこと | 残高が減れば売却額も自動で減るため、資産が長持ちしやすい |
| 苦手なこと | 受取額が毎年変わる。残高が減るほど受取額も小さくなる |
単純な計算例で見てみましょう(運用や物価を考えない、割合の説明のための例です)。
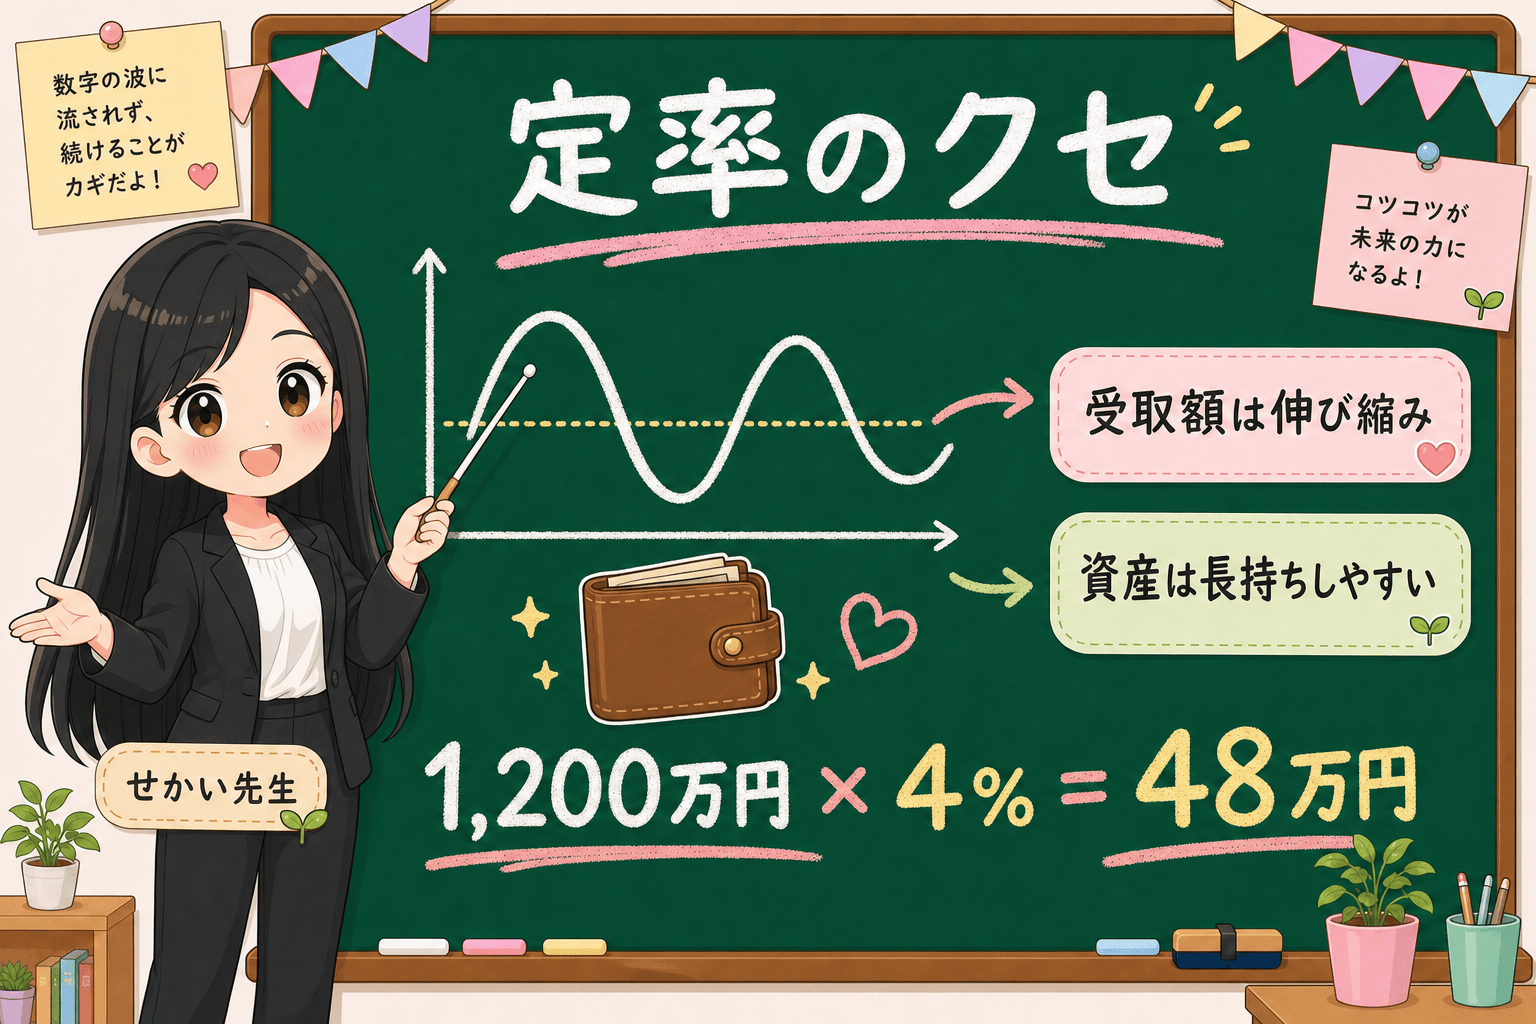
- 残高1,200万円 × 4% = その年の受取は48万円(月4万円)
- 翌年、残高が1,000万円に減っていたら × 4% = 受取は40万円に自動で縮む
- 残高が回復すれば、受取額も自動で戻る
売る量が残高に連動して伸び縮みするので、定額のような「下落時に口数を売りすぎる」問題が起きにくいのが強みです。その代わり、受取額をあてにした固定的な生活設計には向きません。
実際には「基本は定率、生活費の下限だけ定額」のように2つの型を組み合わせる考え方もあります。どちらか一方を正解として選ぶより、「変動に耐えられる支出か」で使い分けるのが現実的です。
「4%ルール」の正しい読み方
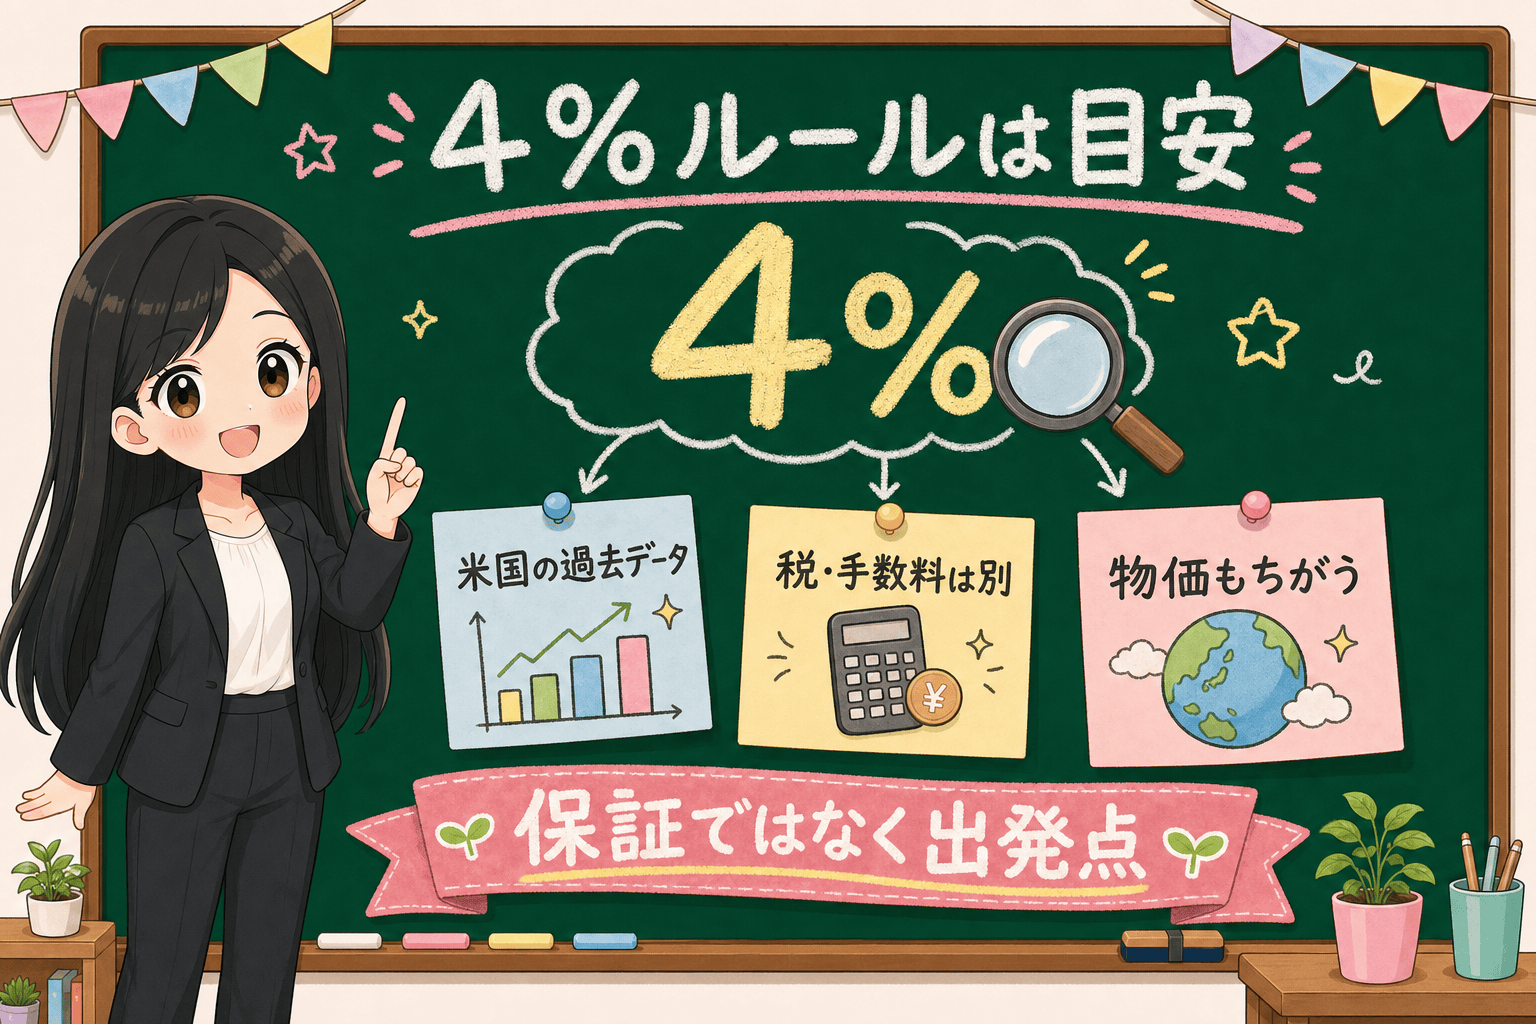
取り崩しの話題で有名なのが「4%ルール」です。ただ、これは米国の過去の市場データをもとにした研究に由来する経験則で、内容を知らずに数字だけ持ち出すと危険です。
4%ルールをそのまま日本の家計に当てはめられない理由は、少なくとも3つあります。①米国の株式・債券の過去データが前提で、将来も同じとは限らない。②税金や手数料が考慮されていない。③物価や為替の環境が日本と異なる。「4%なら大丈夫」という保証の数字ではありません。
では無意味かというと、そうではありません。使い方はこうです。
- 大丈夫の保証ではなく、「計画を立てるときの出発点の目安」として使う
- 自分の場合は3%か、4%か——と割合を考えるきっかけにする
- 決めた割合は放置せず、年1回の見直しとセットで使う
実務:手で売る?自動で売る?税金はどうなる?
型を決めたら、実行の手段と税金の基礎だけ確かめておきましょう。
| 手段 | 内容 | 確認ポイント |
|---|---|---|
| 手動で売却 | 必要なときに自分で注文 | 続ける意志力が必要。下落時に判断がぶれやすい |
| 定期売却サービス | 証券会社が定額・定率などで自動売却 | 対応の型・手数料・設定条件が会社ごとに違う |
自動化したい人は、証券会社の定期売却サービスという選択肢があります。対応状況や手数料の見方は定期売却サービスの手数料の記事で確認できます。
税金の基礎は2つだけです。
- 課税口座(特定口座など)で投資信託を売って利益が出ると、譲渡益に20.315%(所得税・復興特別所得税・住民税)の税金がかかります(投資信託協会の解説より)
- NISA口座内の売却益は非課税。売却で空いた枠の扱いは売却後の枠復活で確認できます
「どの口座から取り崩すか」の順番は、税金・制度・家計の状況で人によって答えが変わる論点です。この記事では立ち入りませんが、「順番という論点がある」と知っておくだけでも、金融機関の提案を受け身で聞かずに済みます。
始める前に決める3つ
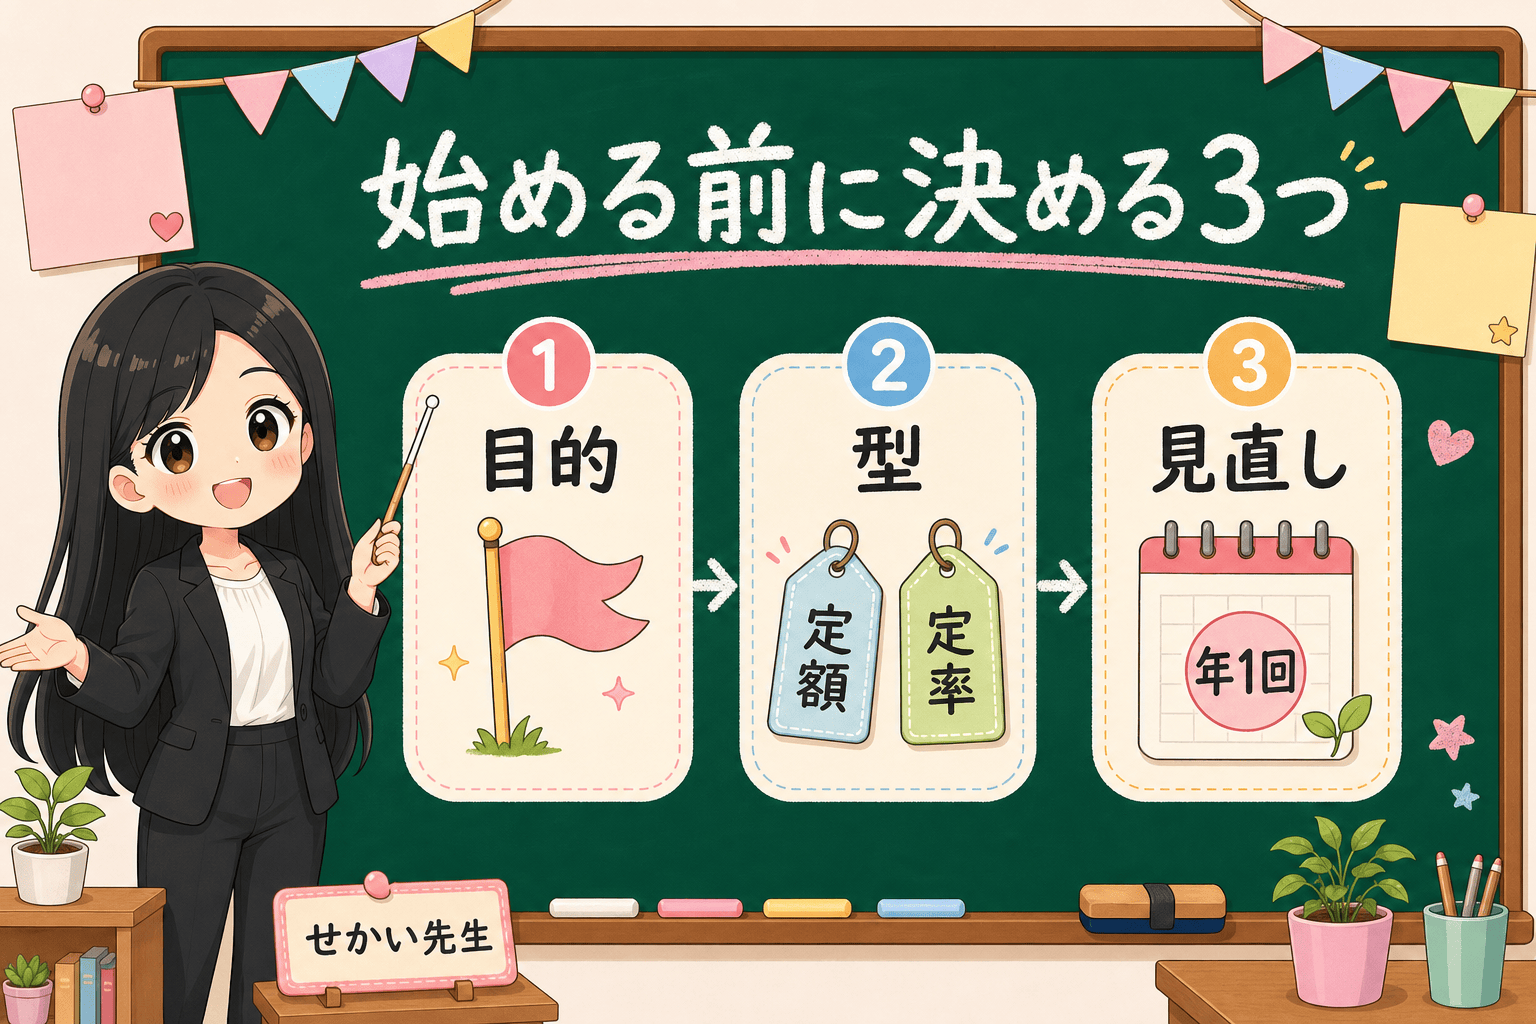
- 目的と期間:何のための取り崩しか(年金の不足分か、期限のある支出か)
- 型:定額か、定率か、組み合わせか。下落時の逃げ道もセットで
- 見直しの頻度:年1回、残高と受取額と物価を見て割合・金額を調整する
まだ40代で取り崩しは先の話なんですが、今から考える意味ってありますか?
ありますよ。出口の型を知っている人は、積立の途中でも「この資産はいずれ定率で崩す部分」と位置づけて考えられるので、下落のたびに全部売りたくなる衝動と距離を置けます。積立と取り崩しは、同じ設計図の前半と後半なんです。
まとめ:型を決めることが、いちばんの下落対策
- 取り崩しの基本形は定額と定率。定額は計画しやすく下落に弱い、定率は長持ちしやすく受取額が変わる
- 定額のリスクの正体は「下がった月ほど口数を多く売る」こと
- 4%ルールは米国データ由来の目安。税・物価・将来の相場は前提に入っていない
- 実行は手動か定期売却サービス。課税口座の利益には20.315%、NISAは非課税
- 始める前に決めるのは目的・型・年1回の見直しの3つだけ
取り崩しの計画は、家計の現在地がわかっていると立てやすくなります。毎月の収支の箱を整えるところからなら、月次お金レビューをどうぞ。
事実・確認ポイント・変わりうる点
| 区分 | 本文での扱い |
|---|---|
| 事実 | 金融審議会市場ワーキング・グループ報告書(2019年6月3日公表)で資産寿命・計画的な取り崩しの考え方が示されたこと。課税口座での投資信託の譲渡益に20.315%の税金がかかること。NISA口座内の売却益が非課税であること。 |
| 確認ポイント | 定額・定率それぞれのクセ(口数の減り方・受取額の変動)、定期売却サービスの対応状況と手数料、どの口座から取り崩すかという論点の存在。 |
| 変わりうる点 | 税率・NISA制度の内容(改正で変わる)、各社の定期売却サービスの仕様、市場環境・物価。4%という数字は将来の成果を約束しない。最新は金融庁・国税庁・各社公式で確認。 |