「クレカ積立のポイント条件が変わったらしい」「前より条件が悪くなったのかな」「別の証券会社やカードに変えた方がいいのかな」——改定のニュースを見て、こう迷っていませんか?でも、ちょっと待ってください。NISAの積立で先に見るのは、ポイント率ではありません。先に見るのは、自分が何を買い、どの枠で、何日に、どんな条件で続けているかです。
- ポイント改定の日に、還元率より先に見る7つのチェック
- NISA制度・投信商品・カード積立を別の箱に分ける読み方
- 「買付分」と「引落し分」を混ぜない日付の見方
- 広告や比較表を見る時に契約前で止まる3点
まず結論からいきます。
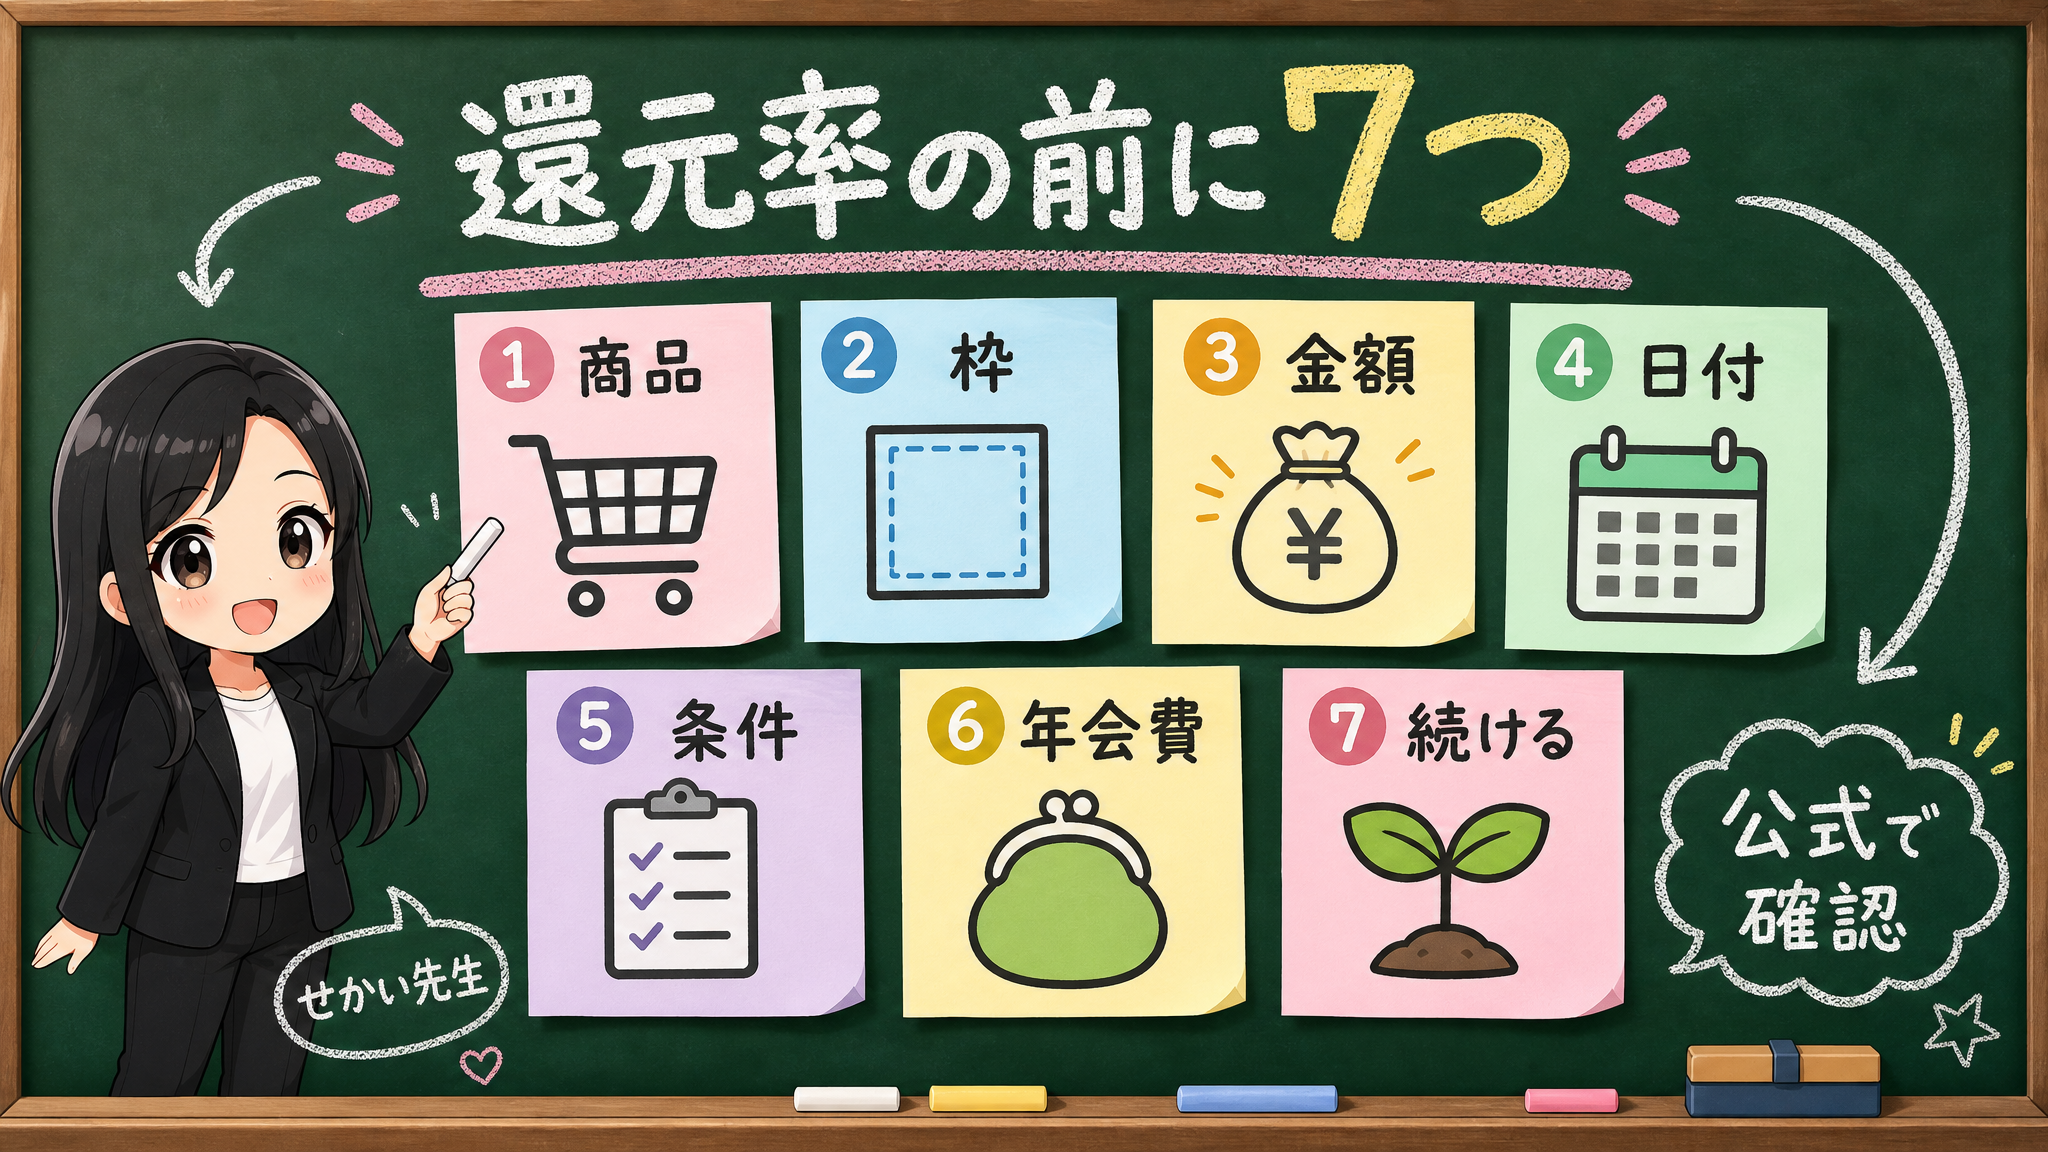
クレカ積立の条件変更を見たら、還元率の前に商品・枠・金額・日付・条件・年会費・続ける理由の7つを見ます。会社別の順位表を眺める前に、この7行メモを作ることがスタートです。
条件が悪くなったなら、ポイントが高い別の証券会社やカードに乗り換えた方がいいんじゃないですか?
急いで乗り換える前に、まず7行メモです。多くの場合、変わったのは「カード積立」というサービス側の条件で、NISA制度や投資信託の中身まで変わったわけではありません。どの箱の条件が変わったのかを分けると、落ち着いて読めますよ。
「このまま積み立てると、どこかで損をしているのかな」——そう感じた時ほど、いったん比較表から離れましょう。条件改定のニュースは、数字が大きく見えるほど心が急ぎます。見る順番を間違えると、NISA制度の話、投資信託の商品選び、カード決済の条件、ポイント付与、年会費、広告表示が全部一つになってしまうからです。
この記事では、クレカ積立のポイント改定を見た時に、公式ページで何を見るかを順番に整理していきます。広告リンクを掲載する場合がありますが、掲載順や結論は報酬額では決めません。特定の証券会社、カード、投資信託、積立方法をすすめるものではありません。
先に結論:還元率の前に7つ見る
クレカ積立の条件変更を見たら、還元率の前にこの7つを見ます。
- 買う投資信託は変えないか。
- 使う枠はNISAか、課税口座か。
- 毎月いくら積み立てるか。
- 締切、買付、引落、ポイント付与の日付はいつか。
- 対象カード、利用額、対象外条件はあるか。
- 年会費やカード側の条件は変わるか。
- ポイントがなくても続ける理由は残るか。
この7つが空白のまま、カードや証券会社の名前だけを比べると、判断が荒くなります。
たとえば、ポイント条件が変わったとしても、買っている投資信託そのものが急に別物になるわけではありません。NISA制度の非課税枠が、カードのポイント条件によって増えたり減ったりするわけでもありません。逆に、ポイントが良く見えるからといって、その投資信託の費用やリスクが消えるわけでもないのです。
ポイントは、積立の上に乗るおまけです。おまけがあるかどうかは大事ですが、おまけを理由に商品、枠、金額、日付を崩すと、あとで見直す時に何を変えたのか分からなくなります。
保存用:クレカ積立改定を見た時の7行メモ
| 順番 | 書くこと | 確認先 |
|---|---|---|
| 1 | 買う投信は変えないか | 目論見書、商品ページ |
| 2 | NISAか課税口座か | NISA口座画面、金融庁 |
| 3 | 毎月いくら積むか | 積立設定画面 |
| 4 | 締切、買付、引落、付与 | 各社積立ルール |
| 5 | 対象カード、利用額、対象外 | 各社公式ページ |
| 6 | 年会費やカード側の条件 | カード公式ページ |
| 7 | ポイントなしでも続く理由 | 家計メモ |
この表の良いところは、判断を遅くできることです。
急いで何かを切り替えるのではなく、まず「どの箱の条件が変わったのか」を見る。これだけで、改定ニュースの読み方はかなり落ち着きますよ。
NISA、投信、カード積立を同じ箱に入れない
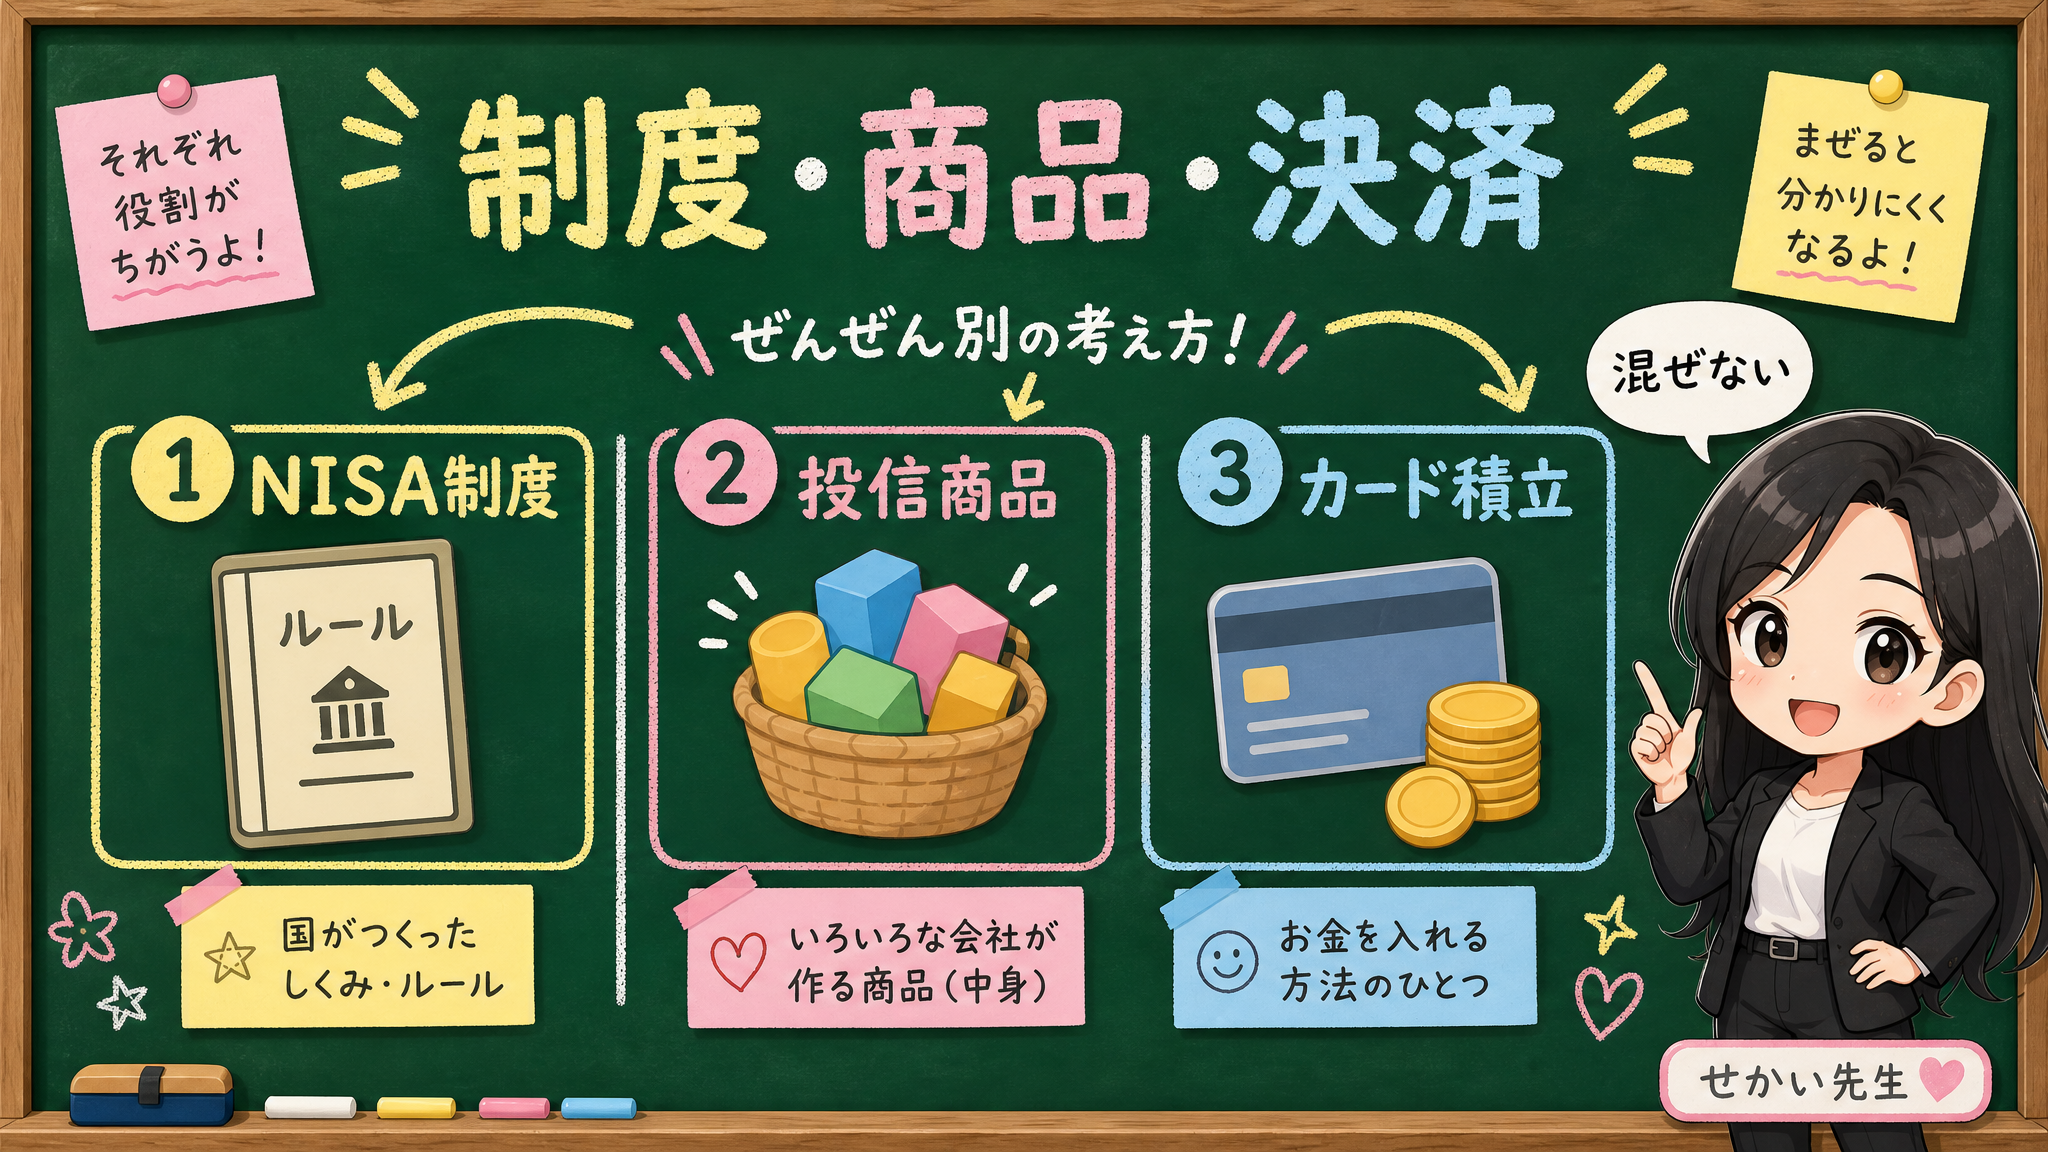
クレカ積立で混乱しやすいのは、同じ画面に似た言葉が並ぶからです。NISA、投資信託、カード積立——この3つは同じ投資の話に見えて、見る場所が違います。
NISA制度は、金融庁のNISAページで見ます。非課税で保有できる制度、年間投資枠、非課税保有限度額、対象商品の枠組みは制度側の話です。金融庁のNISA特設ウェブサイトは、2026年5月時点でも制度確認の入口として公開されています。
投資信託は、目論見書や商品ページで見ます。信託報酬、その他費用、運用方針、リスク、対象指数、純資産総額、分配方針は商品側の話です。つみたて投資枠の対象商品についても、金融庁が対象商品の公式入口を公開しています。
カード積立は、証券会社やカード会社のサービスページで見ます。対象カード、積立上限、買付日、引落日、ポイント付与、対象外条件、カード利用額条件、年会費はサービス側の話です。
ポイント条件が変わった時に、いきなり「NISAをやめる」「投信を変える」「金融機関を変える」と考えると、この3つの箱が混ざってしまいます。
保存用:3つの箱を分ける
| 箱 | 確認すること | 混ぜないこと |
|---|---|---|
| NISA制度 | 枠、対象商品、非課税の扱い | カードのポイント率 |
| 投信商品 | 費用、リスク、運用方針 | カードキャンペーン |
| カード積立 | 対象カード、上限、日付、条件 | 商品の良し悪し |
多くの場合、ポイント改定は3つ目のカード積立の箱の話です。だから、1つ目(NISA制度)と2つ目(投信商品)まで一気に動かさないようにしましょう。
ポイント条件は「率」より「対象」と「時期」で読む
クレカ積立の比較でいちばん目立つのは、数字ですよね。何パーセント、何ポイント、月いくらまで——でも実際に読む時は、数字だけを見ても足りません。見るのは、対象と時期です。
- 対象カードは何か。対象の投資信託は何か
- NISA口座と課税口座で扱いが違うか
- 毎月の上限はいくらか。カード利用額やランクなど、別条件があるか
- いつの買付分から変わるか。いつの引落分から変わるか。ポイントはいつ付くか
ここは公式ページの出番です。たとえば三井住友カードのSBI証券向けクレカ積立ページでは、三井住友カードを使った投信自動購入、積立可能額の範囲、NISAでの利用対象、対象外口座、ポイント付与時期、ID連携や判定タイミングの注意などが案内されています。積立金額の範囲として、100円から10万円という数字も公式ページ上で確認できます。
大事なのは「だからどこがよく見えるか」ではありません。公式ページでは率だけでなく、対象、上限、対象外、付与時期、判定条件を読む——これがこのパートの結論です。
SBI証券で三井住友カード積立を見る時も、同じように年会費、普段使い、条件変更を分けて見ていきます。7項目のメモは、三井住友カード積立の年会費・普段使い・条件変更を分ける記事にまとめています。
マネックス証券のマネックスカード積立の留意事項ページも、改定を読む練習になります。そこでは、2026年10月買付分からポイント還元率にカードショッピング利用金額条件が追加される案内や、2026年10月引落し分から年会費が改定される案内が確認できます。
ここで見るべきなのは、会社の優劣ではありません。「買付分」と「引落し分」が別の言葉として出てくることです。
楽天証券にも積立サービスの公式入口があります。ただし、初稿時点で確認したページには一時的なエラー表示が混ざっていたため、還元率、締切、買付、ポイント付与時期などの細かい条件は、このページだけで断定しません。利用前に、詳細ページまたはFAQを追加で見ておく必要があります。
保存用:ポイント条件で見る項目
| 見る項目 | なぜ見るか |
|---|---|
| 対象カード | 自分のカードが条件に入るか確認する |
| 対象商品 | 積立したい投資信託が対象か確認する |
| 積立上限 | 毎月の設定額が条件の範囲内か確認する |
| 追加条件 | 利用額、ID連携、カードランクなどを確認する |
| 対象外 | iDeCo、法人口座、特定の取引などを確認する |
| 適用開始日 | いつから変わるか確認する |
| 付与時期 | いつポイントが付くか確認する |
数字が目立つところほど、条件の小さい文字を見落としやすくなります。だから本文では、還元率の一覧表を主役にしません。主役は、あなたの積立設定に当たる条件かどうかです。
📅 締切、買付、引落、付与を1枚にする
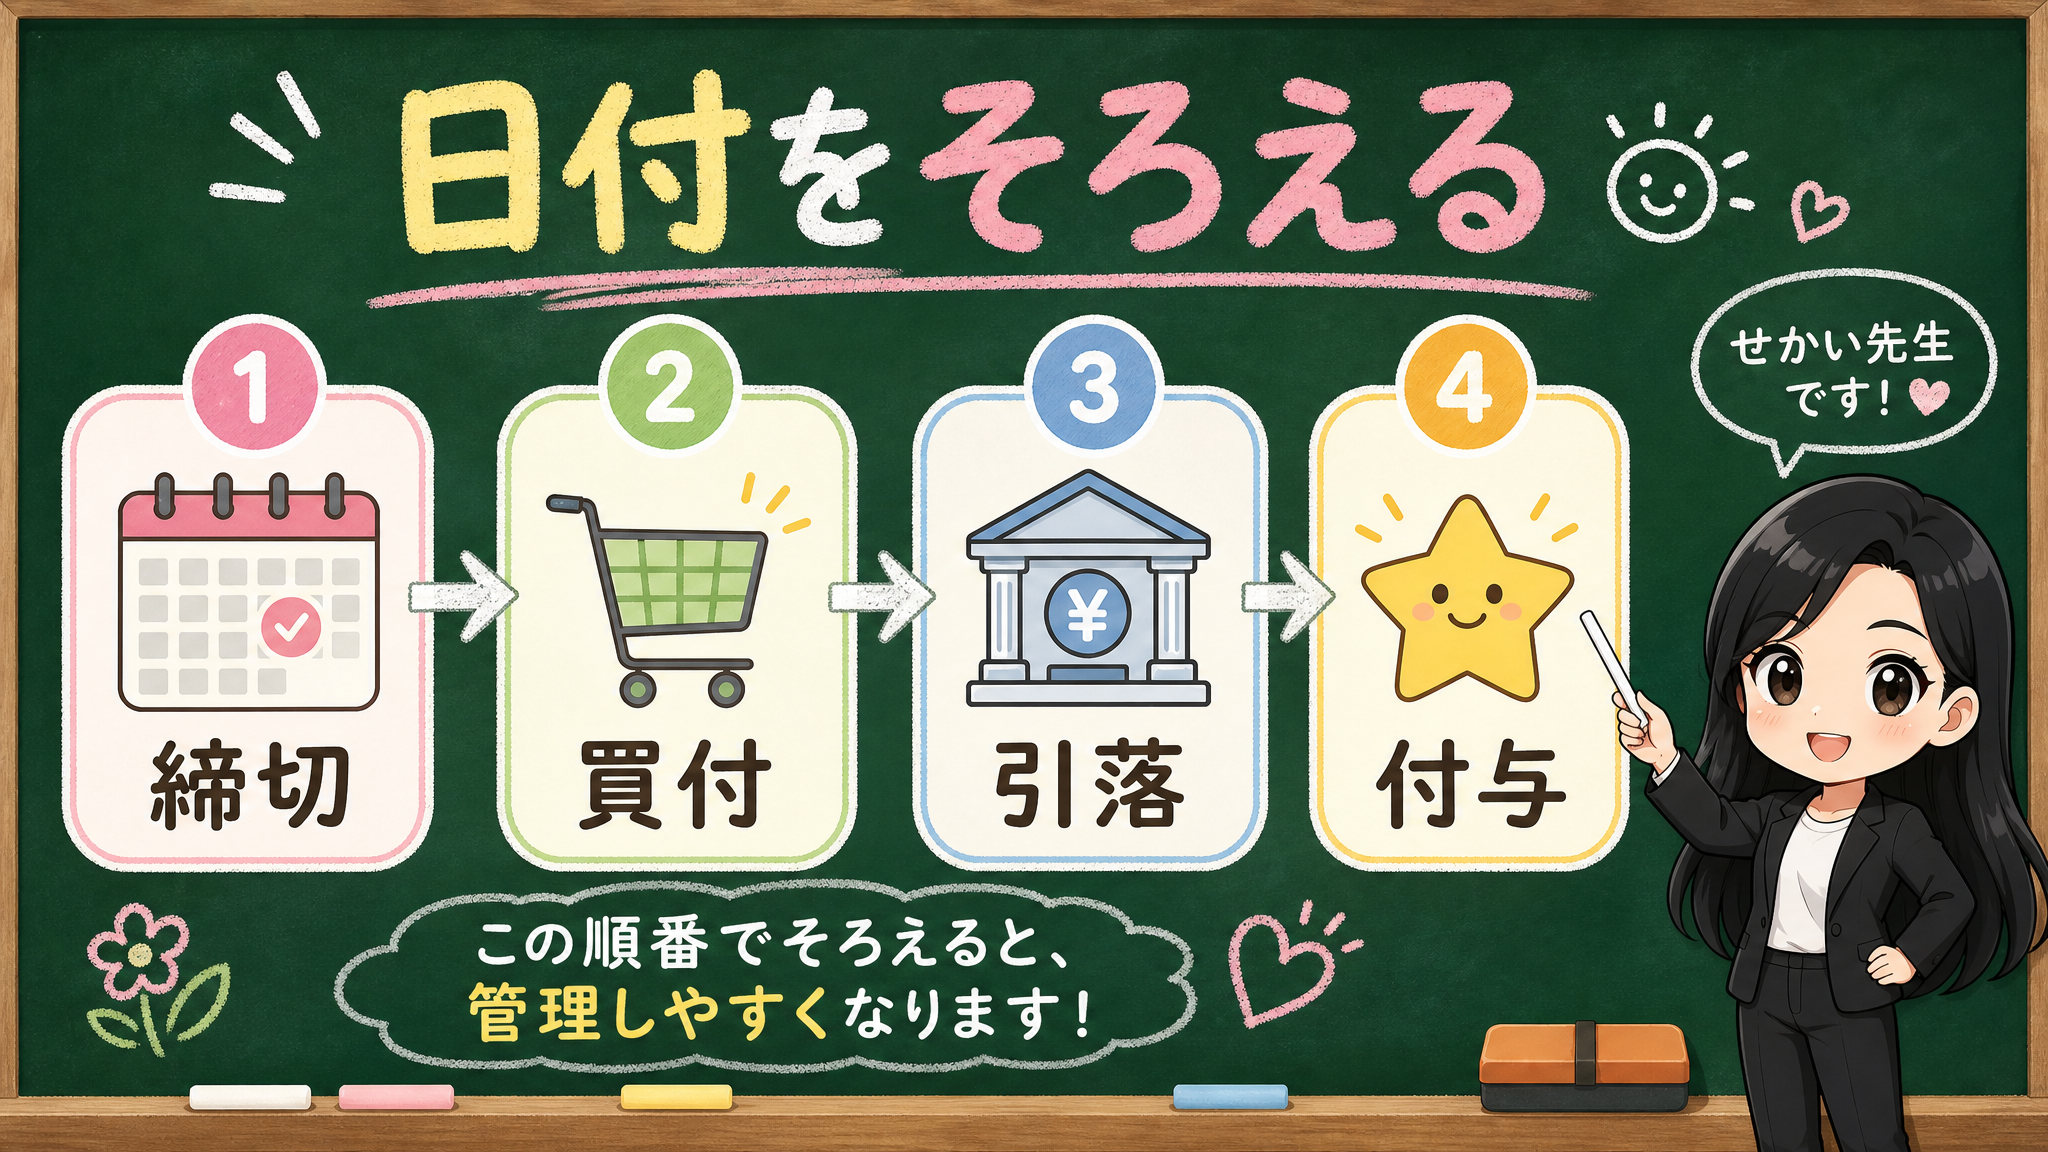
クレカ積立では、日付も大事です。毎月の締切日、買付日、カード引落日、ポイント付与日——この4つが頭の中で混ざると、改定がいつ自分に効くのかが分かりにくくなります。
たとえば、公式ページに「何月買付分から」と書いてあれば、見るのは買付月。別の箇所で「何月引落し分から」と書いてあれば、見るのはカードの引落月です。ここを混ぜると、思っていた月と違う月に条件が変わったように感じてしまいます。
さらに、そもそも注文が成立しないケースもあります。
- 買付余力が足りない
- NISA枠が足りない
- カード決済ができない
- 締切日を過ぎている
この場合は、ポイント以前に積立注文そのものを見直します。公式ページや積立設定画面で、次回設定、注文予定、買付予定、カード引落予定を見てください。
保存用:日付をそろえるメモ
| 日付 | 何を見るか | 間違えやすいこと |
|---|---|---|
| 締切 | 設定変更が間に合うか | 今日変えれば今月分に反映されると思う |
| 買付 | 投信を買う日 | 引落日と混ぜる |
| 引落 | カード代金が落ちる日 | 買付日と混ぜる |
| 付与 | ポイントが付く日 | 買付日にすぐ付くと思う |
日付のメモは地味です。でも、クレカ積立の改定を読む時は、この地味さが効きます。
「買付分」と「引落し分」が両方出る改定では、どちらの月を見ているのかを線で結んでください。ここでやることは未来を当てることではなく、自分の設定がどの月のどの条件に当たるかを確かめることです。
広告や比較表を見る時は、契約手続きの前で止まる
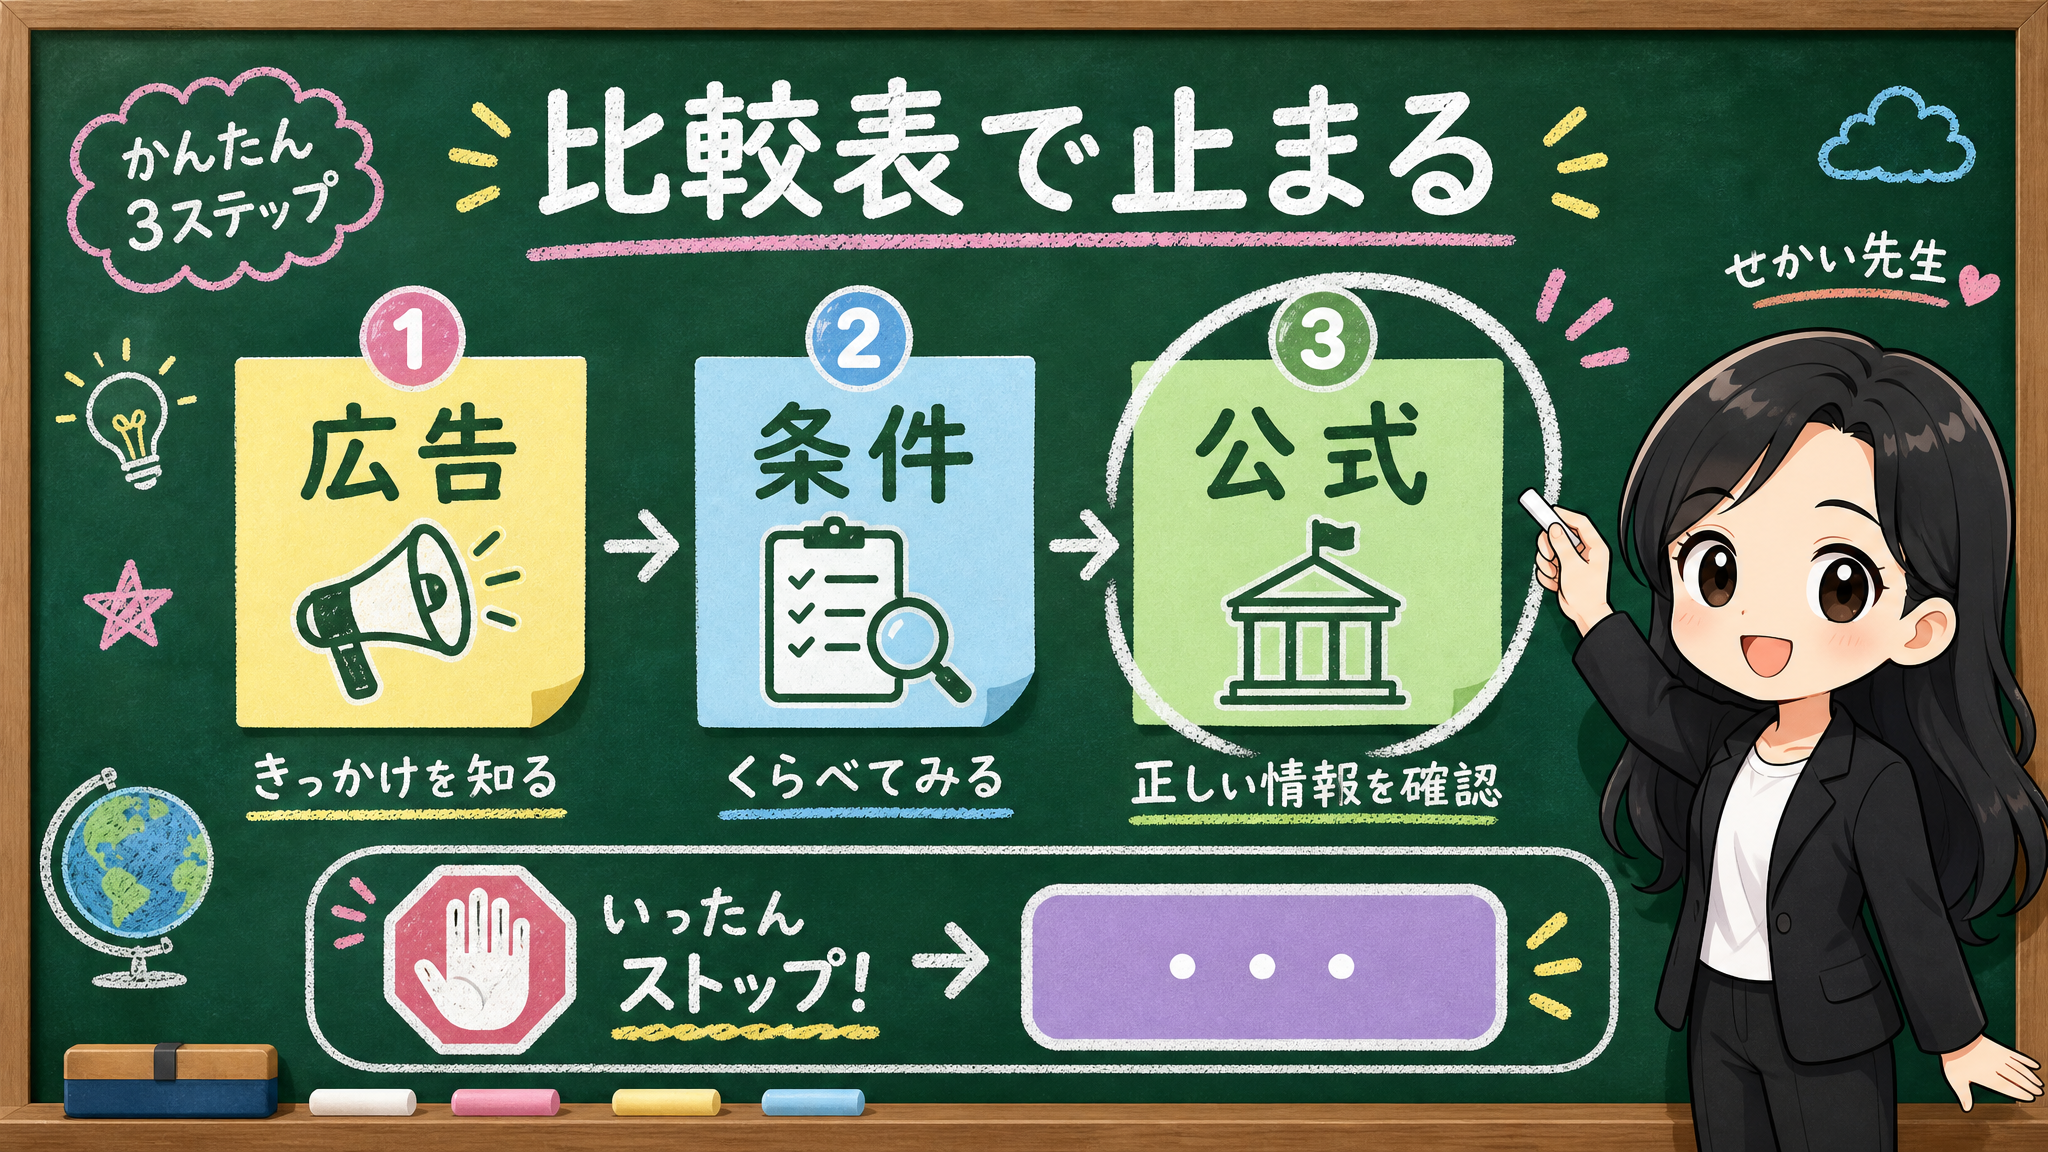
クレカ積立は、広告と相性が良いテーマです。証券会社、カード、ポイント、口座——この4つが並ぶと、比較記事の最後は契約導線になりやすいのです。
広告があること自体が悪いわけではありません。問題は、広告であることが読者に分からないこと、または広告報酬が比較の結論を動かしていることです。
消費者庁は、ステルスマーケティングに関する規制やQ&Aを公開しています。読者側としても、比較記事を見る時は、広告表示と編集根拠を分けて読みましょう。見るのは3つです。
- 広告表示があるか。
- 比較表の基準が分かれているか。
- 結論が公式確認や自分のメモに戻っているか。
強い順位づけ、急がせる言葉、条件が見えないままのボタンが先に出る記事は、いったん止まって読んでください。
保存用:比較表で止まる3点
| 見る点 | こうなっていたら止まる |
|---|---|
| 広告表示 | 広告か編集記事か分からない |
| 比較基準 | 率だけで、商品、枠、日付、条件、年会費が見えない |
| 最後の導線 | 公式確認や自分のメモに戻らず、ボタンだけで終わる |
このサイトでクレカ積立の記事を作る場合も、掲載順や結論を広告報酬で決めません。比較表は、読者を急がせる順位表ではなく、公式ページへ戻るための地図として作ります。
ここを曖昧にすると、金融YMYLのメディアとして一番大事なところが崩れます。読みやすさは必要ですが、読みやすさを理由に条件を削りすぎると、読者が最後に何を見るべきか分からなくなるからです。
公式ページはこの順番で見る
クレカ積立の改定を見た時、いきなり各社比較から入るより、公式ページを役割ごとに並べる方が迷いにくくなります。
最初は金融庁のNISAページです。ここではNISA制度そのものを見ます。カードのポイント条件ではなく、制度の箱を見る場所です。
あわせて、つみたて投資枠対象商品の公式入口も見ておきましょう。ここは「カードで積み立てられるか」ではなく、「そもそも制度上の対象商品をどう確認するか」を見る場所です。
次に、実際に使っている証券会社やカード会社の公式ページです。
- 三井住友カードのSBI証券向けクレカ積立ページ:SBI証券でのクレカ積立、積立可能額、NISAの扱い、対象外口座、ポイント付与時期、ID連携や判定条件の注意
- マネックスカード積立の留意事項ページ:ポイント還元条件の適用時期、年会費改定、ポイント対象外、投信のリスクや費用、NISA口座の注意事項
- 楽天証券の積立サービスページ:積立サービス入口、楽天キャッシュや楽天カード決済の案内、商品ごとの手数料・リスク確認、本人判断の注意(細かい条件は追加の詳細ページで見る前提にします)
最後に、比較記事や紹介記事を読む時の視点です。消費者庁のステルスマーケティング規制ページは、広告表示と編集判断を分けるための根拠になります。
金融メディア側は、広告であること、比較基準、結論の根拠を見えるようにする。読者側は、契約導線の前で公式ページへ戻る。この往復がある記事だけを、判断材料にしましょう。
📝 ポイントがなくても続ける理由を書く
クレカ積立のポイントは、もらえるならうれしいものですよね。ただ、NISAの積立を続ける理由をポイントだけに置くと、条件が変わるたびに判断が揺れます。
正直、ポイントがいいところに合わせて、カードも証券会社も全部変えたくなります……。
その気持ちのまま契約画面へ進まないことが、いちばんの防御です。最後に家計メモへ、こう書いてみてください。「ポイントがなくても、この積立を続ける理由は何か」——この1行が書けるかどうかで、次の動きが変わりますよ。
先に見るのは、商品、枠、金額、日付、条件、年会費、続ける理由。この7行が埋まってから、公式ページで条件を見ます。
ポイント改定を見た日にやることは、急いで契約画面へ進むことではありません。次の4つに戻りましょう。
- 自分の積立が、ポイントなしでも続けられる形か
- 投資信託の費用やリスクを理解しているか
- NISA枠をどう使うかを自分の家計で説明できるか
- 条件変更があっても、公式ページで締切、買付、引落、付与を確認できるか
その1行が書けない時は、カードや証券会社を比べる前に、積立そのものを小さく見直します。その1行が書ける時は、ポイント条件の変化を、投資全体の一部として落ち着いて読めますよ。
まとめ:改定は「公式ページに戻る合図」
- 還元率の前に7行メモ——商品・枠・金額・日付・条件・年会費・続ける理由
- NISA制度・投信商品・カード積立は別の箱。ポイント改定の多くはカード積立の箱
- ポイント条件は率より対象と時期。「買付分」と「引落し分」を混ぜない
- 広告や比較表は契約手続きの前で止まる——広告表示・比較基準・最後の導線
- 改定は焦って動く合図ではなく、公式ページに戻る合図
クレカ積立の改定は、焦って動くための合図ではありません。公式ページに戻り、自分の7行メモを埋めるための合図ですよ。
事実・確認ポイント・変わりうる点
金融系の記事では、事実、行動の目安、見通しを混ぜないようにします。
| 区分 | 本文での扱い |
|---|---|
| 確認した事実 | NISA制度は、金融庁が制度情報や対象商品の情報を公開している。クレカ積立やポイント条件は、各金融機関やカード会社が公式ページで案内している。三井住友カードのSBI証券向けクレカ積立ページでは、積立可能額の範囲、NISAでの利用対象、対象外口座、ポイント付与時期、ID連携や判定条件の注意が案内されている。マネックス証券のマネックスカード積立留意事項ページでは、2026年10月買付分、2026年10月引落し分のように、買付と引落を分けて読む必要がある改定情報が示されている。消費者庁は、ステルスマーケティングに関する規制やQ&Aを公開している。 |
| 確認ポイント | ポイント改定を見た時は、まず商品、枠、金額、日付、条件、年会費、続ける理由をメモする。還元率だけで、投資信託やNISA口座の判断まで決めない。公式ページは、制度、商品、カード積立、広告表示の順に分けて見る。比較記事を見る時は、広告表示と比較根拠を分ける。 |
| 今後変わりうる点 | 今後もカード積立の条件は、カード利用額、年会費、対象カード、サービス改定に合わせて変わる可能性がある。そのため、公開時点の記事だけで固定判断せず、実際に積立設定を変える前に公式ページを再確認する必要がある。ポイント条件が目立つほど、金融メディア側には広告表示、比較基準、公式ソースの明示がより強く求められる。 |