コンビニを我慢して、電気をこまめに消して——それでも家計が楽にならないのは、毎日の我慢(変動費)から手をつけているからかもしれません。効くのは逆側です。1回の手続きでずっと効き続ける固定費から、効果が大きい順に見直していきましょう。
- 変動費より固定費が先である理由(1回の手続き=ずっと効く)
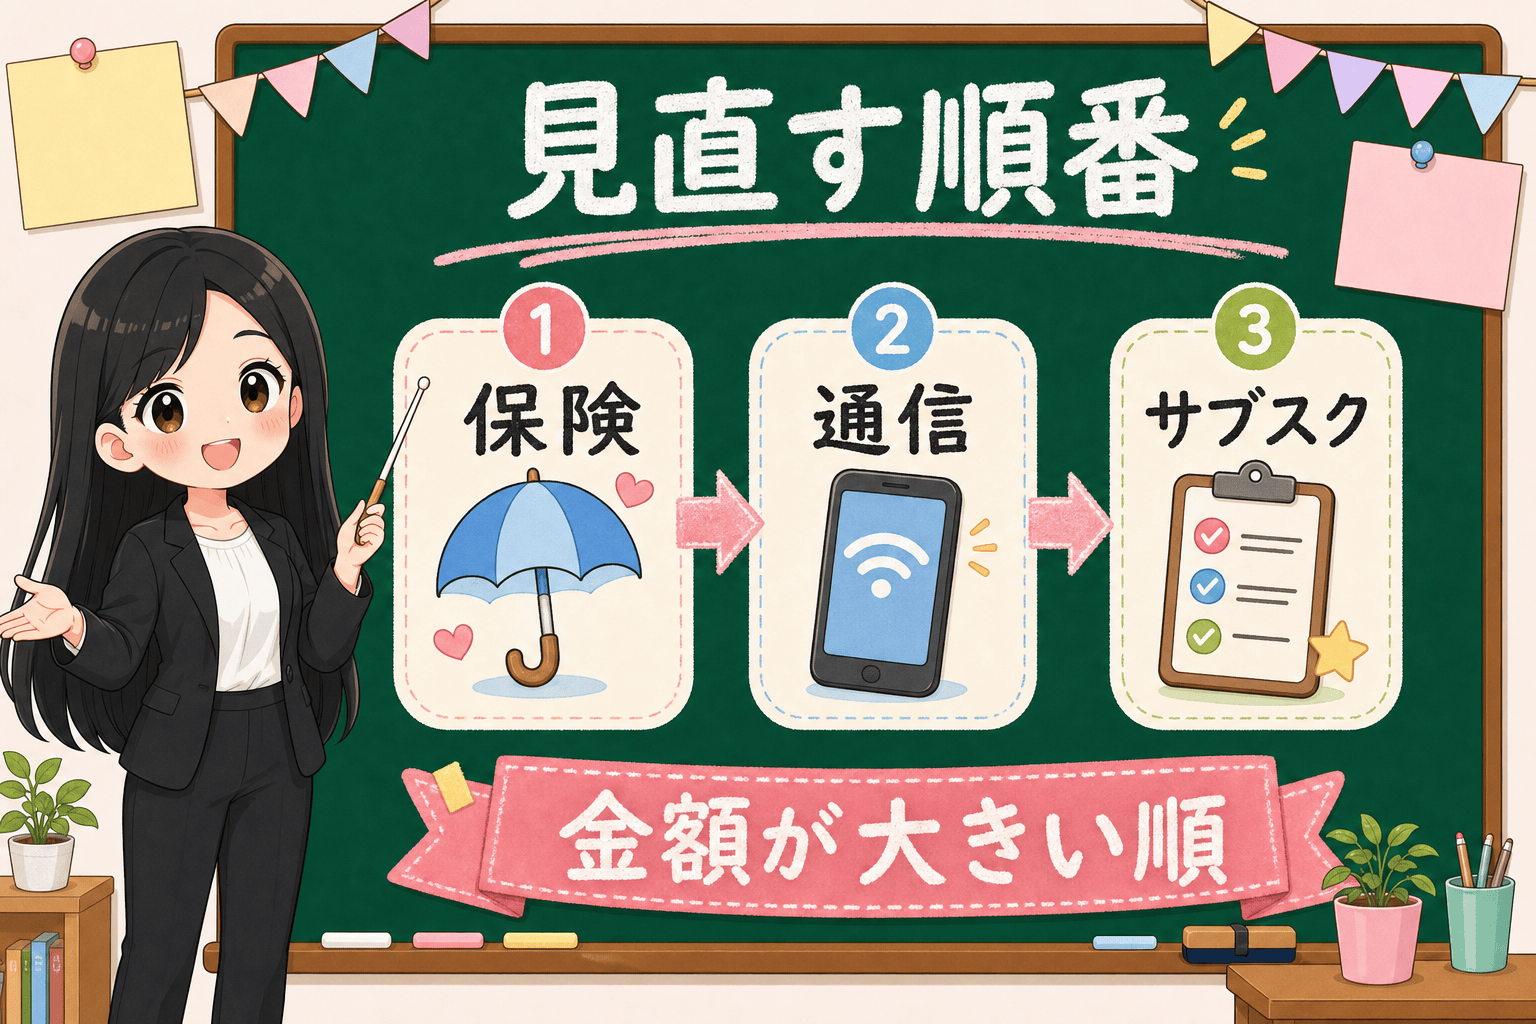
- 見直す順番は①保険 → ②通信 → ③サブスク
- 保険は民間の前に公的保障の確認から。解約時の注意点も
- 浮いたお金の行き先を先に決めると、削減が資産形成につながる
まず結論からいきます。
見直す順番は①保険 → ②通信 → ③サブスクです。理由はシンプルで、金額が大きくなりやすい順であり、どれも1回の手続きで削減効果が毎月続くからです。そして保険は、民間の保険料を眺める前に「公的保障で何がカバーされているか」を確かめるのが先です。
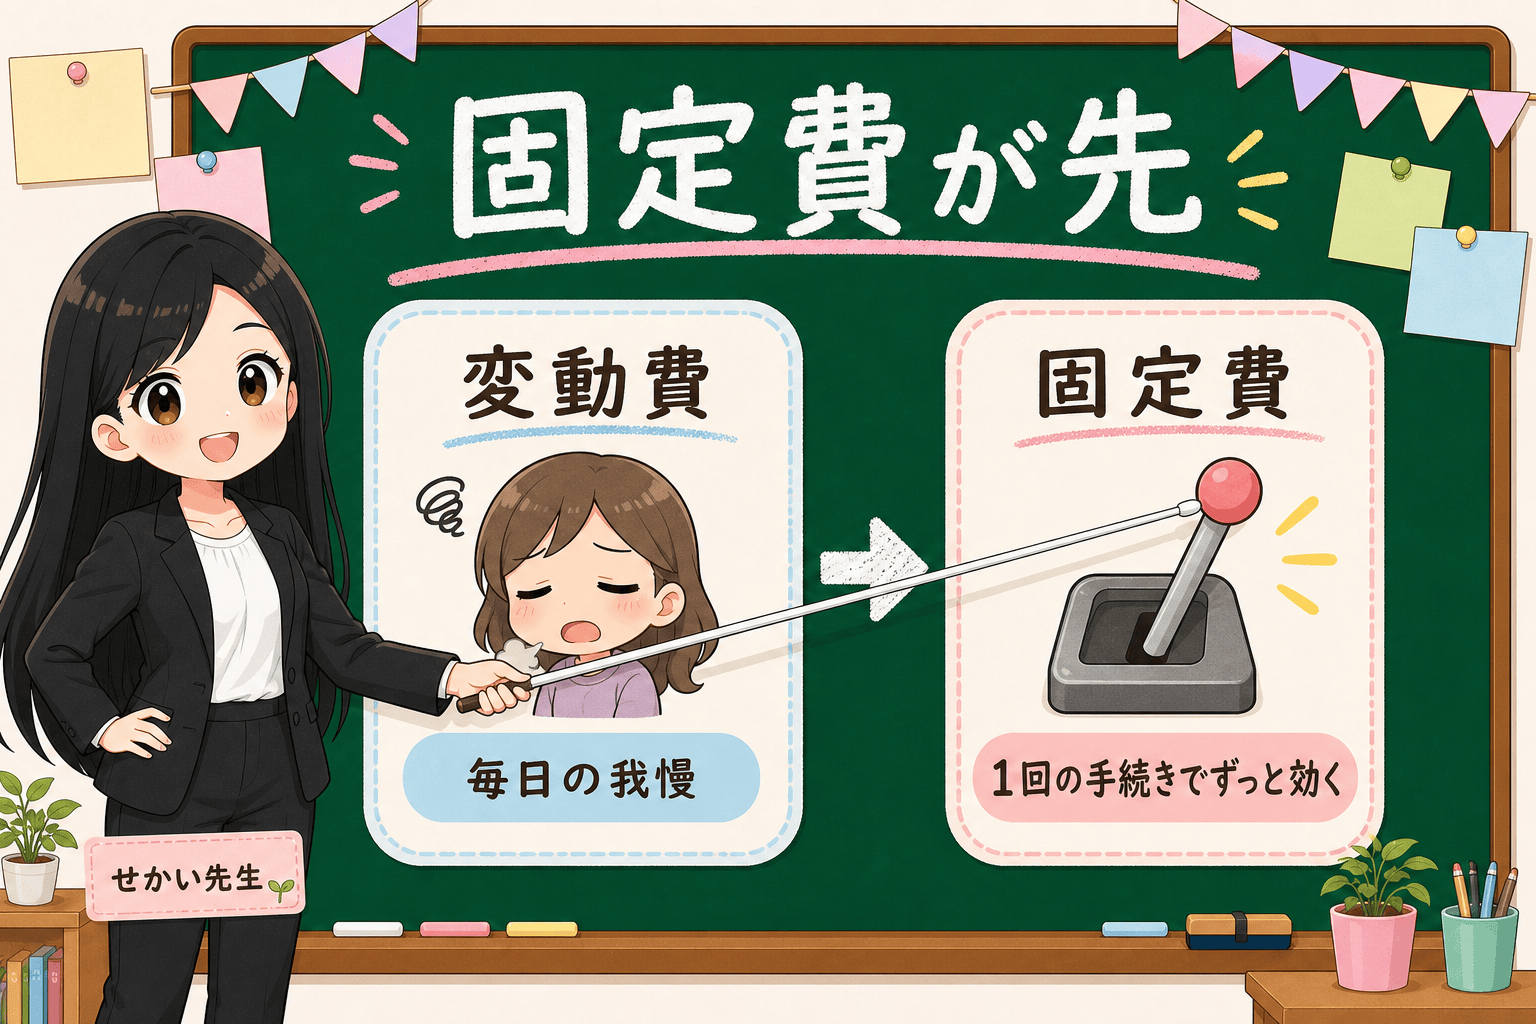
節約って、まず食費やコンビニを減らすことだと思ってました……。固定費からってどうしてですか?
変動費の節約は「今日も我慢できたか」を毎日問われる持久戦で、疲れて戻りやすいんです。固定費は逆で、手続きした月から先は何もしなくても効果が続きます。月1万円下がれば年12万円。我慢ゼロでこの規模が動くのは固定費だけですよ。
この記事では、固定費が先である理由→保険→通信→サブスク→浮いたお金の行き先、の順に見ていきます。自分の家計の支出構成を数字で確かめたい人は、公的統計の家計調査(総務省統計局)が確認先になります。
なぜ変動費より固定費が先なのか
| 比べる軸 | 変動費(食費・日用品など) | 固定費(保険・通信・サブスクなど) |
|---|---|---|
| 削減の方法 | 毎日の我慢の積み重ね | 契約の見直し・解約という1回の手続き |
| 効果の続き方 | 気が緩むと戻る | 何もしなくても毎月続く |
| 生活の満足度 | 下がりやすい | ほとんど変わらないことが多い |
| 金額の規模 | 1回数百円の積み重ね | 月数千円〜数万円が動くことがある |
固定費の見直しは「がんばり」ではなく「点検」です。意志力を使う場面は手続きの1日だけ。だからこそ、家計改善の最初の一歩に向いています。
①保険:民間の前に「公的保障」を確かめる
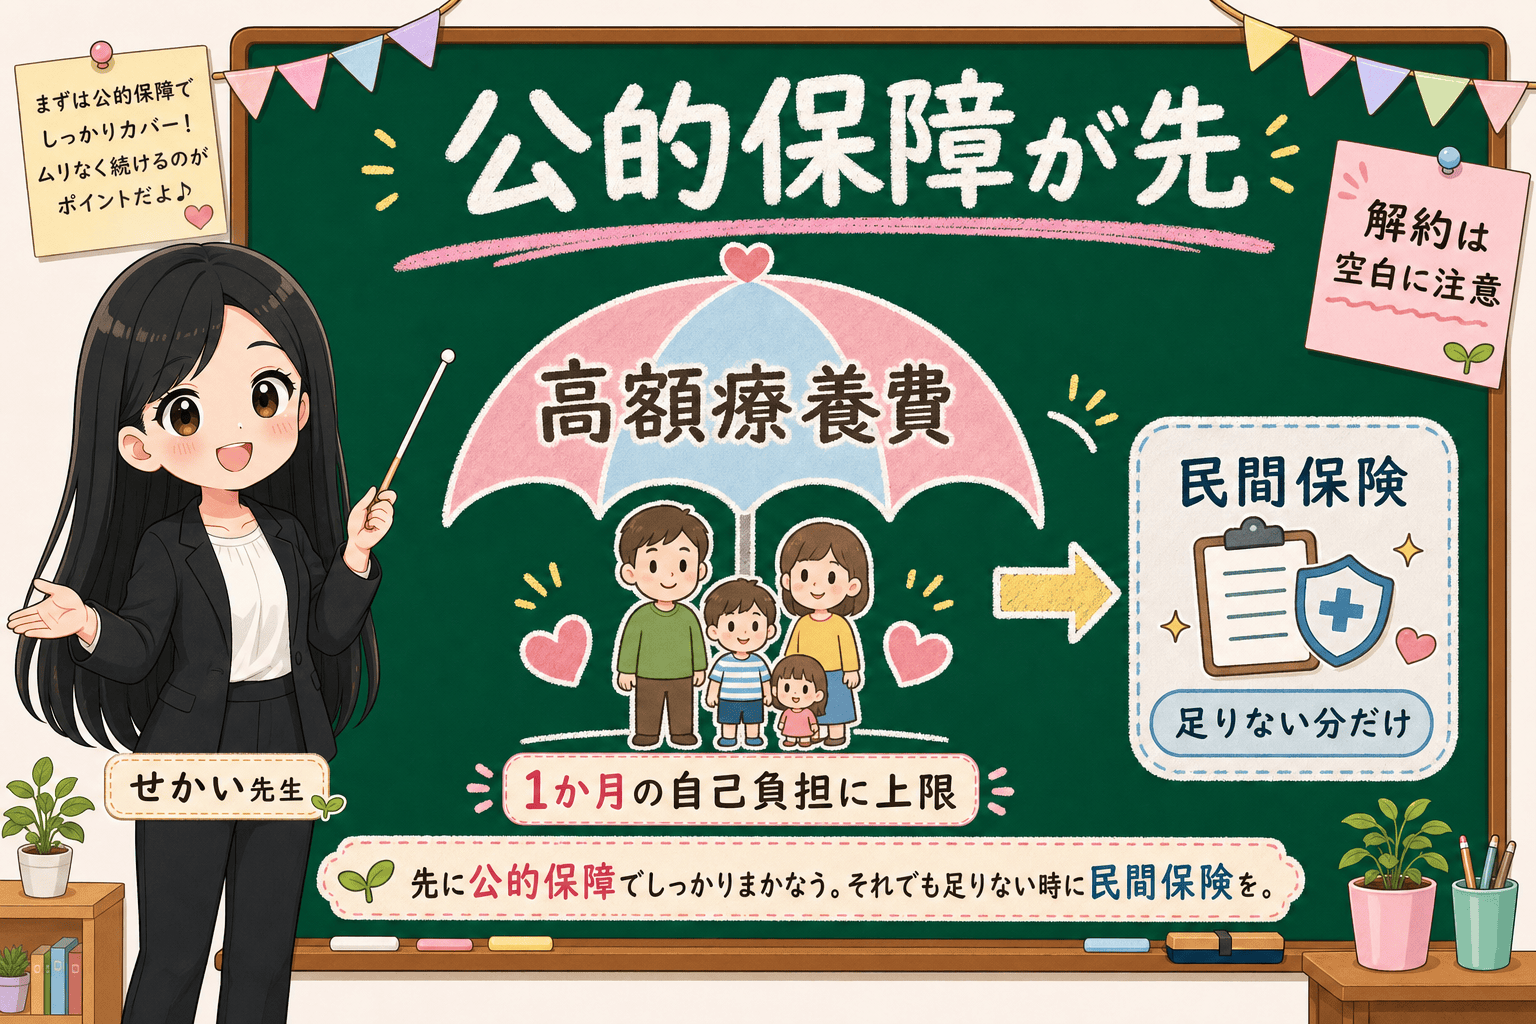
固定費の中でも金額が大きくなりやすいのが保険です。ただし、いきなり「解約するか」を考えるのではなく、順番があります。
- まず公的保障で何がカバーされるかを知る
- 次に、いま入っている保険の保障内容と保険料を一覧にする
- 最後に、公的保障で足りない部分だけを民間の保険で埋める形に整える
公的保障の代表例が、公的医療保険の高額療養費制度です。厚生労働省の案内のとおり、医療費の窓口負担が1か月の上限額を超えた場合、超えた分が支給されます。上限額は年齢や所得に応じて決まっています。「医療費は青天井」という前提で保険を厚くしている人ほど、この制度を知ると見え方が変わります。
万一のときの遺族年金など、ほかの公的保障の確かめ方はねんきん定期便の記事も参考になります。
見直しには注意点もあります。①保障の空白を作らない(新しい契約が有効になる前に古い契約を解約しない)。②健康状態によっては入り直せないことがある。③貯蓄型の途中解約は、戻ってくるお金が払込額を下回る元本割れになることがある。解約は取り消せない手続きなので、この3つを確かめてからにしましょう。
②通信:プラン見直しの公式情報は総務省ポータルへ
通信費は、使い方が変わっているのに契約が昔のままになりやすい費目です。
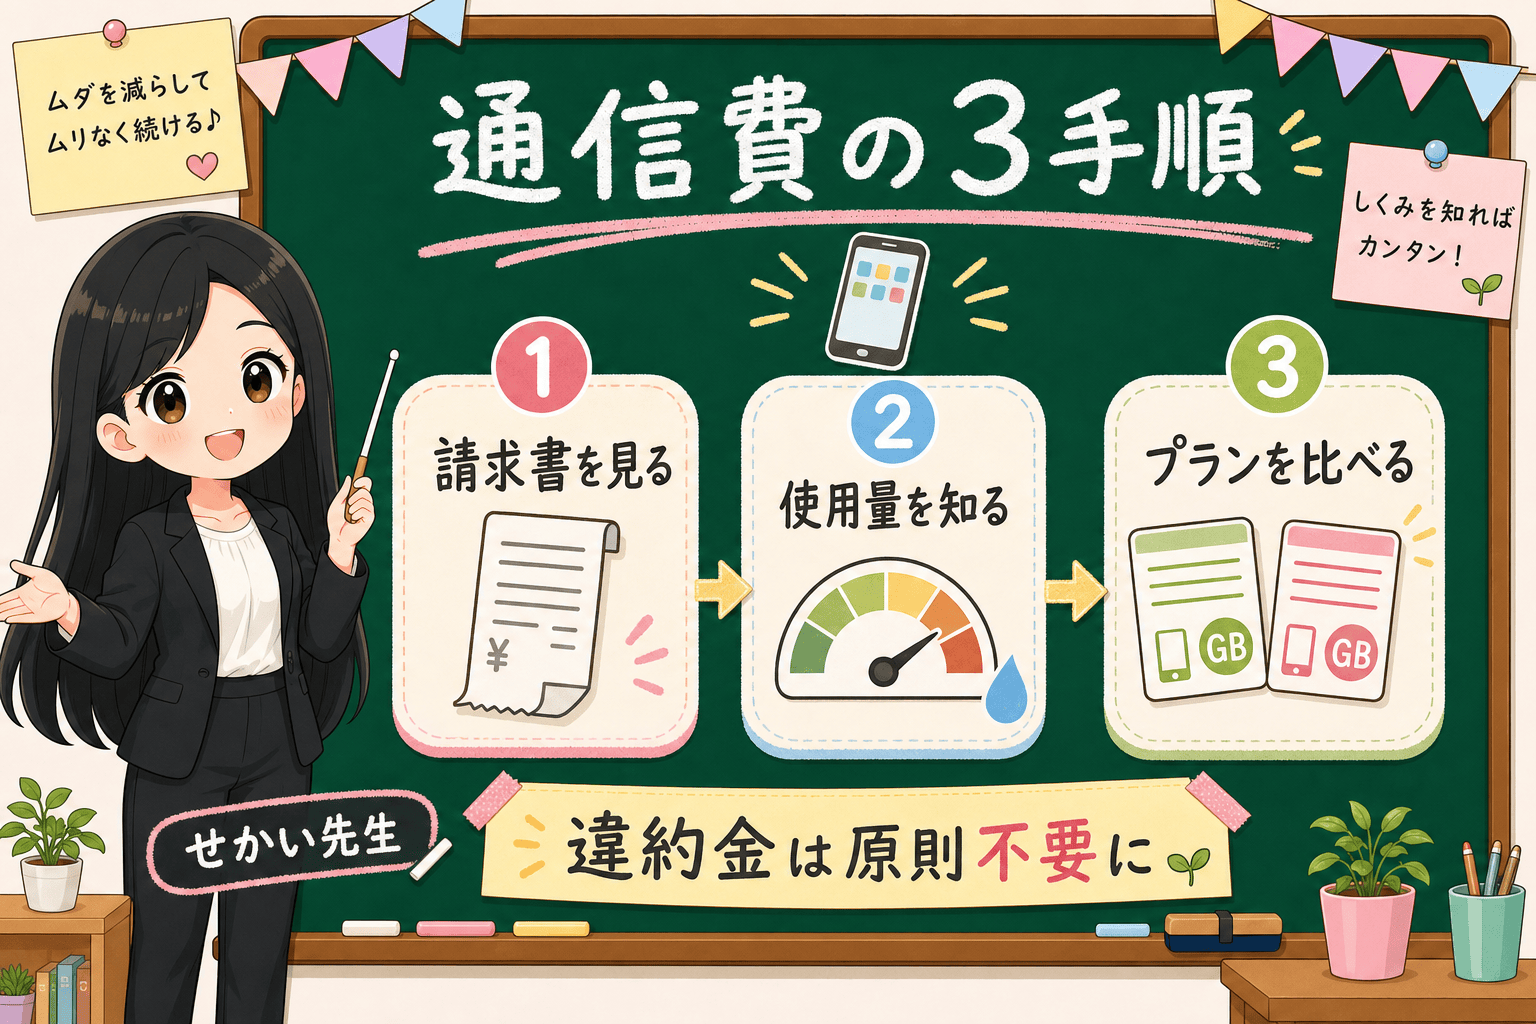
- 直近の請求書で月額と内訳を見る(端末代の分割が混ざっていないかも確認)
- 毎月のデータ使用量を確かめる(大容量プランに小容量の使い方をしていないか)
- 同じ会社の別プランや、他社・格安プランへの乗り換えを比べる
このとき頼りになる公式情報が、総務省の携帯電話ポータルサイトです。料金プラン見直しの考え方に加えて、乗り換えやプラン変更の際の違約金が不要になったこと、SIMロックのルールが変わったことなど、乗り換えのハードルを下げる制度変更がまとまっています。
「乗り換えは面倒」という印象は、数年前の常識のまま止まっていることが多いです。制度側はこの数年でかなり変わりました。印象ではなく、総務省ポータルの現在のルールで判断するのがコツです。
③サブスク:棚おろしと「解約条件」の確認
最後がサブスクリプション。1件あたりは小さくても、本数が積み重なるのがこの費目のクセです。
- クレジットカードや口座の明細から、毎月引かれているサービスを全部書き出す
- それぞれ「先月使ったか」を答える(迷ったら一度止めて、困ったら入り直す)
- 解約の前に解約方法と締め日(いつまでに手続きすれば翌月分が止まるか)を確かめる
定期購入まわりの契約・解約のルールやトラブル事例は、消費者庁の特定商取引法ガイドが公式の確認先です。「解約したつもりが止まっていない」「初回だけ安い定期購入だった」といった型のトラブルは、ここで知っておくと避けやすくなります。
浮いたお金は「行き先」を先に決める
固定費の見直しで月1万円浮いたとしても、行き先を決めないと生活費に溶けていきます。削減を家計の改善につなげる仕上げは、浮いた分の行き先を先に決めておくことです。
| 家計の状態 | 浮いたお金の行き先の例 |
|---|---|
| 貯蓄がまだ少ない | まず生活防衛資金づくりに回す |
| 生活防衛資金はある | 新NISAのつみたてなど、長期の積立に上乗せする |
| 毎月の収支が赤字気味 | 赤字の解消に充て、家計の土台を先に整える |
保存用:固定費見直しの順番と確認ポイント
| 順番 | 見ること | 止まる条件(先に確かめる) |
|---|---|---|
| ①保険 | 公的保障の範囲→保障と保険料の一覧→足りない分だけ残す | 保障の空白・再加入の可否・解約時の元本割れ |
| ②通信 | 請求書の内訳→データ使用量→プラン・乗り換え比較 | 端末代の残り・家族割等とのセット条件 |
| ③サブスク | 明細で全件書き出し→先月使ったか→順に整理 | 解約方法と締め日・年払いの残期間 |
| 仕上げ | 浮いた金額の行き先(防衛資金・積立・赤字解消)を決める | 行き先を決める前に生活費の口座に混ぜない |
順番はわかったんですが、全部やろうとすると腰が重くて……。どこまでやれば合格ですか?
満点を狙わなくて大丈夫。今月はサブスクの棚おろしだけ、来月は通信の請求書を見るだけ、で十分前進です。固定費の見直しは一度効けばずっと効くので、順番さえ守れば速さは要りません。終わったら月次お金レビューに組み込んで、年1回の点検に格上げしましょう。
まとめ:我慢より点検。順番は保険→通信→サブスク
- 先に手をつけるのは変動費ではなく固定費。1回の手続きで効果が毎月続く
- 順番は①保険→②通信→③サブスク。金額が大きくなりやすい順
- 保険は公的保障(高額療養費など)の確認が先。解約は空白・再加入・元本割れを確かめてから
- 通信は請求書→使用量→比較の3手順。ルールの確認先は総務省携帯電話ポータル
- サブスクは明細で全件棚おろし。解約条件の確認を忘れずに
- 浮いたお金は行き先を先に決める(防衛資金→積立の順が基本形)
固定費の点検が終わると、家計の「箱」が一段すっきりします。毎月の流れ全体を整えたくなったら、月次お金レビューをどうぞ。
事実・確認ポイント・変わりうる点
| 区分 | 本文での扱い |
|---|---|
| 事実 | 公的医療保険に高額療養費制度があり、1か月の自己負担に年齢・所得に応じた上限があること(厚生労働省)。携帯電話の乗り換え・プラン変更の違約金が不要になり、SIMロックのルールが変更されたこと(総務省携帯電話ポータル)。定期購入・解約のルールは特定商取引法ガイド(消費者庁)で確認できること。 |
| 確認ポイント | 保険の保障内容と公的保障の重なり、解約時の3つの注意(空白・再加入・元本割れ)、通信の請求内訳とデータ使用量、サブスクの解約方法と締め日、浮いた金額の行き先。 |
| 変わりうる点 | 高額療養費の上限額・区分(制度改正で変わる)、通信の料金プラン・乗り換えルール、各サービスの解約条件。最新は厚生労働省・総務省・消費者庁・各社公式で確認。 |