「ふるさと納税、周りはみんなやってるけど、正直仕組みがよくわからない」——そのまま始めると、限度額オーバーや申請忘れで「ただの寄附」になってしまうことがあります。先に仕組みだけ、5分で押さえましょう。
- ふるさと納税は「節税」ではなく「寄附+控除」という仕組みであること
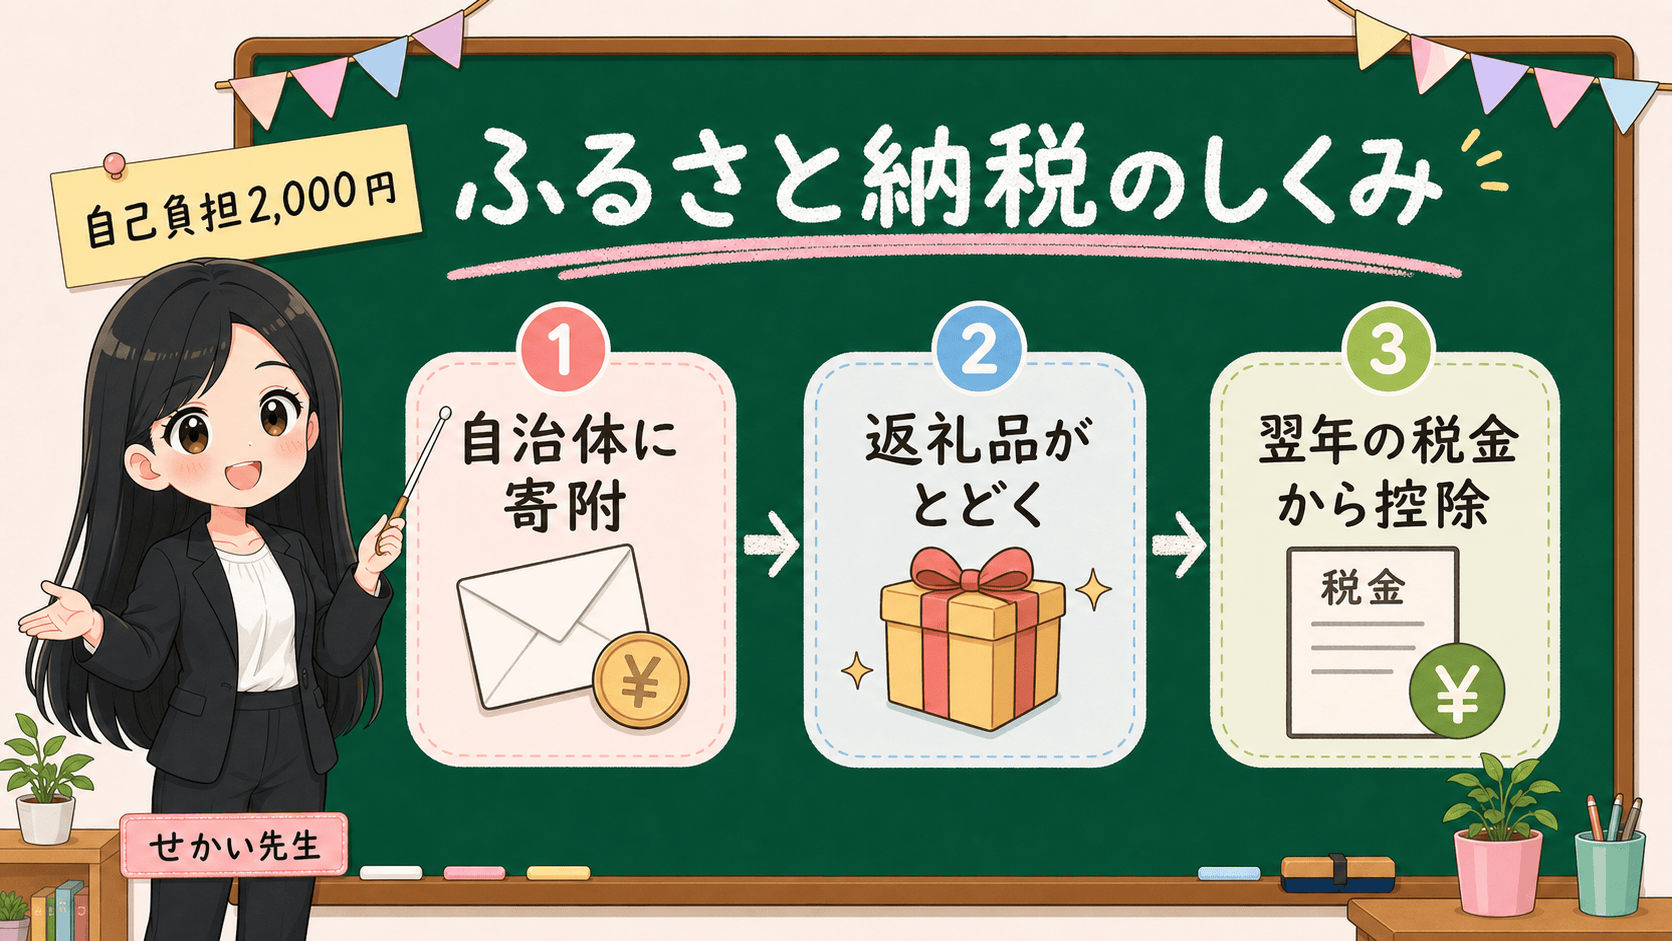
- 自己負担2,000円の意味と、控除される税金の流れ
- 限度額が人によって違う理由と、確かめる場所
- ワンストップ特例が使える人・使えない人の分かれ目
まず結論からいきます。
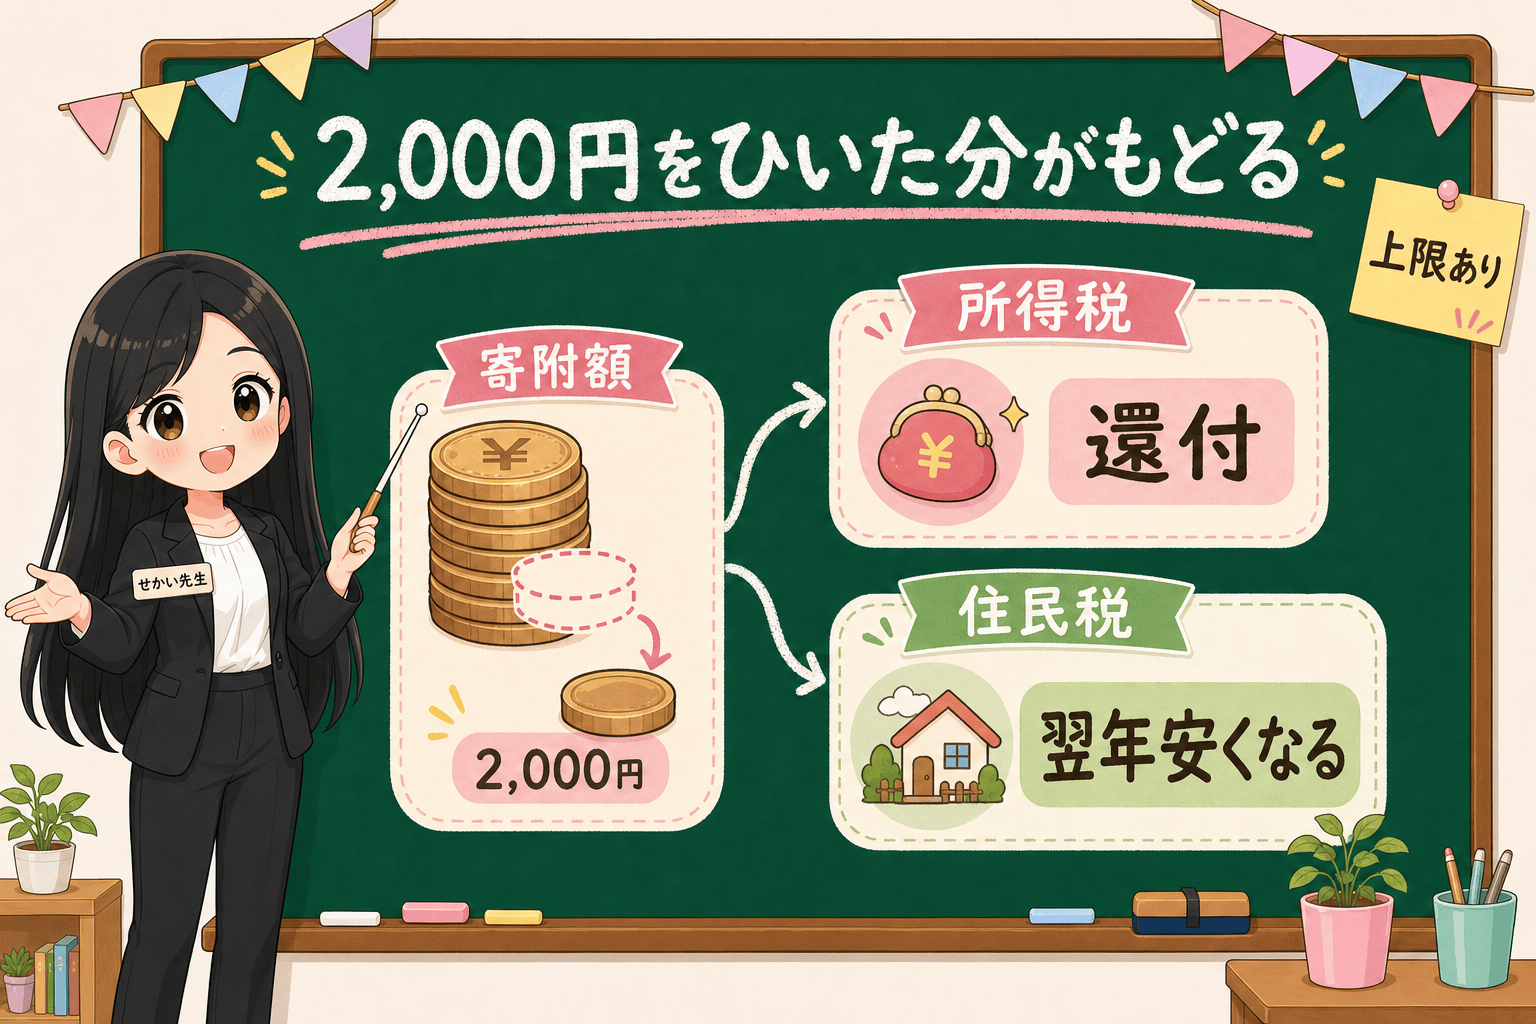
ふるさと納税は、自治体への寄附です。寄附した金額のうち2,000円を超える部分が、一定の上限まで、所得税と住民税から控除されます。つまり「税金が消える」のではなく、税金の前払い+自己負担2,000円で返礼品を受け取る仕組みに近いイメージです。
「実質2,000円で返礼品がもらえる」って聞きました。それなら全員やったほうがいいんじゃないですか?
その説明は半分だけ正しいです。2,000円の負担で済むのは、控除の上限内で寄附して、申請まで終わらせた場合だけ。上限を超えた分や申請を忘れた分は、控除されないただの寄附になります。だから先に仕組みと上限の確かめ方を見ておきましょう。
この記事では、制度の宣伝文句ではなく、総務省と国税庁の公式情報に沿って、仕組み→控除の流れ→限度額→ワンストップ特例→始める前のチェックの順に見ていきます。
先に結論:ふるさと納税で確かめるのは4つだけ
- 寄附であること(税金がゼロになる魔法ではない)
- 控除には上限があること(収入と家族構成で人それぞれ)
- 控除を受けるには手続きが必要なこと(ワンストップ特例か確定申告)
- 名義が寄附する本人になっていること
この4つを外すと、「思ったより住民税が安くなっていない」「控除がされていない」という定番のつまずきになります。逆に言えば、この4つさえ押さえれば、仕組みとしてはシンプルです。
そもそも何が起きている?お金の流れを図で見る
ふるさと納税をした年ともらえる控除の関係を、時間の流れで見てみましょう。
| タイミング | 起きること | お金の動き |
|---|---|---|
| 寄附した時 | 自治体にお金を払う | 手元からお金が出る(立て替えに近い) |
| 数週間〜数か月後 | 返礼品と受領証明書が届く | — |
| 翌年 | 所得税・住民税から控除される | 所得税は還付、住民税は翌年度分が安くなる |
ポイントは、寄附した瞬間はただの支出だということです。控除は翌年に効いてくるので、年末に限度額いっぱいまで寄附すると、その月の家計はしっかり圧迫されます。
総務省の説明では、控除は大きく3段構成です。所得税の控除(寄附額-2,000円に税率をかけた分)、住民税の基本分(寄附額-2,000円の10%)、そして残りをカバーする住民税の特例分です。この特例分に上限があることが、いわゆる「限度額」の正体です。
限度額は「人それぞれ」——ここを一番まちがえやすい
ふるさと納税の失敗で一番多いのが、限度額の思い違いです。
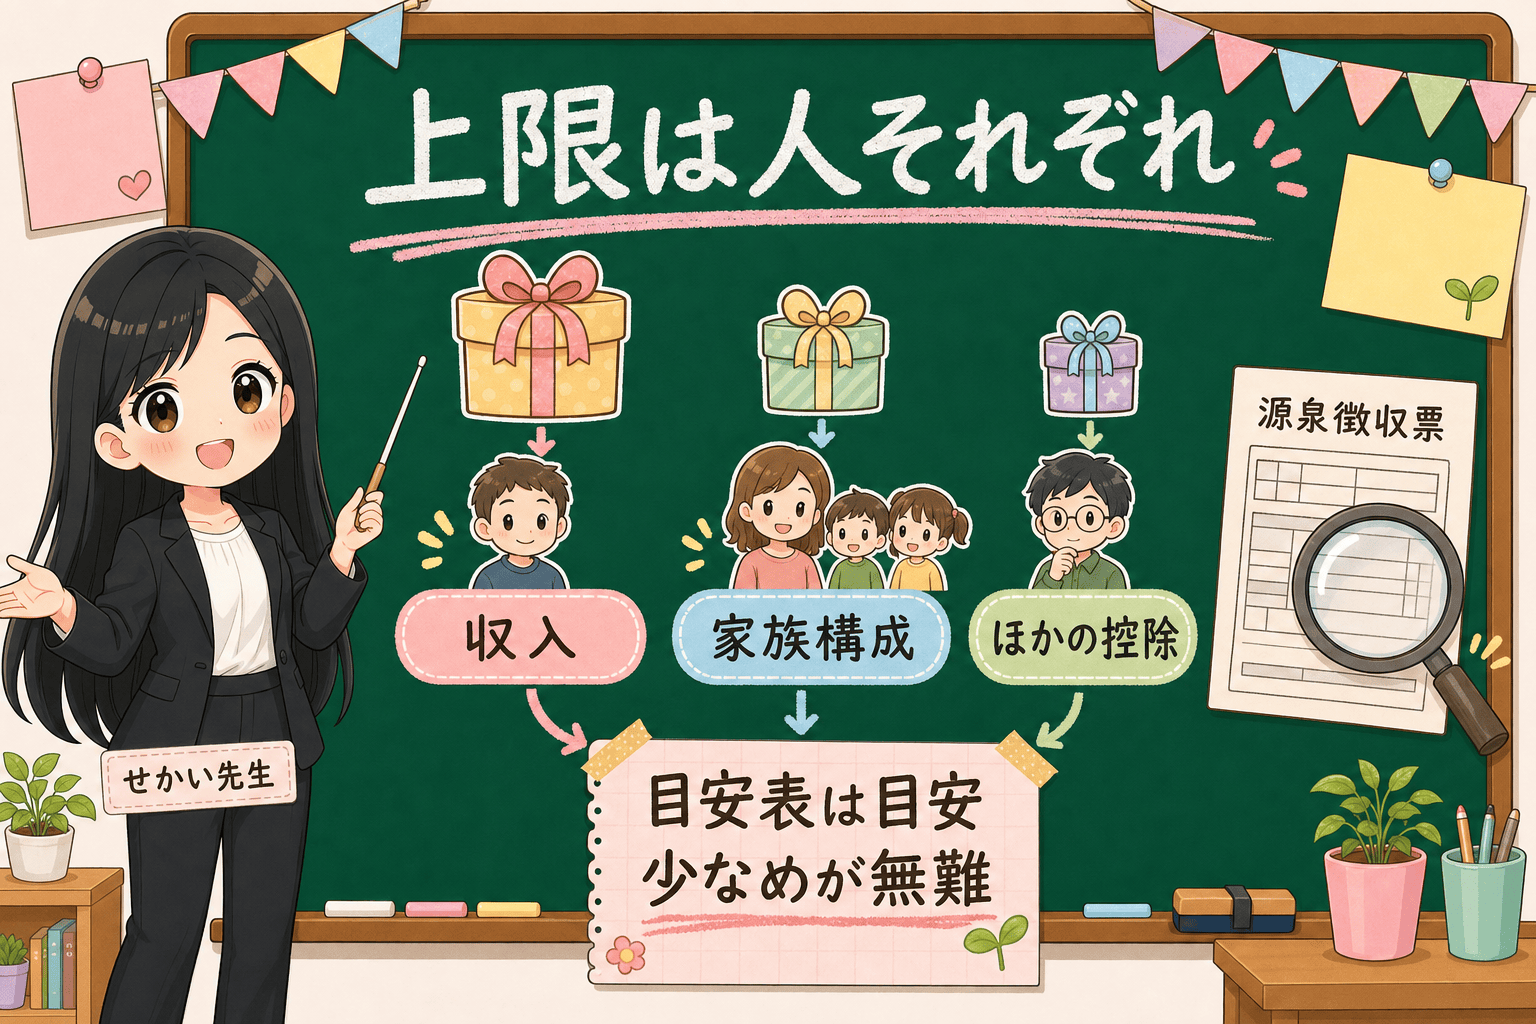
控除の上限は、その人の収入と家族構成(配偶者控除や扶養の状況など)で変わります。「年収◯◯万円なら◯万円まで」という早見表をよく見かけますが、あれはあくまで目安です。
同じ年収でも、住宅ローン控除・医療費控除・iDeCoの掛金控除などを使っている人は、上限が目安より小さくなることがあります。すでに他の控除で税金が減っている分、ふるさと納税で控除できる「残り」が少なくなるためです。
確かめる順番はこうです。
- 手元に源泉徴収票(または直近の収入がわかるもの)を用意する
- 総務省ポータルの目安表・シミュレーションで概算を見る
- 他の控除(住宅ローン・医療費・iDeCoなど)がある人は、少なめに寄附するか、税務署・自治体の窓口で確かめる
「限度額ギリギリまで使い切る」ことを目標にしなくて大丈夫です。少なめに寄附しておけば、上限オーバーのリスクはなくなります。攻めるより、外さないほうが仕組みの性質に合っています。
ワンストップ特例:確定申告なしで控除を受ける条件
「ふるさと納税=確定申告が必要」と思って止まっている人も多いのですが、条件を満たせばワンストップ特例で確定申告なしに控除を受けられます。
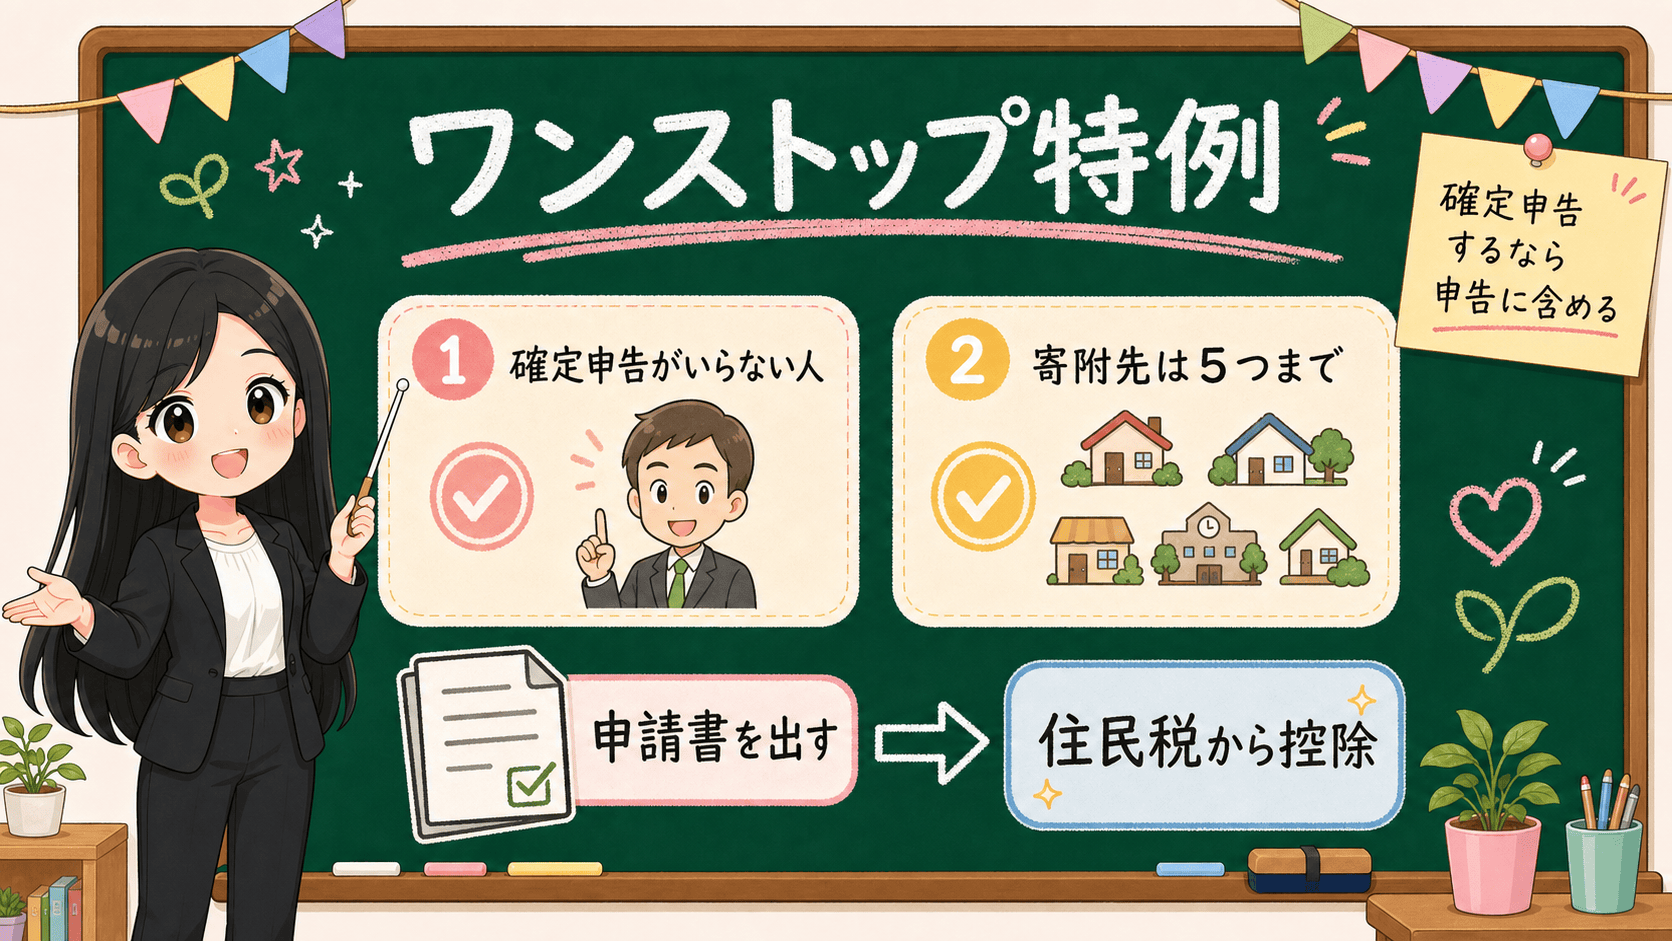
ワンストップ特例が使えるのは、総務省の案内では次の2つを満たす人です。①もともと確定申告をする必要のない給与所得者等であること、②1年間の寄附先が5団体以内であること。この場合、寄附のたびに申請書を出せば、住民税からまとめて控除されます。
逆に、次の人はワンストップ特例が使えない(または無効になる)ので、確定申告で寄附金控除を申告します。
| 状況 | 手続き |
|---|---|
| 寄附先が6団体以上 | 確定申告で寄附金控除を申告 |
| 医療費控除や住宅ローン控除の初年度などで確定申告をする | ふるさと納税分も確定申告に含める(ワンストップの申請は無効になる) |
| 自営業・フリーランスなどもともと確定申告をする人 | 確定申告で寄附金控除を申告 |
いちばん多い事故がこれです。ワンストップ特例の申請を出したあとに、医療費控除などで確定申告をすると、ワンストップの申請は無効になります。確定申告をするなら、ふるさと納税の分も忘れずに申告書へ入れてください。申請書の提出には期限もあるので、寄附先自治体の案内で確かめましょう。
💰 始める前の4チェック(家計とセットで)
仕組みがわかったら、寄附する前にこの4つだけ確かめましょう。
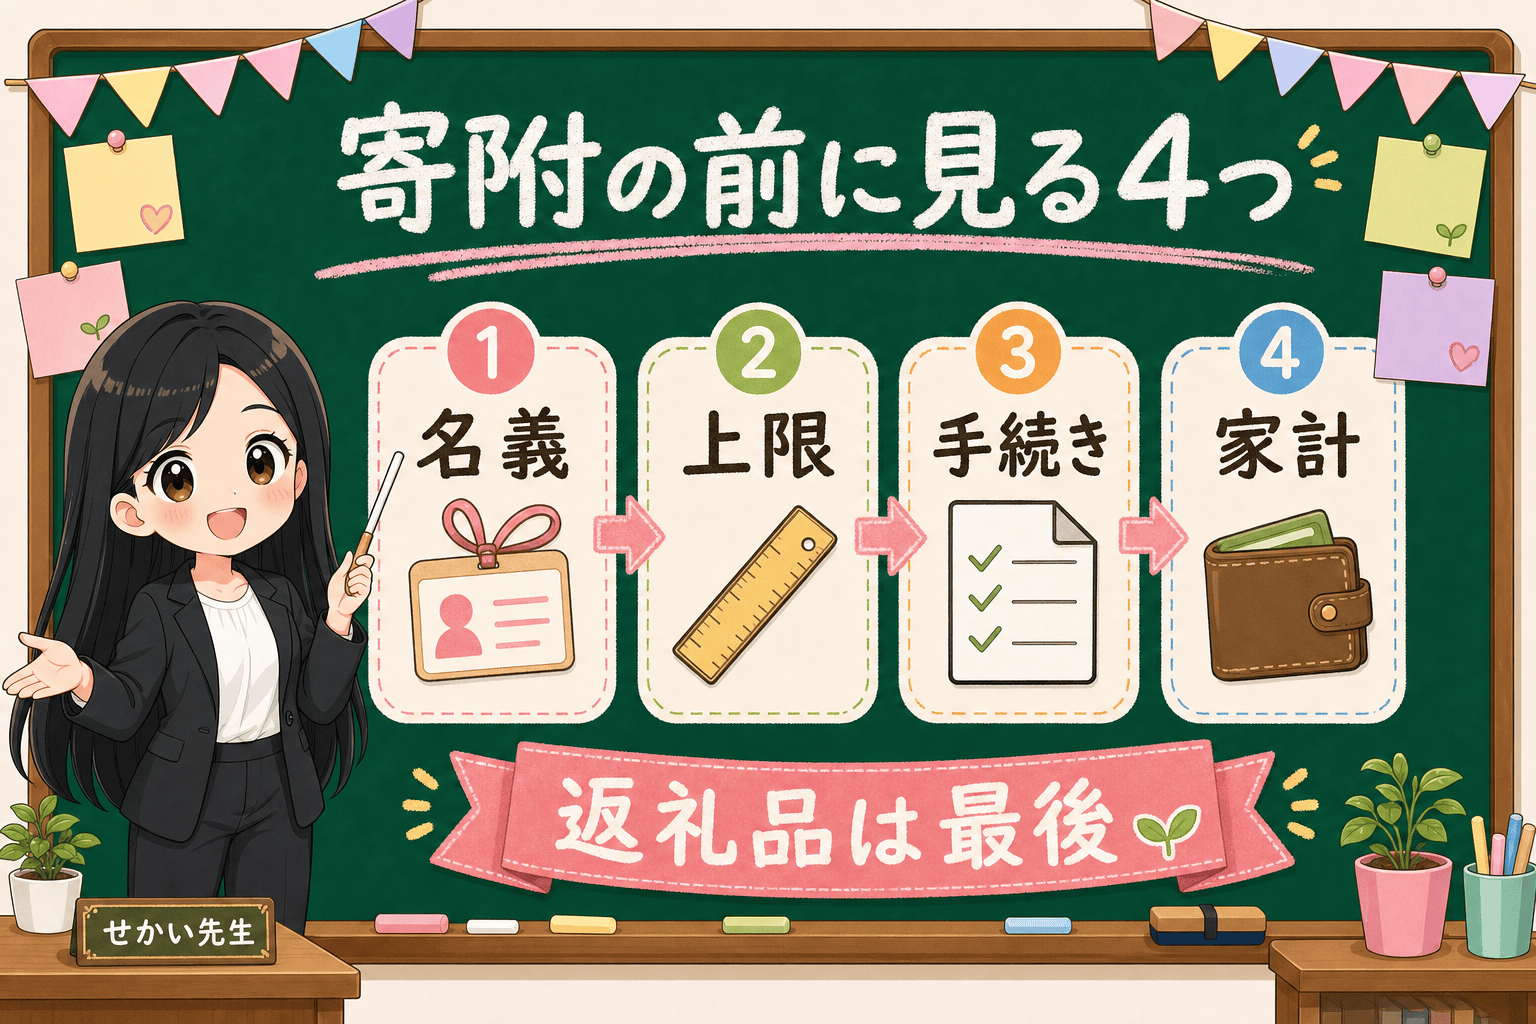
保存用:ふるさと納税を始める前の4チェック
| チェック | 見ること | 止まる条件 |
|---|---|---|
| ① 名義 | 寄附者・支払いカードが控除を受ける本人か | 家族名義のカードで払おうとしている |
| ② 上限 | 源泉徴収票ベースの目安額。他の控除の有無 | 年収がまだ確定せず、目安も出せない |
| ③ 手続き | ワンストップ対象か、確定申告か | 医療費控除等の申告予定が読めない |
| ④ 家計 | 寄附月の現金余力(控除は翌年) | 今月の生活費や近い支出がきつい |
年末に駆け込みでまとめて寄附するのはアリですか?
制度上はできますが、家計目線では注意です。控除が効くのは翌年なので、12月にまとめて寄附すると、その月の出費だけが先に膨らみます。年収の見込みが立った秋ごろから少しずつ、が家計には合わせやすいですよ。寄附の前に月次お金レビューで今月の箱を見ておくと落ち着いて判断できます。
まとめ:「寄附+控除」と理解すれば怖くない
- ふるさと納税は寄附。2,000円を超える部分が上限まで所得税・住民税から控除される
- 控除は翌年に効く。寄附した月は普通に出費になる
- 限度額は収入・家族構成・他の控除で人それぞれ。目安表は目安、迷ったら少なめに
- 手続きはワンストップ特例(確定申告不要の人×5団体以内)か確定申告の二択
- 確定申告をするならふるさと納税分も申告書に含める(ワンストップは無効になる)
返礼品から選び始めると、仕組みの確認があと回しになりがちです。順番を逆にして、上限と手続きを先に、返礼品は最後に。これだけで、ふるさと納税は落ち着いて使える制度になりますよ。
事実・確認ポイント・変わりうる点
| 区分 | 本文での扱い |
|---|---|
| 事実 | ふるさと納税は自治体への寄附であり、2,000円を超える部分が一定の上限まで所得税・住民税から控除されること。控除は所得税分・住民税基本分・住民税特例分で構成されること。ワンストップ特例は寄附先が5団体以内の場合の仕組みとして総務省が案内していること。 |
| 確認ポイント | 限度額を目安表だけで決めず、源泉徴収票と他の控除の有無から確かめること。確定申告をする場合はふるさと納税分も申告に含めること。寄附の名義と、寄附月の家計を先に見ること。 |
| 変わりうる点 | 制度の細部(対象基準・手続き・返礼品のルール)、個人の限度額(年収・家族構成・他の控除の変化)、申請書の提出期限や様式。最新は総務省ポータルと寄附先自治体の案内で確認。 |